


MRS Logística: Atualização de crédito - Setembro 2026
Análise de emissores: atualização sob a ótica de crédito privado
Publicado por: Análise BB
 5 minutos
Atualizado em
11/09/2026 às 15:47


Confira o relatório completo:
Momento operacional: após o forte desempenho no fechamento de 2025, a MRS manteve um desempenho operacional resiliente no 2T26, com volume transportado de 55,1 Mt, alta de 1,1% a/a, apoiado pela recuperação da mineração e pelo avanço no transporte de produtos agrícolas. A receita líquida alcançou R$ 1,94 bilhão, praticamente estável em relação ao 2T25. Por sua vez, a redução dos gastos com diesel e outros insumos mais do que compensou a pressão das despesas com mão de obra, favorecendo o crescimento do EBITDA para R$ 1,08 bilhão (+4,2% a/a) e a expansão da margem EBITDA para 55,8% (+1,9 p.p. a/a). Em contrapartida, o lucro líquido caiu 11,5%, para R$ 427 milhões, pressionado pelo aumento da base de ativos e pelo resultado financeiro, afetado pelo maior endividamento e pelo CDI elevado. Os investimentos totalizaram R$ 643 milhões no trimestre, direcionados à segurança, à modernização e à expansão da capacidade da malha, bem como ao cumprimento dos compromissos da concessão.
Alavancagem e dívida: ao fim do 2T26, a dívida bruta da MRS somava R$ 10,9 bilhões (+46,5% a/a; -1,2% t/t). O caixa atingiu R$ 4,7 bilhões (+107,8% a/a), enquanto a dívida líquida atingiu R$ 6,2 bilhões (+19,6% a/a). A relação Dívida Líquida/EBITDA¹ caiu de 1,6x para 1,5x, na comparação trimestral, ante o limite contratual de ≤ 4,5x, com cumprimento integral dos covenants no período. O prazo médio da dívida foi de 10,3 anos no fechamento do 2T26. A 14ª emissão, realizada em fevereiro no valor de R$ 1,2 bilhão, rating AAA(bra) pela Fitch e vencimento em 2041, alongou o passivo e reembolsou investimentos vinculados à renovação da concessão da Malha Regional Sudeste.
Nossa visão: a MRS mantém um modelo de negócios defensivo, apoiado pela concessão da Malha Regional Sudeste até 2056, pela relevância no transporte de clientes estratégicos, alguns ligados ao bloco de controle, como Vale, CSN e Usiminas. A demanda relativamente previsível, os contratos take-or-pay² e as cláusulas tarifárias que repassam parte da variação dos custos aos clientes favorecem a estabilidade das receitas e das margens. A baixa alavancagem, de 1,5x ante o limite de 4,5x, e o caixa de R$ 4,7 bilhões reforçam a flexibilidade financeira. Em contrapartida, o capex elevado, os pagamentos de outorga associados à renovação da concessão e as demais obrigações contratuais podem pressionar o fluxo de caixa livre e elevar a dívida. O perfil alongado da dívida, aliado à liquidez e aos elevados ratings nacionais, com perspectiva estável, mitiga o risco de refinanciamento.
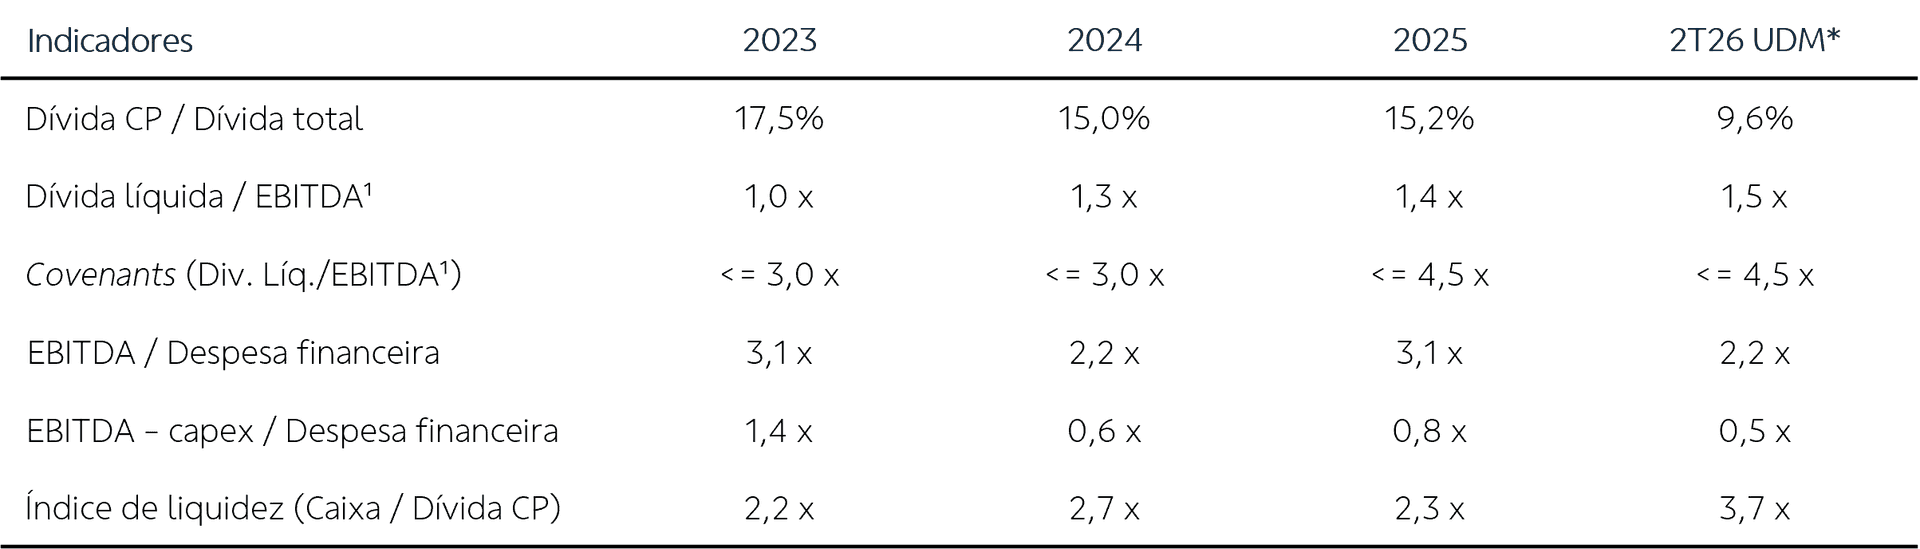
Outras análises
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.