Engie: Atualização de crédito (Novembro/2026)
Análise de emissores: atualização sob a ótica de crédito privado
Publicado por: Análise BB
 1 minuto
Atualizado em
12/11/2026 às 11:18


Confira o relatório completo:
Momento operacional: no 3T26, a Engie reportou crescimento da receita líquida (+9,8% a/a) e do EBITDA ajustado (+4,1% a/a), enquanto o lucro líquido ajustado recuou 2,1%, refletindo, de um lado, o maior volume de energia vendida, a melhora das operações de curto prazo e a contribuição de Jirau e, de outro, o menor preço médio de venda, maiores compras de energia e o aumento das despesas financeiras e de depreciação. No acumulado de 9M26, a receita líquida avançou 12,2%, para R$ 10,6 bilhões, o EBITDA ajustado cresceu 10,3%, para R$ 6,4 bilhões, e o lucro líquido ajustado aumentou 3,8%, para R$ 2,2 bilhões, sustentados pela expansão do portfólio e pelos maiores volumes de energia vendida e gerada, embora o curtailment¹ dos ativos renováveis e as maiores despesas financeiras tenham limitado um maior crescimento do lucro.
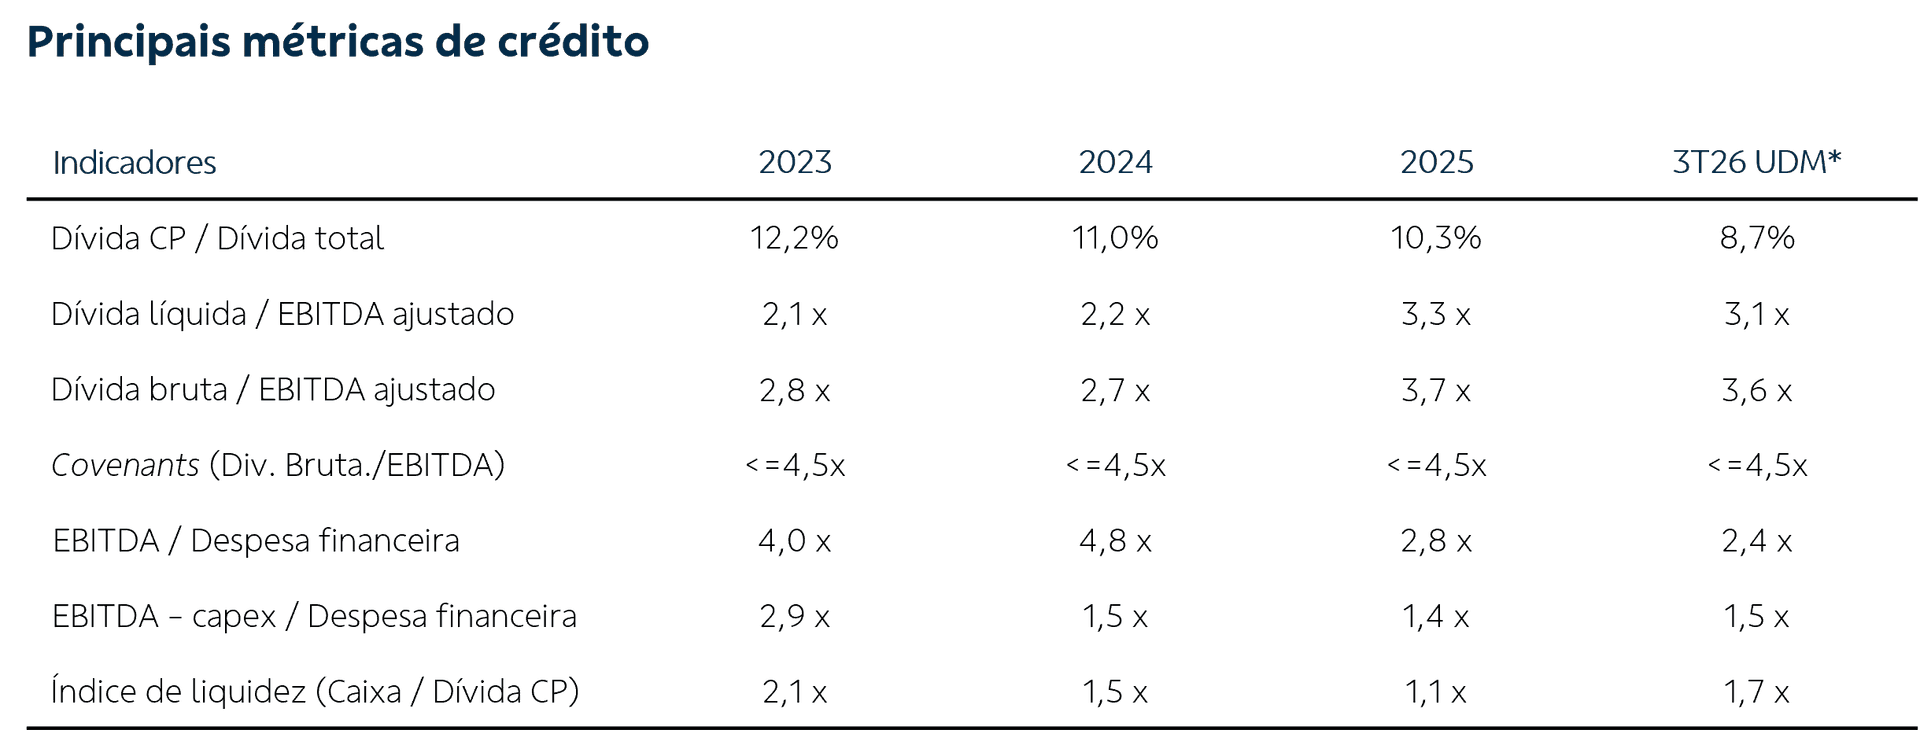
Alavancagem e dívida: ao fim de setembro, a dívida líquida atingiu R$ 25,3 bilhões, com alavancagem de 3,1x dívida líquida/EBITDA ajustado, ante 3,3x em 2025, beneficiada pelo crescimento do EBITDA e pelo aumento de capital concluído em julho. A estrutura da divida permanece alongada, com prazo médio de 7,2 anos, e custo médio ponderado de 11,1% a.a., o equivalente a IPCA + 6,2% a.a.
Nossa visão: a Engie mantém perfil de crédito sólido, sustentado pela escala e diversificação do portfólio, pela previsibilidade das receitas e pela participação em ativos regulados, especialmente em transmissão. O ciclo de expansão, contudo, pode pressionar as métricas financeiras no curto prazo, pois parte relevante dos investimentos permanece em implantação e ainda não contribui integralmente para o EBITDA. Entre os principais projetos estão os sistemas de transmissão Asa Branca, Graúna e Colibri, que somam aproximadamente R$ 7,2 bilhões em investimentos previstos e têm prazo limite para o início da operação em março de 2029, além da expansão da UHE Jaguara, com expectativa de R$ 1,2 bilhão em capex e início de operação em agosto de 2030. Em contrapartida, esses empreendimentos deverão ampliar gradualmente a geração de receitas reguladas e corrigidas pela inflação. Assim, embora a implantação dos projetos e o curtailment¹ dos ativos renováveis permaneçam como pontos de atenção, avaliamos que os riscos do atual ciclo de crescimento seguem administráveis, apoiados pelo reforço de capital, pelo perfil alongado da dívida, pelo acesso ao mercado de capitais e pela entrada gradual das novas receitas reguladas.