


CPFL: Atualização de crédito - Março/2026
Análise de emissores de crédito privado
Publicado por: Análise BB
 6 minutos
Atualizado em
11/03/2026 às 09:40


Momento operacional: no 4T25, a CPFL apresentou desempenho bastante positivo no segmento de distribuição, beneficiado por reajustes tarifários da Parcela B, melhora relevante da inadimplência (PDD em mínimas históricas) e ganhos de eficiência operacional. Em contrapartida, o segmento de geração seguiu pressionado pelo aumento expressivo dos cortes de geração (curtailment), especialmente nos ativos eólicos, o que impactou negativamente receita e EBITDA do segmento no trimestre e no ano. A companhia manteve ritmo elevado de investimentos, com capex de R$ 6,1 bilhões em 2025, concentrado em expansão, modernização e resiliência das redes de distribuição e transmissão, além de ter aprovado um robusto plano de investimentos 2026–2030 de R$ 31,1 bilhões, majoritariamente direcionado à distribuição (R$ 25,3 bilhões) e transmissão (R$ 4,5 bilhões). Além dos desembolsos para investimentos, a companhia anunciou a distribuição de R$ 4,3 bilhões em dividendos (90% de payout).
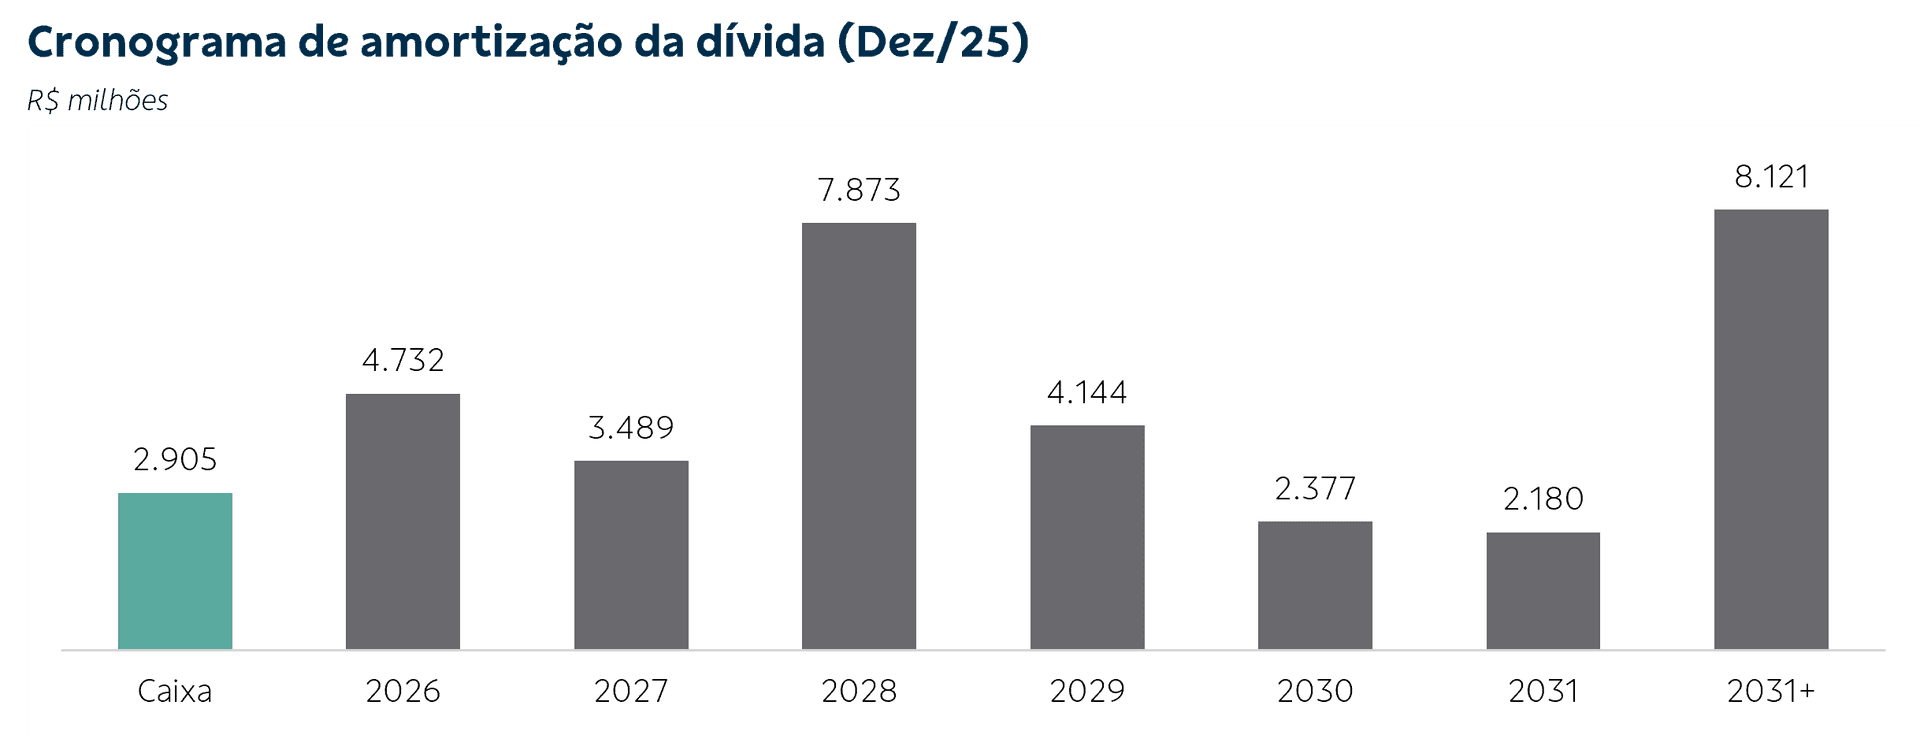
Alavancagem e dívida: a CPFL encerrou 2025 com dívida líquida de R$ 30,5 bilhões e alavancagem de 2,30x dívida líquida/EBITDA, levemente acima do patamar observado em 2024, refletindo o ciclo de investimentos e o maior custo financeiro em função do CDI elevado. A empresa possui um saldo de vencimentos mais concentrado em 2028 em razão de contrato de mútuo (passivo entre partes relacionadas dentro da estrutura societária do grupo CPFL/State Grid) no valor de R$ 4,4 bilhões, remunerado a CDI – 0,365%¹. Apesar de parecer relevante em termos nominais, vale mencionar que, por ser um passivo intercompany, costuma ter ampla flexibilidade financeira para renegociação, ou suporte adicional do controlador, se houver necessidade. Além disso, a CPFL mantém forte geração de caixa operacional e amplo acesso ao mercado de dívida, mitigando riscos de refinanciamento.
Nossa visão: a combinação de capex elevado com uma política de dividendos mais agressiva tende a limitar a desalavancagem no curto prazo. Ainda assim, o patamar atual da dívida líquida/EBITDA permanece confortável, sustentado pela elevada previsibilidade de caixa, diversificação dos negócios e histórico consistente de disciplina financeira da companhia.
Para saber mais sobre o setor de atuação da CPFL, consulte o relatório Setorial de Utilities do BB-BI.
Outras análises
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.