


CPFL Energia: Atualização de análise de crédito - Setembro 2025
Análise de emissores: atualização sob a ótica de crédito privado
Publicado por: Análise BB
 1 minuto
Atualizado em
19/09/2025 às 13:21


Confira o relatório completo:
No 2T25, a CPFL reportou EBITDA de R$ 3,0 bilhões, crescimento de 6,7% a/a, impulsionado pelo resultado da distribuição em razão (i) dos reajustes tarifários, (ii) do bom desempenho de custos e (iii) da queda na inadimplência. Na geração, houve 32% de queda no volume de energia gerada devido às condições hidrológicas menos favoráveis e ao efeito do curtailment¹ nos parques eólicos – os cortes representaram 24% da geração potencial do trimestre (21% no semestre), resultando em uma perda de receita no valor de R$ 84 milhões (R$ 131 milhões no semestre).
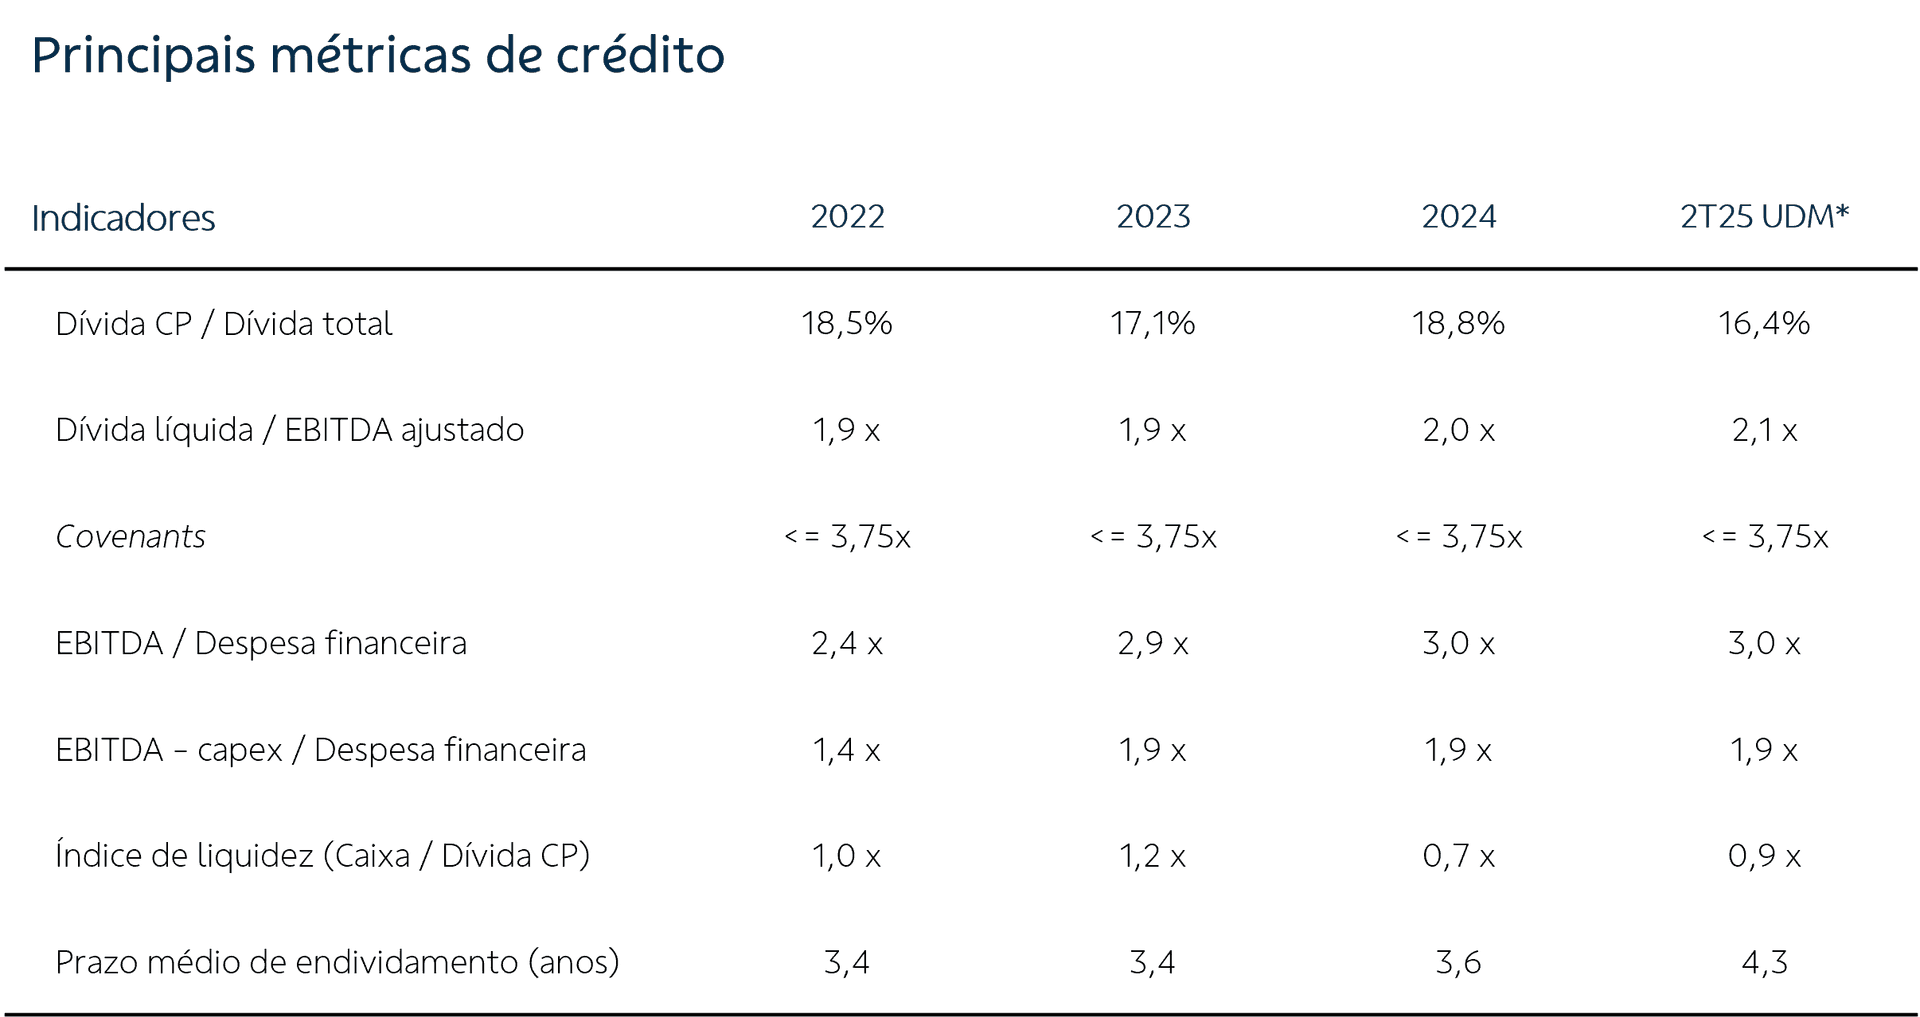
Os investimentos no trimestre somaram R$ 1,4 bilhão, sendo R$ 1,2 bilhão destinado ao segmento de distribuição, com expectativa de atingir R$ 6,5 bilhões em 2025, aproximadamente 12% de crescimento anual. A alavancagem, medida pelo indicador dívida líquida/EBITDA ajustado, atingiu 2,1x no 2T25, praticamente estável em relação ao reportado em 2024 e abaixo limite exigido pelos covenants (<= 3,75x).
Em julho/2025, a Moody´s atribuiu o rating Baa2 (dois níveis acima do rating soberano) à CPFL Energia em escala global, com perspectiva estável. De acordo com a agência, a CPFL se beneficia do suporte de seu acionista controlador (State Grid), com base em forte alinhamento estratégico, histórico de apoio financeiro e evidências de supervisão ativa. Além disso, ainda segundo a Moody´s, o perfil de crédito individual da CPFL se beneficia da sua diversificação de negócios, da forte presença no mercado brasileiro e de sua escala operacional significativa. O cenário base da agência considera certa deterioração nas métricas de endividamento e nos indicadores de crédito, pois a companhia deve emitir novas dívidas para financiar seu plano de investimentos para os próximos cinco anos (~R$ 29,8 bilhões previstos, acima dos R$ 18 bilhões investidos no período entre 2020 e 2024), ao mesmo tempo em que deve continuar pagando alto volume de dividendos.
A atribuição do rating em escala global abre possibilidade de captações de dívidas no exterior, com custos bastante atrativos
Outras análises