Flash de Mercado: AGE delibera integralização entre PSEC11 e RBRX11
A Pátria Investimentos convocou Assembleia para deliberar sobre a integralização do PSEC11 ao RBRX, com prazo para votação até 21/10/2026.
Publicado por: Análise BB
 7 minutos
Atualizado em
09/10/2026 às 14:12


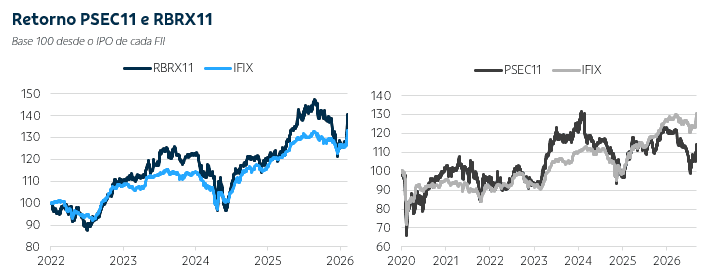
A simplificação da prateleira de fundos da Pátria Investimentos, já discutida em outros flashes de mercado e relatórios de Carteira Sugerida, teve uma nova etapa em 30/09/2026. Nessa data, a gestora convocou uma Assembleia para deliberar sobre a integralização do PSEC11 no RBRX11.
Mesmo diante dos desafios macroeconômicos, o mercado de fundos imobiliários mantém sua expansão, com crescimento anual da base de investidores Pessoa Física, que passou de 645 mil em 2019 para mais de 3 milhões em 2026, enquanto a queda do saldo da poupança reforça o papel dos fundos no financiamento do setor. O patrimônio líquido dos veículos listados acompanhou esse movimento, avançando de R$ 70 bilhões em 2019 para quase R$ 200 bilhões neste ano, e em meio à maior liquidez e aos avanços nas práticas de governança, também observamos um aumento da participação de investidores Não Residentes na indústria.
Na nossa avaliação, atrair capital estrangeiro também é um dos objetivos da movimentação da Pátria. Contudo, a percepção predominante no mercado associa o ganho de escala dos fundos ao acesso a operações maiores e com melhores garantias de crédito, bem como a manutenção de participações majoritárias, que permitem influenciar ou controlar as decisões sobre determinado ativo, seja um imóvel ou um CRI, por exemplo.
Nesse contexto, a proposta da Pátria consiste em unificar o PSEC11 e o RBRX11, dois fundos multiestratégia. Com R$ 1,4 bilhão em Patrimônio Líquido, o PSEC11, anteriormente chamado RVBI11, já havia integralizado os Fundos de Fundos (FoFs) HGFF11 e BPFF11 em 2025 . A partir dessa etapa, a gestão passou a ajustar a carteira para alinhá-la à estratégia definida para o fundo, bastante próxima à do RBRX11, o que sustenta a discussão sobre a manutenção de dois veículos separados.
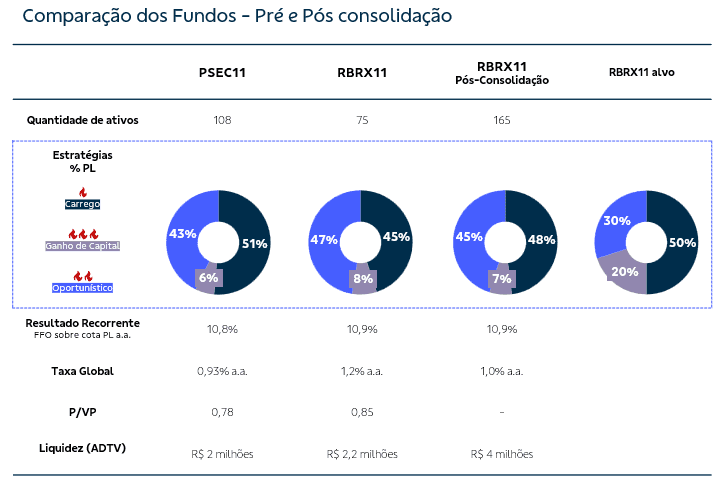
Com a aprovação da consolidação, o RBRX11 se tornaria o segundo maior fundo Multiestratégia da indústria de fundos imobiliários, atrás do CPTS11, com aproximadamente R$ 2,6 bilhões em Patrimônio Líquido distribuída em três estratégias:
- Carrego: alocações em CRIs, cotas de outros FIIs e caixa que sustentam a base de rendimentos do fundo, com o objetivo de produzir resultados recorrentes.
- Ganho de Capital: aplicação em projetos de desenvolvimento imobiliário (curva J) por meio de FIIs, Sociedades de Propósito Específico (SPEs) ou diretamente em imóveis. O maior risco de execução dessa estratégia vem acompanhado de uma expectativa de retorno mais elevado, entretanto, a realização dos resultados geralmente ocorre no encerramento das operações, sem reflexo mensal para o fundo.
- Oportunístico: estratégia intermediária entre Carrego e Ganho de Capital, na qual a gestora busca assimetrias de mercado. Os recursos se concentram em FIIs, imóveis e ações, visando à geração de receitas recorrentes e à possibilidade de ganho de capital no momento da saída.
O PSEC11 conta hoje com 108 ativos, distribuídos em aproximadamente 51% em renda, 6% em ganho de capital e 43% em posições oportunísticas. Segundo o material da AGE, a consolidação levaria o RBRX a reunir 165 operações, resultando na ampliação da diversificação por operação e manutenção do resultado recorrente em relação ao PL, isto é, aparentemente uma melhor relação risco-retorno.
Na próxima etapa, a gestora pretende utilizar a escala do fundo consolidado e a marcação dos ativos transferidos do PSEC ao RBRX para diminuir posições não estratégicas, especialmente na parcela Oportunística, e ampliar a alocação em Ganho de Capital com objetivo de elevar o potencial de crescimento dos dividendos, ainda que isso implique no aumento do risco do portfólio. Vale destacar que, na transferência, os ativos entram pelo valor de mercado vigente, em vez do custo de aquisição registrado no PSEC e, portanto, considerando o deságio atual do mercado, pode facilitar a reciclagem da carteira do novo fundo e reduzir a probabilidade de reconhecer perdas nas vendas e, por consequência, impactar os dividendos.
Embora a avaliação identifique mais aspectos favoráveis, cabe considerar os pontos de atenção: (i) A operação pretende ampliar a rentabilidade dos cotistas no médio e longo prazo, mas prevê acréscimo de 0,07 p.p. na taxa de administração do PSEC11 (de 0,93% para 1,00%), possivelmente associado à maior complexidade da gestão; (ii) somam-se a isso os procedimentos burocráticos que caberão ao investidor, comuns a esse tipo de transação, e a “antecipação” do imposto de renda. Pela estrutura proposta, o RBRX11 adquire os ativos do PSEC e efetua o pagamento com cotas do próprio RBRX, em lugar de dinheiro. Na sequência, os cotistas do PSEC11 precisarão informar à administradora seus respectivos custos médios de aquisição para o tratamento tributário e a liquidação. Esse processo poderá gerar cobrança de IR sobre o ganho de capital que, na situação atual, o investidor só teria caso optasse pela venda dos ativos do PSEC11 e obtivesse lucro.
Com a premissa de que a transação utilizaria uma relação de troca com base nos seus respectivos Valores Patrimoniais por cota, estimamos o valor de mercado (bruto) e os dividendos após a integralização. O cálculo considera o preço de fechamento de 07/10/2026 e os dividendos dos últimos 12 meses, de modo a indicar aos investidores o possível ganho ou perda imediata decorrente da unificação. Sob essas condições, as projeções apontam uma assimetria favorável aos cotistas do PSEC11 de cerca de 8,5% em valor de mercado e de +9% nos dividendos.
Em síntese, considerando (i) o crescimento e o interesse da indústria, (ii) o fortalecimento e robustez da estratégia multimercado do fundo, (iii) o histórico consolidado da gestão no RBRX11, e (iv) a relação de troca que beneficia os cotistas do PSEC11, consideramos a proposta de integralização positiva, ainda que acompanhe uma taxa global ao ano mais adversa.
Quando e como votar?
Os votos podem ser registrados até 21/10/2026 e, para que a proposta seja aprovada, é preciso maioria dos votos dos Cotistas votantes, desde que representem, no mínimo, 25% das cotas emitidas pelos fundos, excluídas as participações de pessoas conflitadas ou que não disponham de direito de voto.
Segundo o material divulgado, o cotista pode participar por dois veículos:
- Pelo site da B3: https://www.investidor.b3.com.br/login. Após o login, basta acessar a seção “Serviços” à esquerda da tela e selecionar “Voto à distância”.
- Via plataforma Cuore. Neste caso, o investidor receberá um e-mail da plataforma ([email protected]) com as orientações para voto.
Consulta a Carta Consulta e a Proposta do Administrador para todas as informações sobre a AGE.
Outras análises do BB-BI
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.