

Carteira de Fundos Imobiliários | Outubro 2026
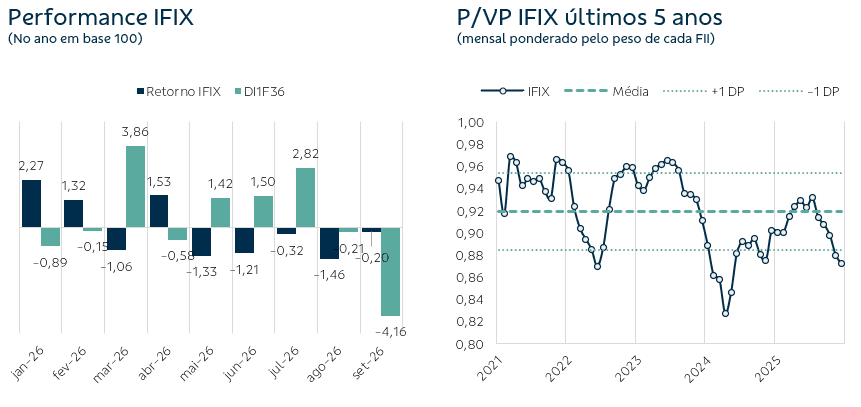
Quinto mês consecutivo no vermelho: o IFIX cede 0,20% e acumula -0,54% no ano, embora preserve alta de 4,61% em 12 meses. Enquanto a Carteira Renda sustenta a performance, a Ganho de Capital segue pressionada pelo cenário macro.
Publicado por: Análise BB
 10 minutos
Atualizado em
01/10/2026 às 10:44


Seguimos cautelosos para o segundo semestre, com preferência por fundos considerados top players que combinam menor risco de crédito (high grade) ou portfólio de tijolo bem diversificado e com contratos bem amarrados, ainda que ofereçam retorno mais moderado no curto prazo, em vez de buscar maior carrego em ativos de maior risco. O IFIX, inclusive, segue negociando abaixo de um desvio padrão da sua média dos últimos cinco anos, o que pode se caracterizar como uma janela de oportunidade interessante.
Carteira Sugerida
Conforme comentamos no Panorama Macro, em setembro, o IFIX seguiu em campo negativo (-0,20%) pelo quinto mês consecutivo e registra uma desvalorização de -0,54% em 2026, mas segue em campo positivo em 12 meses (4,61%).
A Carteira Renda se mostrou resiliente, graças à boa diversificação e à presença de fundos maduros, com variação de 0,01% no mês, equivalente a 0,21 p.p. acima do IFIX. Em 2026 e em 12 meses, acumula valorizações de 1,28% e 6,09%, respectivamente, superando o benchmark. Já o dividend yield anualizado de agosto foi de 12,61% vs. 12,53% do índice.
Nosso destaque vai para o XPCI11 e o HGCR11. O fundo de recebíveis da XP possui operações consideradas high grade indexadas ao IPCA e negociava com desconto de 10% no fim de agosto, abaixo da média do segmento (6%) e dos principais pares na época; além disso, traz uma linearização de dividendos mais interessante que a de alguns pares, isto é, tende a apresentar menos oscilação de dividendos frente a leituras mais amenas de IPCA em junho, julho e agosto. Essa característica de linearização também aparece no HGCR11, que conta com parte do portfólio em IPCA e em CDI e que reforçou o guidance de dividendos em R$ 1,00 no trimestre.
Também na ponta positiva, o multiestratégia da Kinea (KNHF11), que corrigiu a queda apresentada em agosto e que foi mais acentuada que a dos pares. Outro destaque é o GARE11 que, em nossa visão, não apresentou fatos relevantes, mas performou em razão da tese adotada: alocação em ativos estratégicos alugados por longo período a empresas consolidadas, o que traz previsibilidade de receita ao fundo. Neste mês, conversamos com os gestores do fundo no programa Conexão FII, em que abordamos desde a tese do fundo até as vendas e aquisições recentes.
Na outra ponta, o KNIP11 foi o maior detrator da carteira, com recuo de -1,59%. Ainda assim, o fundo negocia a 0,97 do VP, ou seja, como negociava acima dos principais pares e a inflação deve impactar negativamente os dividendos no curto prazo, acreditamos que alguns dos investidores decidiram realizar parte da posição. Porém, seguimos confiantes na estratégia do fundo de alocar em ativos mais qualificados, ainda que remunerem um pouco menos o cotista no curto prazo.
Já a Carteira Ganho, composta majoritariamente por FIIs de tijolo negociados com maior desconto em relação ao valor patrimonial, recuou 0,74% em setembro, 0,54 p.p. abaixo do IFIX. Em 12 meses, acumula alta de 5,48%, ante 4,61% do índice.
O destaque do mês na Carteira Ganho de Capital fica com o Capitânia Shoppings (CPSH11), que segue com perspectivas de dividendos lineares até o fim de 2027 e recentemente tem feito aquisições que elevam o cap rate implícito do fundo, ou seja, busca incrementar a receita recorrente do portfólio e depender menos das reciclagens.
Outro nome em evidência é o PSEC11: seu portfólio segue em reestruturação, com o objetivo de alinhá-lo à estratégia do RBRX11, multiestratégia também gerido pela Pátria Investimentos, passo que antecede a futura união dos dois fundos em um veículo mais robusto e diversificado. Enquanto esse processo não acontece, acreditamos que o PSEC11 siga ganhando atratividade, já que é um dos multiestratégias mais descontados do IFIX e elevou seu dividendo recentemente.
Na ponta negativa, assim como o KNIP11 na Renda, destacamos o RZAT11 e o RECR11, que também possuem performance bastante correlacionada às leituras de IPCA. Considerando que o fundo da REC, inclusive, é um dos mais diversificados do segmento, com aproximadamente 100 CRIs no portfólio, negocia com um desconto bastante elevado e projetando uma normalização das leituras de inflação no ultimo trimestre do ano, consideramos que está bem posicionado para entregar bons dividendos e ainda alguma valorização de cota.
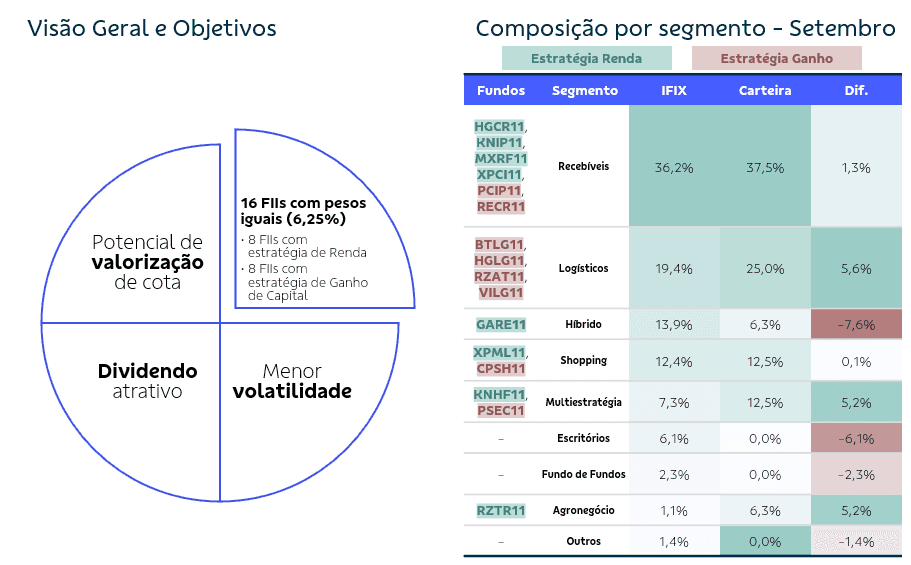
Para outubro, seguiremos com a mesma composição em ambas as carteiras, pois entendemos que estão aderentes ao cenário macroeconômico e aos objetivos de cada uma delas.
Para conhecer a tese e o momento de cada FII, consulte o PDF em anexo.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.