

Multiplan (MULT3) 3T26: linha de venda de imóveis contribui para expansão de receitas e redução da alavancagem financeira para menor patamar desde 2024.
Equipe do BB Investimentos analisa o resultado do 3T26 de Multiplan
Publicado por: Análise BB
 5 minutos
Atualizado em
30/10/2026 às 13:27


O portfólio de shoppings da Multiplan apresentou crescimento de 5,9% a/a em suas vendas totais no 3T26, atingindo R$ 6,4 bilhões no trimestre. Considerando o acumulado nos 9 primeiros meses do ano, o crescimento foi de 6,9% em relação ao mesmo período de 2025. Novamente, o destaque do portfólio ficou a cargo do MorumbiShopping (+23,4% a/a), após a recente inauguração de sua 6ª expansão, que adicionou mais de 6 mil m² de ABL ao empreendimento.
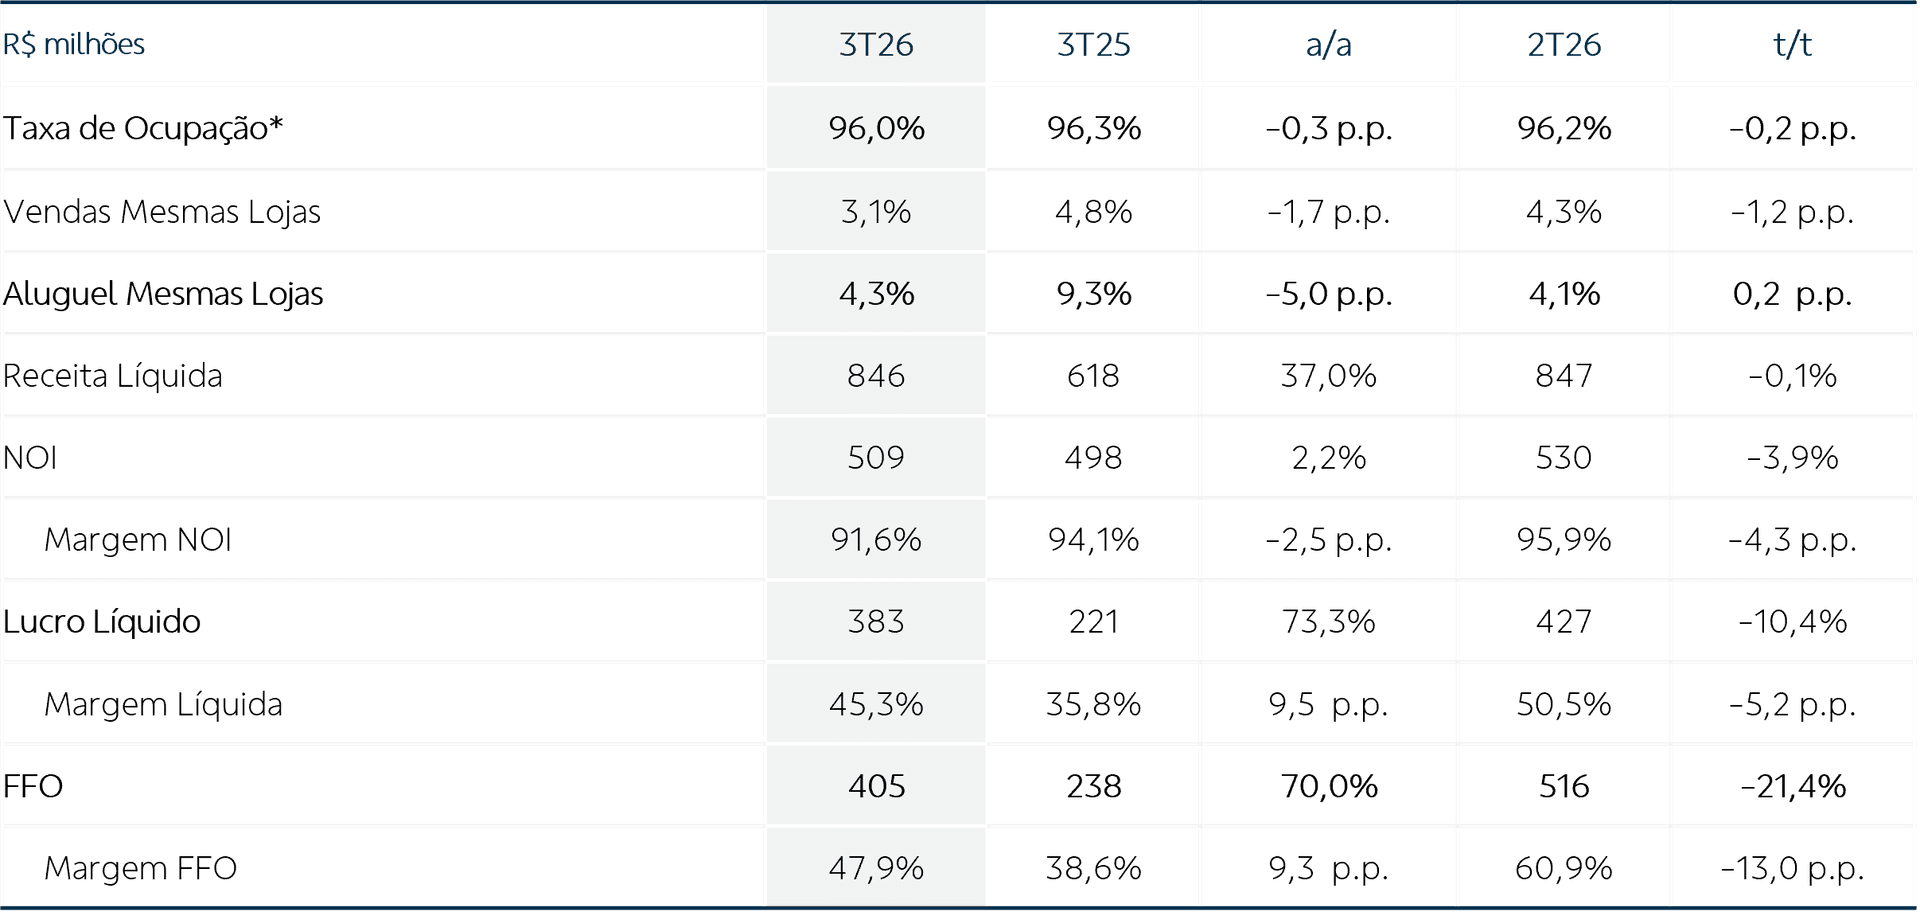
A taxa de ocupação apresentou leve recuo na base anual aos 96% (-0,27 p.p. a/a), mas ainda em patamar elevado. Enquanto isso, a inadimplência líquida atingiu -1% no período, indicando recuperação líquida de aluguéis em atraso no trimestre. O aluguel das mesmas lojas (SSR) mostrou crescimento de 4,3% em relação ao 3T25, superando a variação média do índice de inflação IGP-DI no período sobre seus contratos vigentes (+1,2%). O custo de ocupação apresentou um leve recuo na visão anual, aos 13% (-0,09 p.p. a/a), em função da diluição pelo crescimento do volume de vendas mais forte que os avanços nas receitas de aluguel no período.
A receita líquida atingiu R$ 846 milhões (+37% a/a), com relevante contribuição das receitas com estacionamento (+17,5% a/a) e receitas de serviços (+9,6% a/a). Mas o principal impulsionador da receita líquida no trimestre foi o avanço da linha de venda de imóveis, que contou com a conclusão da venda de 9,33% do ParkShoppingBarigüi, além da contribuição das fases em andamento do empreendimento residencial Golden Lake, em Porto Alegre (RS).
As despesas gerais e administrativas cresceram 5,2% a/a no 3T26, representando 5,8% da receita líquida no período (-1,8 p.p. a/a). Assim, o EBITDA alcançou R$ 598 milhões no trimestre (+37% a/a), com a margem EBITDA aos 70,7% (+0,17 p.p. a/a).
A dívida bruta da Multiplan alcançou R$ 5,4 bilhões (+6,2% t/t), após captação de R$ 300 milhões via Certificado de Recebíveis Imobiliários encerrada em agosto, com custo de 96,5% CDI e vencimento em 2034, alongando o perfil de dívida da companhia e contribuindo para uma redução de seu custo médio. No entanto, como houve incremento não só no EBITDA como também no fluxo de caixa operacional (FFO; +70% t/t), a relação dívida líquida/EBITDA recuou ao menor nível desde o 3T24, aos 1,76X (versus 1,93X no 2T26 e 2,26X no 3T25; bem abaixo dos covenants de 4,5X). Assim, a atual posição de caixa da companhia (R$ 927 milhões, +83% t/t), somada ao FFO gerado nos últimos 12 meses (R$ 1,8 bilhão, +10% t/t), é suficiente para arcar com todas as amortizações até 2030, o que entendemos como bastante confortável.
Ainda assim, vale lembrar que 96% da dívida da companhia está atrelada ao CDI que, em um cenário de Selic mais pressionada como o enfrentado nos últimos anos, levou a Multiplan a apresentar um resultado financeiro acumulado em 2026 de R$ -426 milhões (+9,6% a/a), limitando a entrega de resultados líquidos e reduzindo o protagonismo de seus resultados operacionais. De qualquer forma, o lucro líquido somou R$ 383 milhões (+73% a/a), com uma margem líquida de 45,3% (+9,5 p.p. a/a). No acumulado dos últimos 12 meses, o lucro líquido alcançou R$ 1,55 bilhão, um recorde histórico para a companhia, evidenciando a geração de valor de sua estratégia.
Desempenho da ação
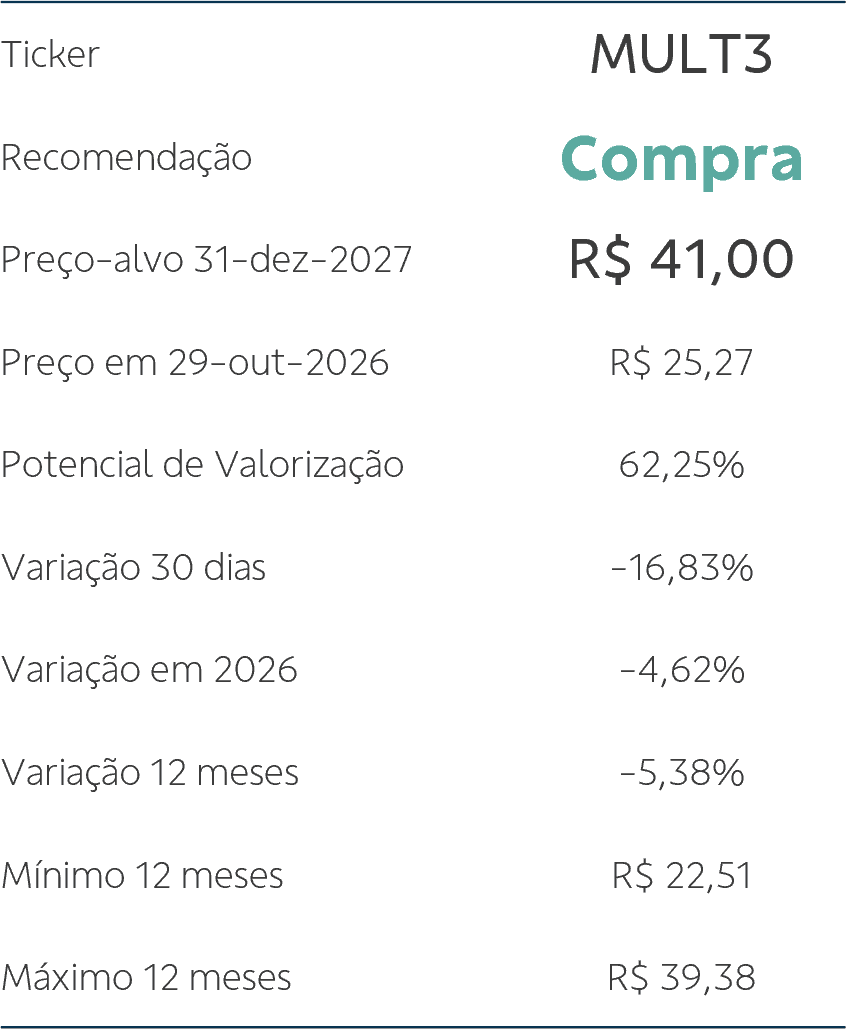
As ações MULT3 recuam 4,6% em 2026, performance abaixo da alta de 5% do Ibovespa no período, mas superando a forte baixa de 20% do índice setorial IMOB. Vemos o momento operacional da companhia como positivo, exibindo crescimento no ritmo de vendas, elevadas taxas de ocupação e baixa inadimplência. As receitas têm avançado, com destaque para os estacionamentos e o desempenho da reciclagem de participações minoritárias em seus empreendimentos. Além disso, a Multiplan apresenta um forte fluxo de caixa operacional proveniente de seu portfólio, contribuindo para uma gradual desalavancagem financeira ao longo dos últimos trimestres, mas que ainda gera uma limitação de entrega de resultados líquidos em um contexto de juros mais pressionados. O projeto de incorporação residencial Golden Lake também tem contribuído com a geração de receitas consolidadas da companhia, o que deve se estender pelos próximos anos conforme evolução das obras e lançamentos das novas fases. Dessa forma, vemos a companhia evoluindo em diversas frentes de sua operação, equilibrando expansões e revitalizações com forte geração de caixa, e uma estrutura de capital constantemente em adequação ao cenário atual. Lembrando que publicamos recentemente nossa revisão de premissas para o valuation da companhia, que pode ser consultada aqui.
Reiteramos a nossa recomendação de Compra e preço alvo de R$ 41,00 para final de 2027 para MULT3.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.