


Banco ABC (ABCB4) 1T25: poucos alívios.
Segundo analistas do BB Investimentos, o ABC Brasil entregou no 1T25 um resultado negativo.
Publicado por: Análise BB
 5 minutos
Atualizado em
09/05/2025 às 16:27


Destaques do Resultado
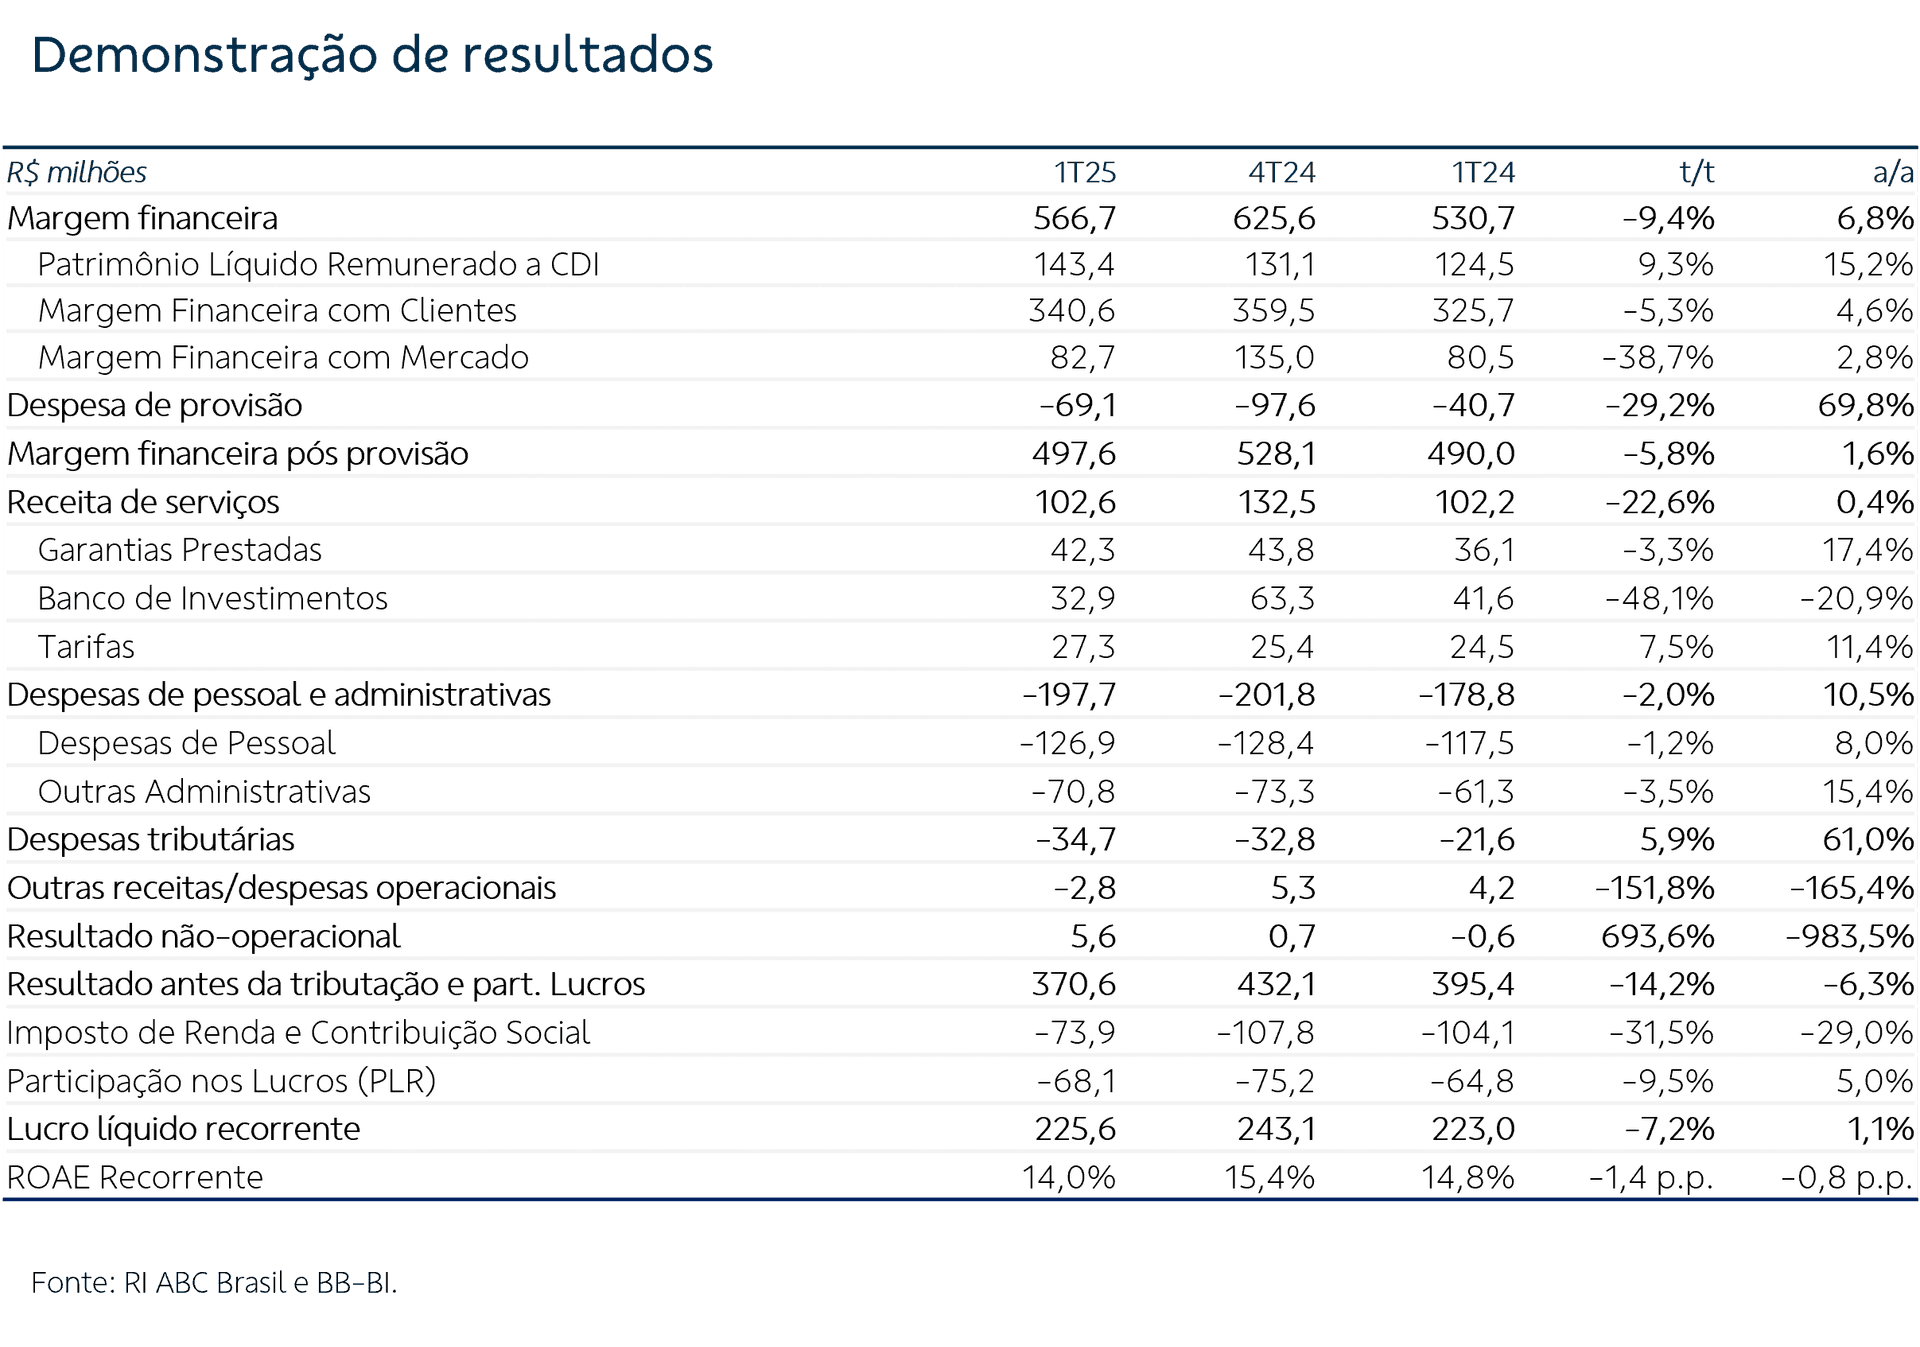
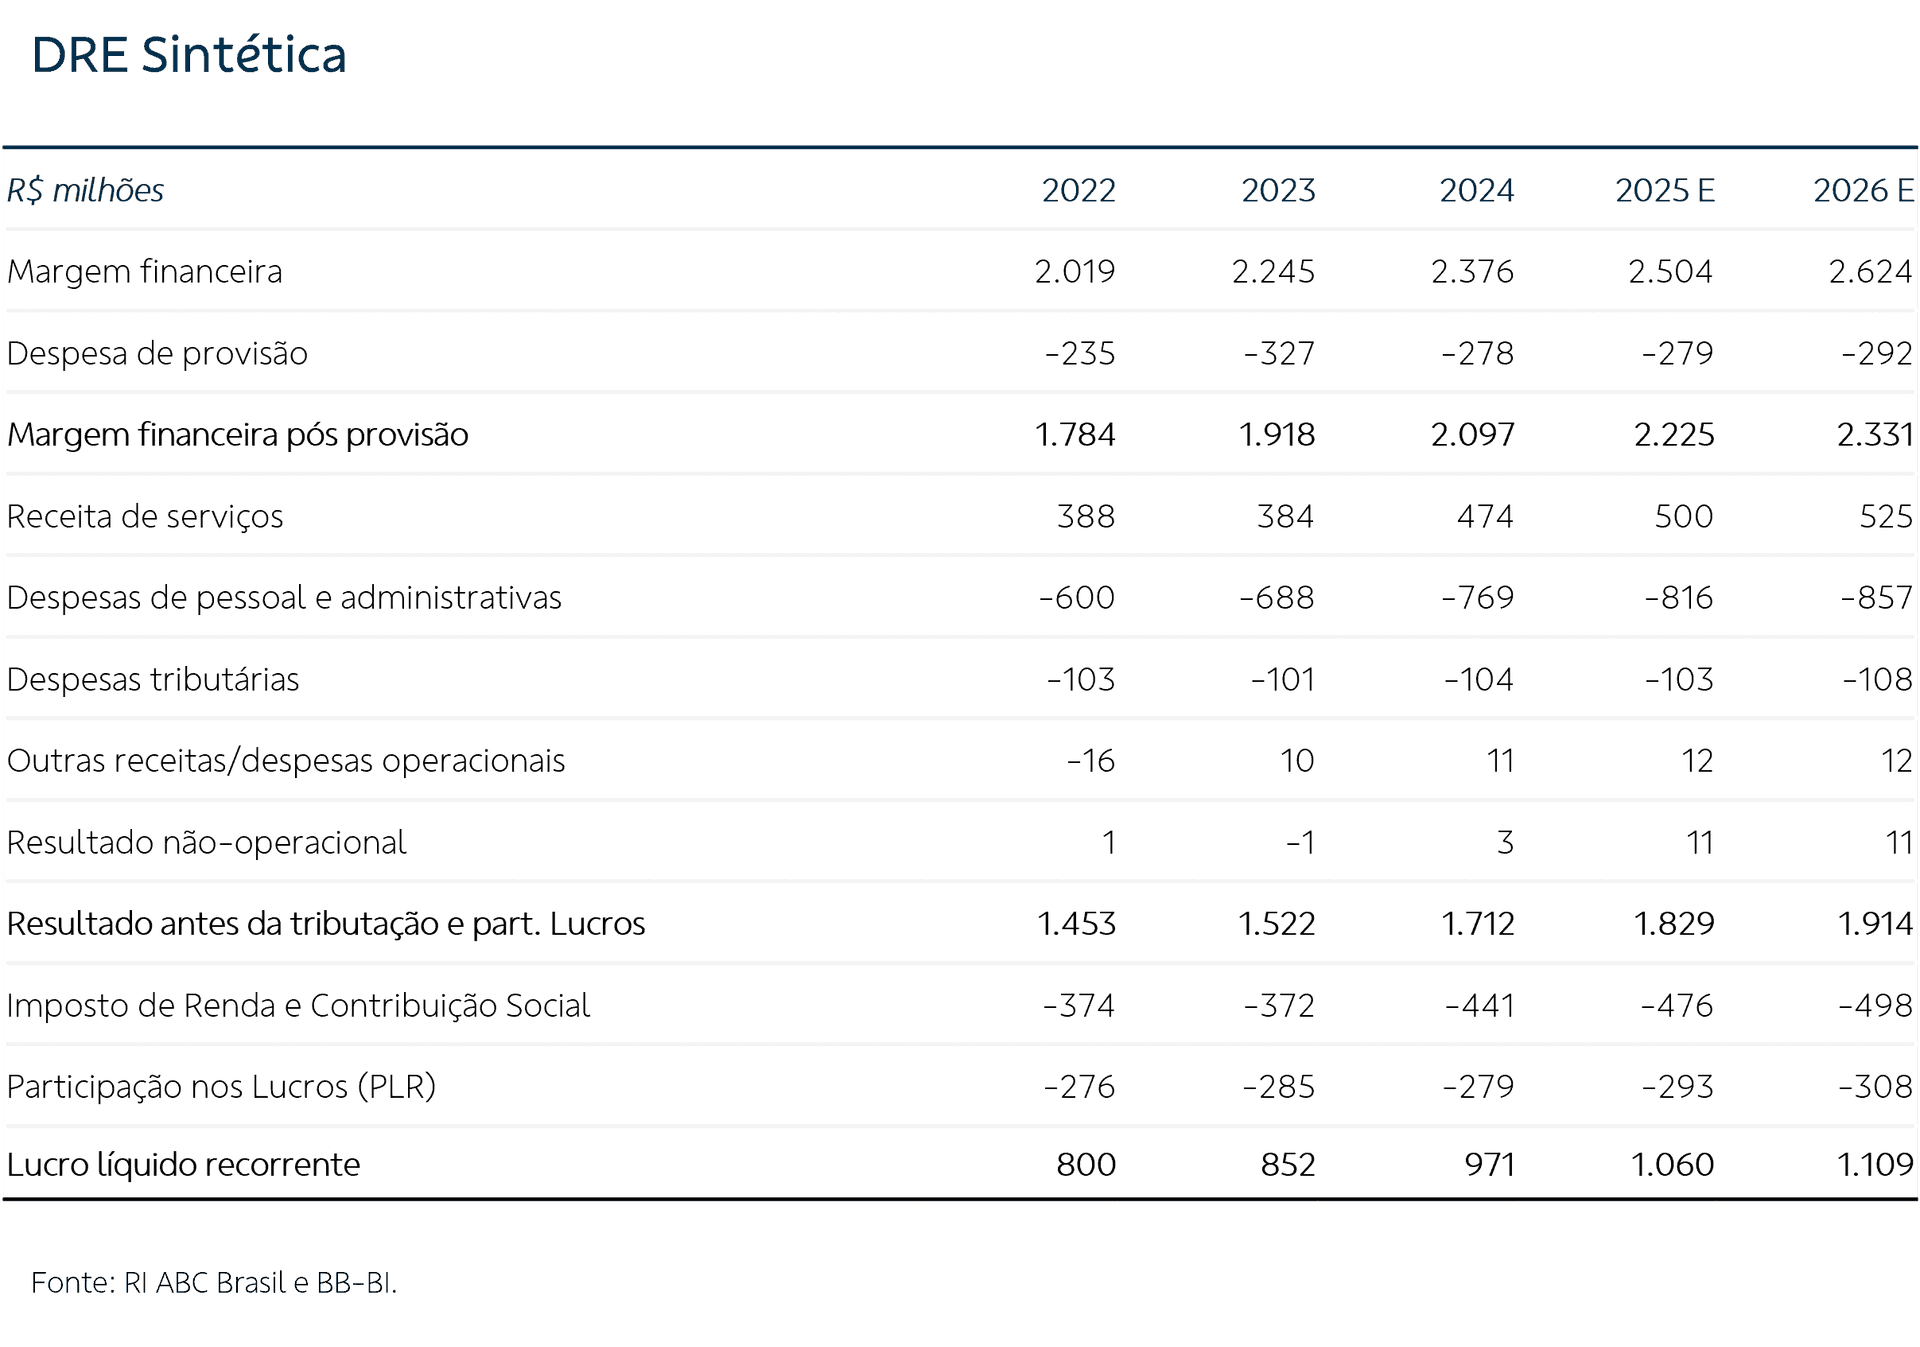
O Banco ABC Brasil reportou um resultado que consideramos negativo, com lucro líquido recorrente de R$ 226 milhões (-7,2% t/t e +1,1% a/a), equivalente a um ROAE recorrente de 14,1%. O resultado foi beneficiado principalmente pela redução trimestral das despesas com provisões e maior resultado de patrimônio remunerado a CDI, ao passo que margem com clientes e com o mercado fracas além de menores receitas de tarifas prejudicaram o agregado.
Momento. Em nossa leitura, o ABC entrega um 1T com mais cara de 1T do que a média do setor não apenas pela existência de elementos orgânicos prejudicados pela sazonalidade, o que já seria de se esperar, mas também por itens voláteis como margem com mercado e receitas de banco de investimentos em momentos desfavoráveis por contextos particulares. Soma-se a isso um conjunto de indicadores não necessariamente ruins, mas de avanços modestos quando positivos, e o diagnóstico é o de um conjunto que falha em empolgar.
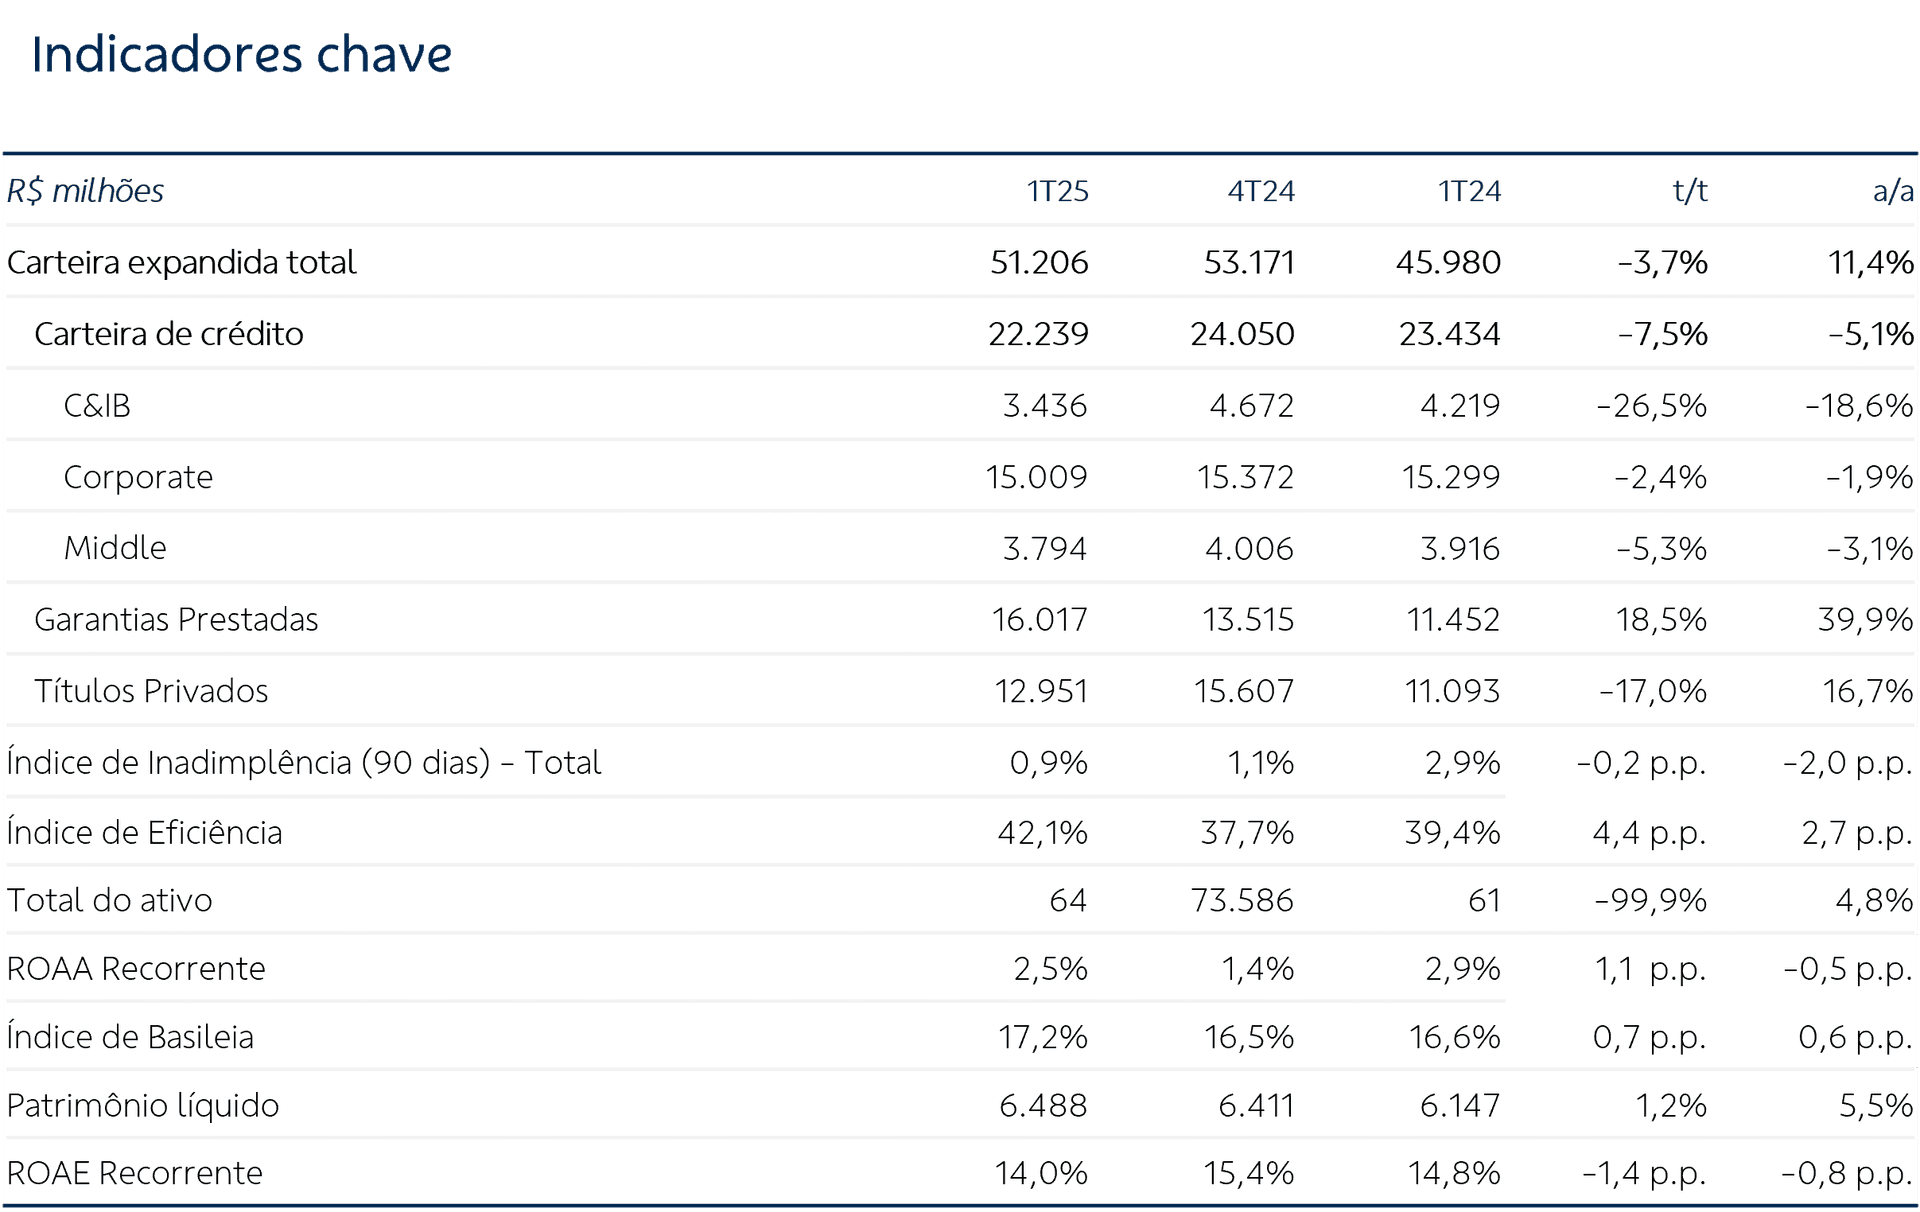
Os destaques positivos do resultado, em nossa análise, foram (i) o crescimento firme da carteira de crédito expandida (+11,4% a/a), com contribuição mais expoente do segmento Corporate (+20% a/a); (ii) a qualidade do crédito medida pela inadimplência, que recuou a 0,9% ante 1,1% no 4T24, na contramão da indústria, e com recuo expressivo da inadimplência do segmento Middle, que passou para 3,1% de 4,1% no 4T24, que acabou direcionando (iii) custo do crédito menor (em 0,5% - inferior aos 0,7% no 4T e já considerando a nova resolução 4.966).
Os destaques negativos ficaram por conta (i) da margem financeira com clientes, que apesar de crescer 4,6% a/a e de influência sazonal representou o terceiro recuo trimestral sequencial tanto de volume quanto de spread; (iI) da margem com o mercado, que respondeu negativamente ao comportamento da curva de juros e registrou 83 milhões (-38,7%) e pela margem líquida (NIM) que também recuou sequencialmente a 3,8% (de 4,2% no 4T24). As receitas de serviços recuaram forte, prejudicadas pela comparação com o 4T, quando as receitas de banco de investimentos foram atipicamente fortes, enquanto Tarifas e Garantias também recuaram, mas organicamente diante do contexto sazonal. As despesas variaram -2,0% t/t e 10,5% a/a, ainda dentro de um contexto de iniciativas estruturantes custosos para o ABC, mas em um trimestre em que receitas não acompanharam, vimos o índice de eficiência piorar significativamente: 4,4 pontos percentuais t/t (e 2,7 a/a), atingindo 42,1%.
Desempenho das ações
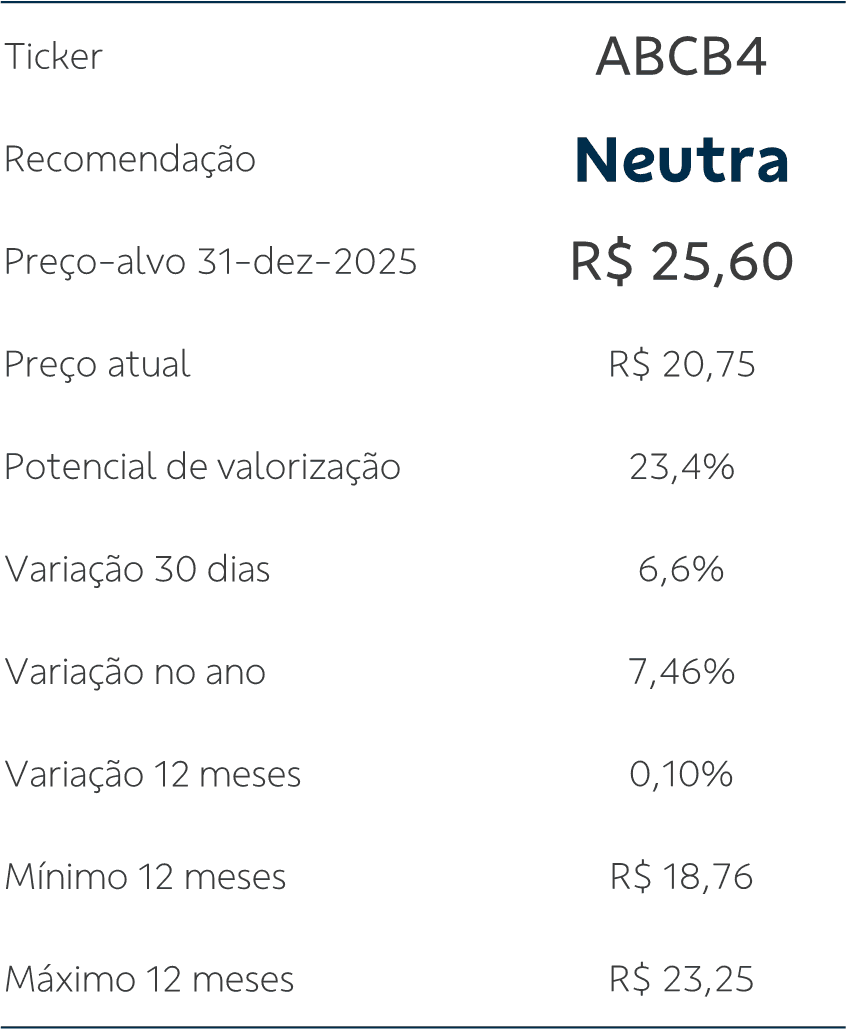
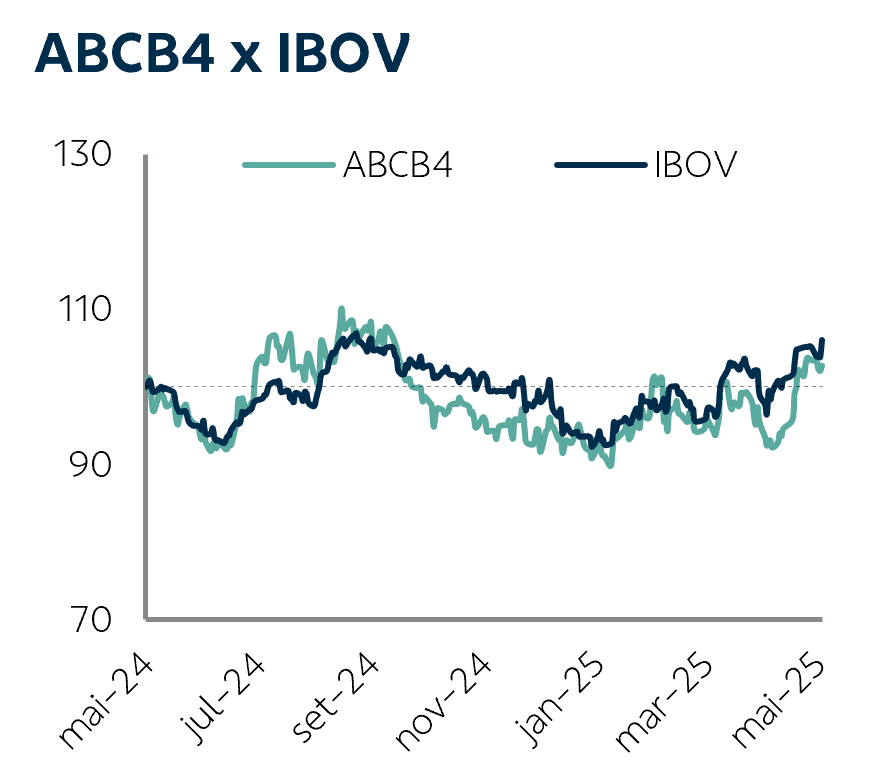
Considerando o período recente (12 meses), as ações do ABC se valorizam em linha com o Ibovespa, na esteira de resultados e perspectivas mornos. Recentemente (11/2/2025) alteramos a recomendação para as ações ABCB para Neutra. Desde então a ação oscilou 2,05%.
Perspectivas
Acreditamos que o ABC deva navegar ao longo de 2025 com um maior foco na rentabilidade da carteira de crédito, partindo para um ritmo de crescimento mais conservador, observando a tônica setorial que é a da cautela diante de um ciclo monetário restritivo. Paralelamente, o banco deve continuar envidando esforços na expansão de duas fronteiras: a da diversificação de receitas e da eficiência, com esta última sugerindo custos ainda em expansão, mas em ritmo aquém dos vistos nos períodos recentes, que envolveram investimentos em iniciativas estruturantes. Por outro lado, é provável que vejamos por conta do ambiente menos construtivo uma continuidade da pressão sobre a margem financeira e de provisionamentos mais proeminentes, o que deve compensar negativamente os ganhos vindos das demais frentes, assim mantendo a rentabilidade do banco pressionada. Apenas um trimestre após a nossa revisão de recomendação não foi suficiente para a reunião de indícios por parte do ABC de que um momento mais benigno se cristalize no horizonte e a construção de um otimismo para com o banco por nossa parte.
Preço-alvo e recomendação
Sem alterações no valuation, mantemos nosso preço-alvo em R$ 25,60. Conforme os itens elencados no parágrafo acima, mantemos nossa recomendação Neutra.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes, em princípio, fidedignas e de boa-fé. Embora tenham sido tomadas todas as medidas razoáveis para assegurar que as informações aqui contidas não sejam incertas ou equivocadas, no momento de sua publicação, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio, em função de mudanças que possam afetar as projeções da empresa, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança. Quaisquer divergências de dados neste relatório podem ser resultado de diferentes formas de cálculo e/ou ajustes. O Disclaimer completo encontra-se no relatório.