


Carteira de Fundos Imobiliários | Novembro 2026
O IFIX encerrou outubro em baixa de 2,89%, o que configura o sexto mês seguido de perdas, algo inédito na série histórica. Em contrapartida, os atuais níveis de P/VP ponderado e do spread frente à NTN-B de 10 anos reforçam a percepção de um ponto de entrada mais atrativo para os FIIs.
Publicado por: Análise BB
 10 minutos
Atualizado em
03/11/2026 às 11:44


Em outubro, o impasse no Oriente Médio seguiu com novas sanções e novos conflitos na região, levando o brent a atingir sua máxima em cinco meses, reforçando as perspectivas de uma inflação global mais elevada. No entanto, foi a disputa eleitoral no Brasil que deu o tom dos ativos de risco no mês, inclusive acionando o mecanismo de circuit breaker da bolsa no dia 26, que consiste na interrupção da negociação por um determinado tempo com objetivo de reduzir a volatilidade.
Diante desse cenário, o IFIX encerrou outubro em baixa de 2,89%, cotado a 3.646 pontos, o que configura o sexto mês seguido de perdas, algo inédito na série histórica. Vale notar que, ainda no decorrer do mês, o índice atualizou sua máxima histórica e também teve a terceira pior sessão de toda a série.
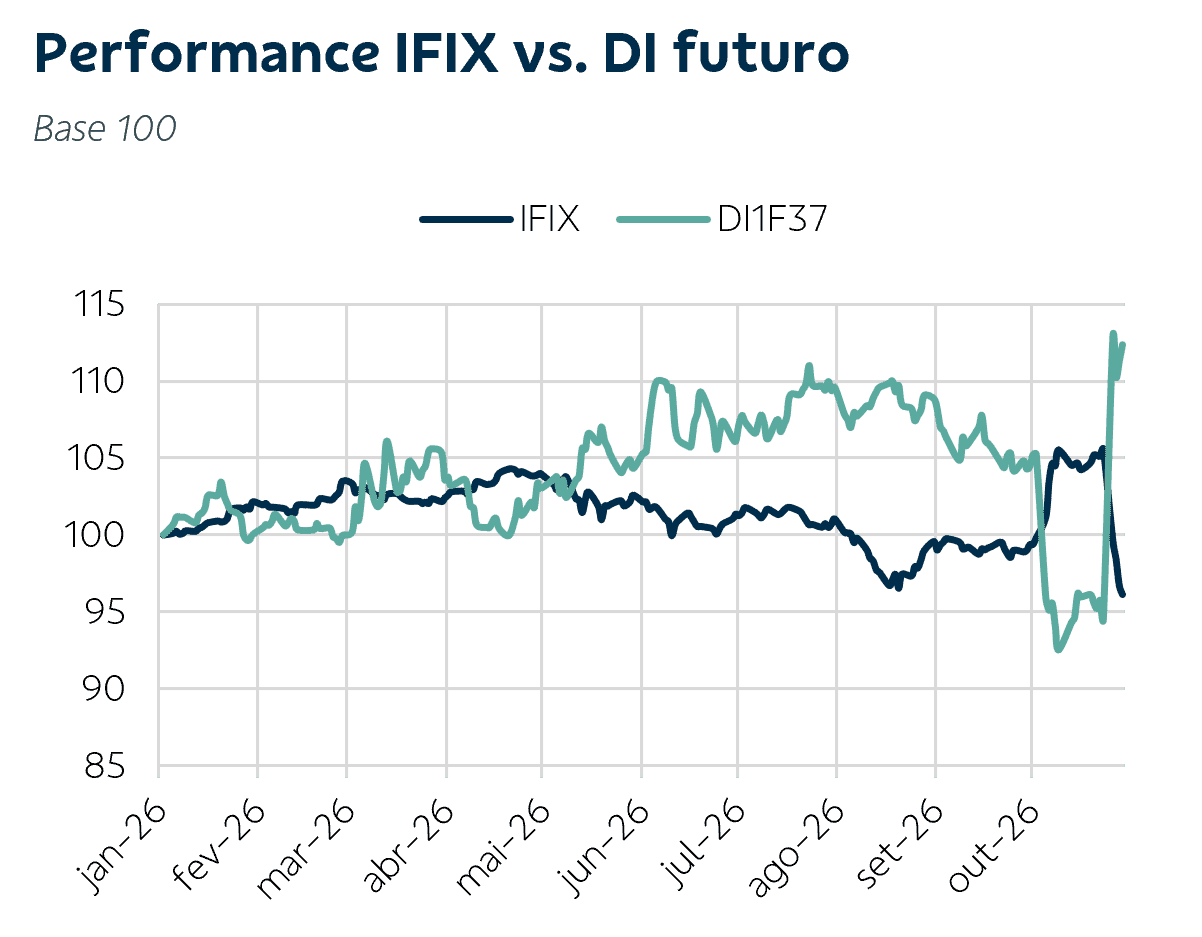
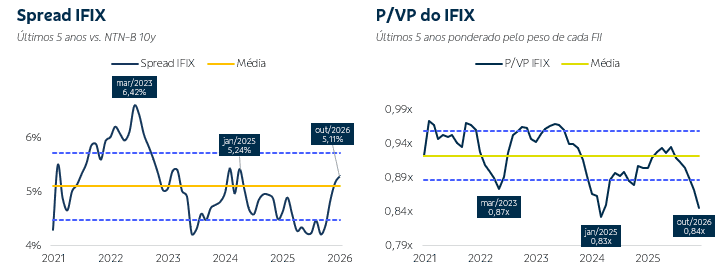
Nesse conjuntura, seguimos cautelosos e com preferência por ativos mais consolidados neste fim de 2026, mas também enxergamos uma janela de oportunidade interessante. De forma geral, observamos uma resiliência operacional da maioria dos FIIs, seja em função da evolução do nível de ocupação e preços de locação, seja no controle do risco de crédito. Por outro lado, ao projetarmos o P/VP histórico do IFIX e o spread vs. a NTN-B com vencimento de 10 anos, observamos níveis atrativos vs. a média dos últimos 5 anos e semelhança a períodos anteriores a grandes valorizações.
Carteira Sugerida
Conforme comentamos no Panorama Macro, em outubro, o IFIX seguiu em campo negativo (-2,89%) pelo sexto mês consecutivo, algo inédito na série histórica, e registra uma desvalorização de 3,41% em 2026. Em 12 meses, porém, segue em campo positivo (1,70%).
A Carteira Renda se mostrou resiliente mais uma vez, tendo seis dos oitos fundos superando o índice. Porém, não foi suficiente para entregar uma rentabilidade consolidada no mês acima do IFIX: -3,38 vs. -2,89%. Em 2026 e em 12 meses, no entanto, acumula variações de -2,14% e +2,17%, respectivamente, superando o benchmark em ambos os períodos. Já o dividend yield anualizado de outubro foi de 12,76% vs. 12,35% do índice.
O grande destaque negativo da Carteira Renda foi o Riza Terrax (RZTR11), que recuou mais de 12% no mês e estendeu as perdas de 2026 para 13,8%. Embora o fundo tenha uma estratégia de arrendamentos de fazendas a taxas pré-fixadas, condição adversa em cenários de abertura de curva de juros, em nossa visão, o movimento de realização pode estar relacionada a outra narrativa: a dificuldade da retomada da posse da Fazenda Bom Jardim, que apresentou inadimplência em junho desse ano, no qual há uma perda de receita de curto prazo, mas uma perspectiva de ganhos adicionais caso haja a venda da fazenda no futuro.
O dificultador, porém, é que alguns investidores seguem projetando um tempo bastante dilatado para essa retomada e assim uma venda, pois o arrendatário está em Recuperação Judicial e o caso judicializado. Outros têm questionado, inclusive, a legalidade da estratégia de Sale&Leaseback adotada pelo fundo.
Concordamos que o momento é desafiador para o fundo, sobretudo com um El Niño no radar, mas é importante destacar que a fazenda respondia por cerca de 3,5% das receitas do fundo, que o Riza Terrax conta com outras 23 fazendas e que já observamos casos semelhantes de retomada de posse em outros fundos.
Outro que merece destaque é o XPML11, que neste mês fez movimentações importantes no portfólio: (i) concluiu a venda do Shopping Cidade Jardim com lucro de aproximadamente R$ 2,07/cota. O ativo fazia parte desde 2018 e era considerado um dos melhores ativos do FII, mas, segundo a gestora, demandava investimentos contínuos que drenavam parte do retorno, ficando menos atrativo que outras opções de mercado. Em contrapartida, (ii) concluiu a compra de 60% do São Bernardo Plaza Shopping (SP), da Allos.
A Carteira Ganho, composta majoritariamente por FIIs de tijolo negociados com maior desconto em relação ao valor patrimonial, recuou 4,22% em outubro, 1,33 p.p. abaixo do IFIX. Em 12 meses, acumula variação de -0,42%, enquanto o índice avança 1,70%.
Na ponta positiva, HGLG11 e BTLG11, os maiores FIIs logístico da bolsa. No caso do BTLG11, após as últimas emissões, segue qualificando o portfólio com galpões próximos da cidade de São Paulo, onde a vacância é baixa e o preço de locação segue se elevando.
Em relação aos fundos de crédito, observamos uma queda nos dividendos conforme as leituras mais fracas de inflação nos últimos meses, o que levou a uma pressão vendedora. Como resultado, os fundos presentes na carteira recuaram: PCIP11 (-4,81%) e RECR11 (-3,70%). Contudo, com portfólios bem diversificados e sem problemas graves de inadimplência, seguimos confiantes em uma retomada dos dividendos nos próximos meses, em linha com leituras mais normalizadas de inflação.
Esse contexto dos FIIs de Recebíveis se somou as teses do CPSH11, RZAT11 e PSEC11. O RZAT11 segue com receitas de locação pressionadas em razão das leituras amenas de inflação, enquanto o CPSH11 vem tendo dificuldade de ganhar os olhares dos investidores em detrimento de seus pares embora tenha um guidance de dividendos elevado até o fim de 2027. Já o PSEC11, aprovou junto aos cotistas a integralização ao RBRX11.
Conforme vínhamos falando em relatórios anteriores, o PSEC11 buscava um reposicionamento do portfólio por dois motivos: (i) reforçar os resultados recorrentes e elevar os dividendos, movimento se iniciou no 3T26; (ii) aproximar da estratégia do RBRX11, multiestratégia igualmente gerido pela Pátria, abrindo espaço para uma proposta de consolidação. Diante do crescimento da indústria, avaliamos que o aumento da liquidez e robustez via unificação é positiva, especialmente aos investidores do PSEC11, que devem capturar uma assimetria positiva na relação de troca a VP. Comentamos mais no Flash de Mercado publicado no InvesTalk.
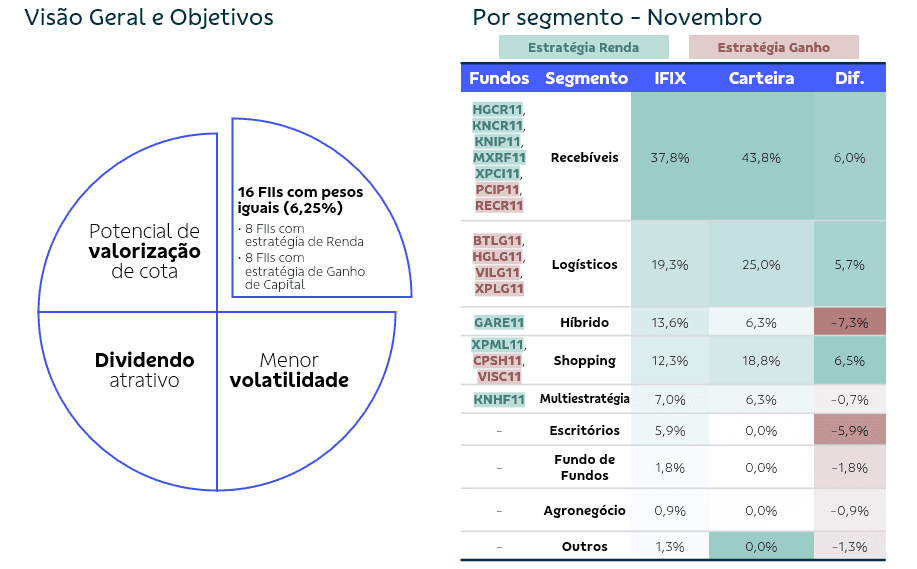
Para novembro, realizaremos três mudanças com objetivo de adequar a estratégia ao cenário que se desenha neste reta final de 2026.
- Renda: apesar de seguirmos com perspectiva positiva, optamos pela saída do RZTR11, pois entendemos que o mercado tem reagido mais a nebulosidade da retomada de posse que a tese geral do fundo. Em seu lugar, escolhemos o KNCR11, que apesar de negociar com ágio de 2% sobre o VP, tem estratégia de recebíveis mais qualificados (High Grade) CDI+ e deve seguir sendo beneficiado por um juros ainda elevado no curto prazo. Além disso, a carteira passa a contar com o maior fundo do IFIX em termos de Patrimônio e representatividade, e com volatilidade bem mais controlada.
- Ganho: optamos pela saída do RZAT11 para a entrada do XPLG11, ambos logísticos. O racional é dar mais liquidez e aderência ao IFIX para a carteira e também capturar ganhos, já que o XPLG11 negocia com desconto acima da sua média dos últimos 5 anos. Também substituímos o PSEC11, que pode deixar de ser negociado já neste mês e se integralizar ao RBRX11. Em seu lugar, escolhemos o VISC11, no qual reciclou parte do portfólio, obtendo lucro por cota e perspectiva de redução de alavancagem que, somados, podem proporcionar uma elevação dos dividendos nos próximos meses.
O VISC11, inclusive, foi tema do nosso último podcast Conexão FII disponível no Youtube. Ao longo desse ano, também entrevistamos o executivo da plataforma de dados imobiliários da Buildings, além dos gestores do TEPP11, CPSH11, RZAT11, VILG11, HGBS11.
Confiram nossa playlist e deixe seu comentário com sugestões para os próximos episódios (clique aqui).
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.