

Ultrapar (UGPA3): Revisão de preço e comentários Ultra Day 2026
Daniel Cobucci, analista de investimentos do BB-BI, divulga nova revisão de preço e traz comentários sobre o evento Ultra Day 2026.
Publicado por: Análise BB
 6 minutos
Atualizado em
13/10/2026 às 11:37


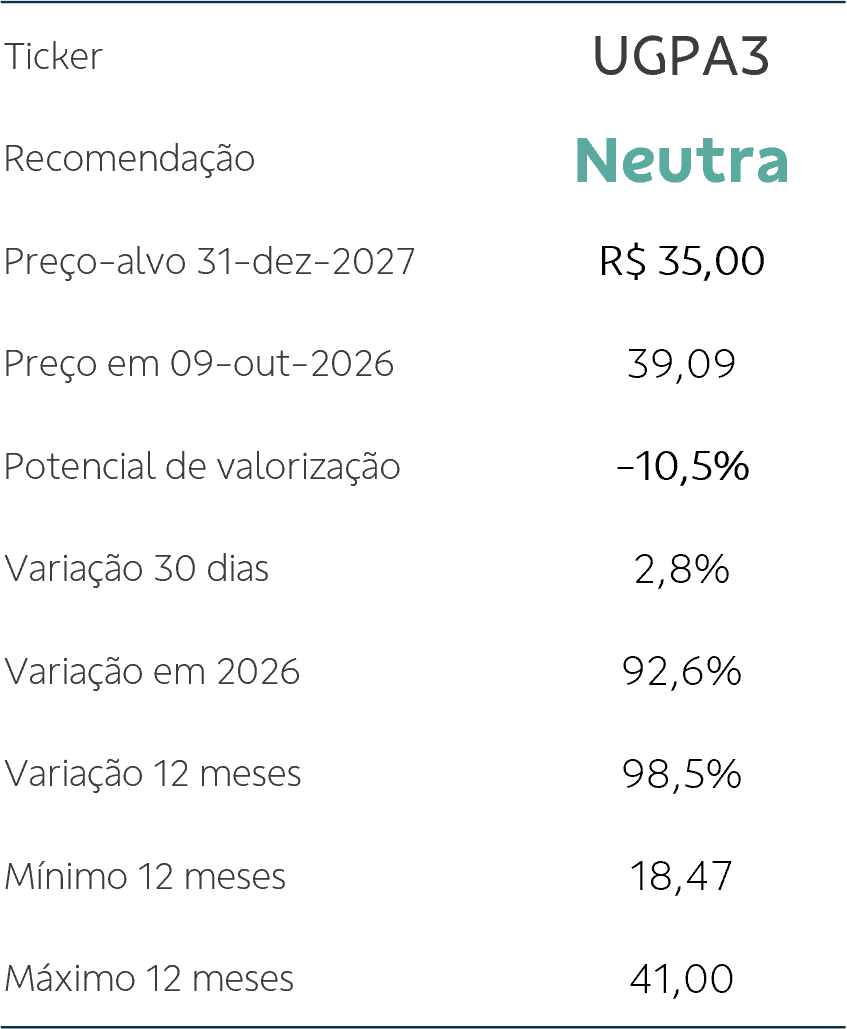
Na semana passada, estivemos presentes na última edição do Ultra day, realizado na sede da companhia, com a presença dos líderes de todas as empresas da holding, que conduziram apresentações que puderam agregar transparência, além de debates mais aprofundados sobre as teses de investimento que envolvem o grupo. Nossa percepção positiva sobre a companhia foi reforçada, com a Ultrapar seguindo como uma empresa resiliente e diversificada, exposta a teses que já têm um histórico de crescimento e mantêm boas perspectivas, como iremos discutir a seguir para cada segmento do grupo. Revisamos nossas estimativas e apresentamos nosso novo preço alvo para 2027, em R$ 35,00, mantendo a recomendação neutra, justificada pela ausência de upside resultante de nosso modelo DCF (fluxo de caixa descontado) em relação ao preço atual.
Como comentamos em nossa última revisão, a Ultrapar promoveu um bem sucedido turnaround, após um período de retornos mais baixos, tanto por perda de competitividade no setor de distribuição de combustíveis como por uma alocação de capital que entregava menos sinergias, resultando na saída da Ultrafarma e Oxiteno. Assim, a companhia redirecionou suas apostas com a aquisição da Hidrovias do Brasil e um plano de investimentos focado em maior eficiência na Ipiranga e Ultragaz, combinado a um aumento de capacidade na Ultracargo, o que tem resultado em crescente rentabilidade do grupo, turbinada pela melhoria no ambiente competitivo em distribuição de combustíveis.
A operação de trading tem sido uma alavanca importante neste sentido, dado que a combinação de três fatores permitiu à companhia capturar margens de comercialização sem precedentes no mercado doméstico: i) as operações contra o crime organizado trouxeram volumes para a legalidade e melhoraram condições de embandeiramento (como fica evidente na redistribuição da participação de mercado no Rio de Janeiro entre as três companhias listadas após o fechamento da Refit, por exemplo); ii) a escassez de derivados no mercado global, consequência dos conflitos geopolíticos, dificultou a atuação de importadores menores, e a garantia de suprimento da Ipiranga e pares listados aumentou a atratividade de pertencer a uma grande rede; iii) as condições de precificação ficaram mais favoráveis nos últimos anos, já que a Vibra, após sua privatização (enquanto BR Distribuidora), deixou de ser a referência de teto de preços, o que mantinha as margens mais contidas mesmo em cenários de maior aperto na oferta. Com tal combinação, vimos neste ano as companhias reportando margem Ebitda trimestrais superiores a R$ 400/m3, quando o usual até 2025 eram margens na faixa dos R$ 150 a R$ 200/m3, sinalizando, em nossa visão, boas condições de rentabilidade no curto prazo, mas que não se sustentam nas condições mais normalizadas de oferta do setor.
Comentamos a seguir os principais destaques estratégicos para cada linha de negócio:
Ipiranga. O combate às ilegalidades vem tornando o ambiente competitivo da distribuição mais favorável. A participação dos agentes irregulares caiu de 24,4% para 20,0% entre o 1S25 e o 1S26, enquanto a janela de importação permanece fechada, o que sustenta parte relevante da expansão de margens da companhia. Ainda assim, em nosso modelo, consideramos as margens tão superiores à média histórica na rede de postos como temporárias. O resultado de trading dobrou em relação a 2025, favorecido por condições que também não devem se perpetuar: níveis históricos de arbitragem fechada, alta volatilidade nos preços internacionais e restrições geopolíticas na oferta, que afastaram os supridores especulativos do mercado. A agenda regulatória ainda tem possíveis avanços, já que a monofasia do ICMS no etanol segue pendente, e o controle da mistura de biodiesel segue como um desafio, bem como a efetiva aplicação da lei do devedor contumaz. De toda forma, a companhia tem feito bom aproveitamento desse cenário, registrando ganho a/a de 0,8 p.p. de market share, 321 novos postos e R$ 800 milhões de eficiência logística capturados em três anos, com logística, otimização de ativos e infraestrutura.
ICONIC. O negócio de lubrificantes segue por um rumo operacional consistente, com EBITDA crescendo a um CAGR de 42% desde 2017 e market share próximo de 26%, apoiado na estratégia multimarca, na infraestrutura industrial e no maior centro tecnológico do setor na América do Sul. O ponto de atenção está na conversão de caixa: o fluxo de caixa operacional ficou negativo em R$ 224 milhões no 1S26, pressionado pela maior necessidade de capital de giro diante da alta de 109% no custo do óleo básico. O contexto evidencia a sensibilidade do negócio a choques de custo de insumos e a dificuldade de repassá-los sem consumir caixa no curto prazo, mas vemos com bons olhos não apenas as perspectivas, mas também a iniciativa de maior reporte do segmento, que ganhou uma seção dedicada no evento.
Ultragaz. A empresa segue resiliente, com market share de 21,9%, margens robustas e crescimento acelerado em novas energias, com 538 MWm comercializados em energia elétrica de alta tensão (+33% a/a) e 143 mil m³/dia de biometano. A captura de sinergias, porém, ainda se mostra modesta, mas com boas perspectivas, em nossa opinião. No segmento granel, a revisão da carteira trouxe clientes com melhor risco-retorno e elevou a exposição ao agronegócio, mas ainda com volumes mais baixos neste semestre, em comparação com 2024 e 2025. Vale considerar que as novas energias crescem em forte ritmo, mas sobre uma base ainda pequena, ou seja, ainda não são suficientes para compensar o crescimento mais modesto típico de um mercado de GLP maduro.
Ultracargo. A tese permanece atrativa, ancorada na dependência brasileira de importação de derivados e no aumento da produção de etanol de milho no Centro-Oeste, com os terminais de Itaqui e Vila do Conde já em maturidade e trazendo bons retornos. O desafio está nas expansões mais recentes, em Rondonópolis, Paulínia, Palmeirante e Santos, que seguem em ramp up. A companhia aponta que atrasos no licenciamento e uma maturação mais lenta, em um cenário de redução das importações, pesaram sobre o retorno desses ativos. Em nosso entendimento, Miritituba é um acerto estratégico por trazer maior integração, porém, com o processo de construção e ramp up, ainda veremos impactos dos custos antes desse ciclo de investimentos estar consolidado e poder materializar retornos mais elevados.
Hidrovias. A reestruturação financeira foi transformacional, com a alavancagem caindo de 7,0x no 4T24 para 2,4x no 2T26, combinando aumento de capital, maior disponibilidade de capital de giro e menor custo de financiamento (risco Ultra como benefício no custo de crédito). A operação, porém, passa por uma curva de aprendizado mais longa que o esperado: no Corredor Norte, o volume de grãos caiu 12% no 1S26, pressionado por gargalos na recepção de carga na estação de transbordo, o que exigiu maior uso do RodoTUP e terceirização do transbordo. No Paraguai, a priorização de minério de ferro alongou o ciclo das viagens e a margem bruta recuou de 48% para 41%. Existe ainda um risco regulatório envolvendo o impasse sobre a dragagem do rio Tapajós, fator que, considerado o evento de El Niño, pode comprometer o escoamento de grãos (embora a companhia tenha demonstrado otimismo com os avanços e possível inicio das dragagens no curto prazo). Vemos de modo positivo a redução de mais de 50% no capex do projeto de expansão do terminal de uso privado (TUP) no Arco Norte, mas vale lembrar que este segue como o segmento de maior risco de execução do portfólio.
Em resumo, o evento respaldou nossa visão de uma Ultrapar mais robusta, com balanço preparado para diferentes cenários e forte geração de caixa, além de uma alavancagem de 0,9x (abaixo do target de 1,0x–1,5x) e um ROIC de 17,3%. A disciplina de alocação de capital segue como principal elemento da tese: foram R$ 28,1 bilhões alocados desde 2021, com 14 transações concluídas e redução de 16% no custo da holding, um posicionamento que permite M&As, recompras e dividendos, ainda que o resultado de 2026 seja extraordinário e que a volatilidade deve seguir em alta. Considerado o retorno total ao acionista de 90% em 12 meses, entendemos que parte relevante dessa melhora já está refletida no preço, o que deixa novas altas vinculadas à possibilidade da Ipiranga converter as margens atuais em um patamar recorrente, bem como a Hidrovias e Ultracargo materializarem os retornos sobre os investimentos feitos.
Valuation
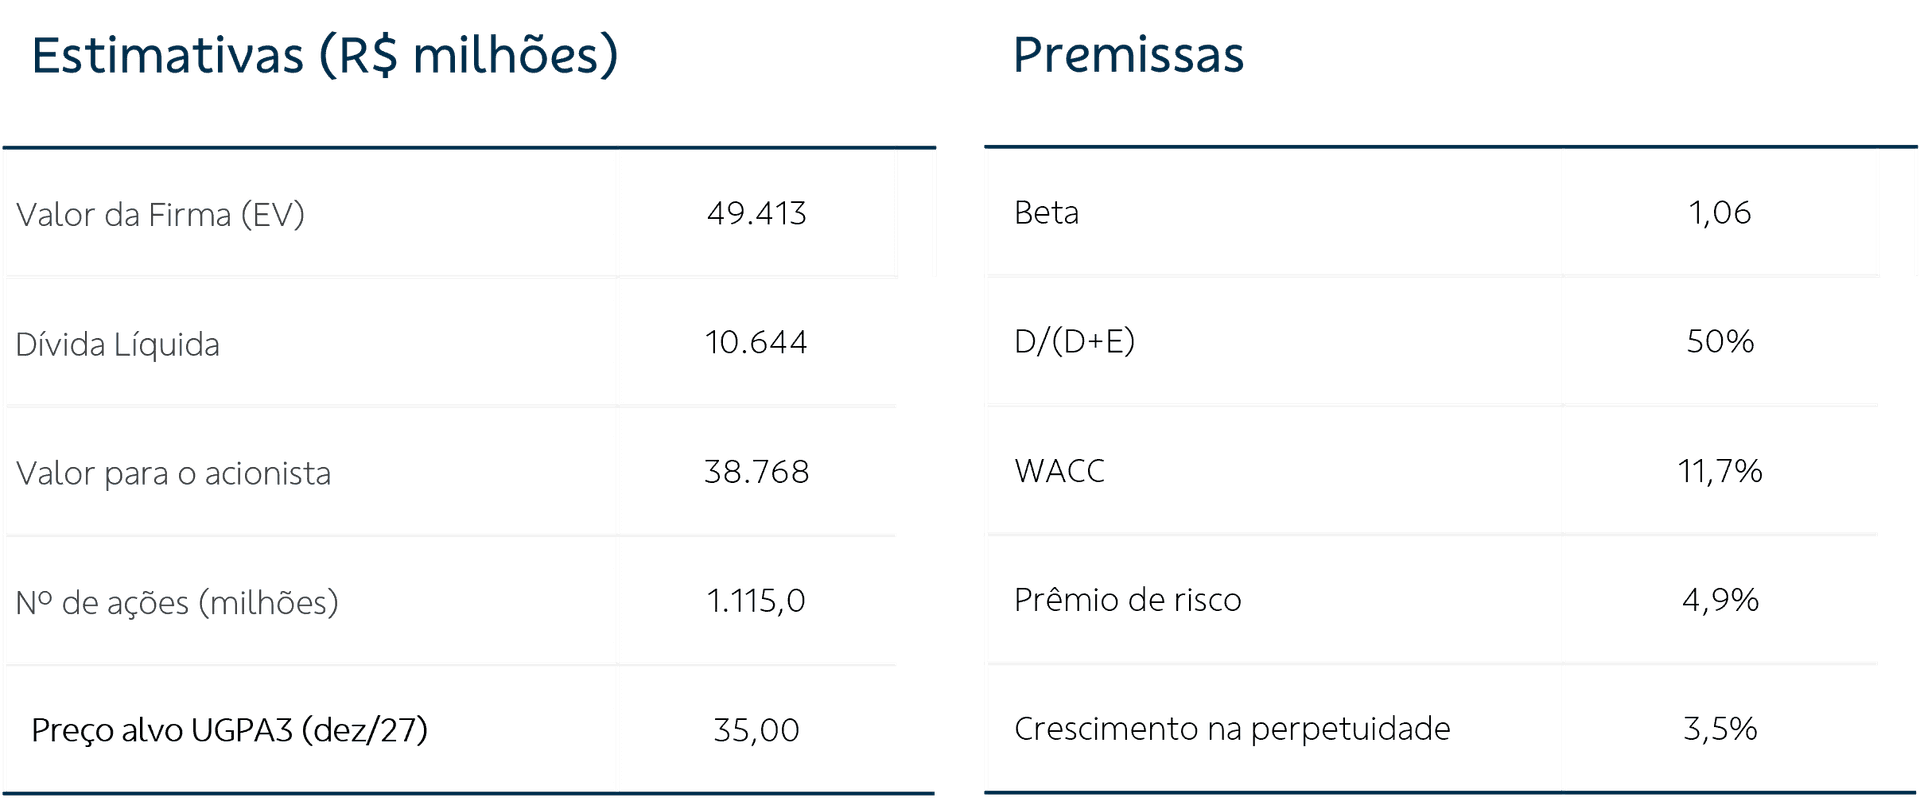
Atualizamos nossas estimativas e preço-alvo para UGPA3. O novo preço alvo para 2026 é de R$ 35,00 (antes em R$ 25,00), mantendo a recomendação neutra. Nossa avaliação deriva de um método de Fluxo de Caixa Descontada (DCF) de dez anos, assumindo um WACC em 11,7% e um crescimento na perpetuidade de 3,5%.
Projetamos uma receita líquida de R$ 160 bilhões para 2026, incremento de 13% a/a, com um volume 4% superior a/a. Nossa tese de investimento para a companhia se fundamenta em (i) ambiente competitivo mais favorável em distribuição, pode trazer maior volume e efeito de diluição de custos fixos (Ipiranga); (ii) novas aplicações para uso do gás no segmento industrial e/ou novos investimentos relacionados a energia renovável (Ultragaz); (iii) na Ultracargo, aumento da movimentação de combustíveis e expansões com as integrações e expansões projetadas com o movimento de interiorização; (iv) a Hidrovias deve acompanhar o crescimento do agronegócio e da exportação de grãos (Arco Norte), bem como a expansão da produção de minério (Corredor Sul); e (v) as recentes ações de combate à concorrência desleal tendem a melhorar a rentabilidade do setor por meio do aumento da confiança do consumidor nas grandes redes.
Os riscos para nossa tese de investimento incluem, entre outros: (i) riscos de execução e/ou crescimento menor do que o esperado; (ii) redução no ritmo de crescimento da frota de automóveis; (iii) mudanças regulatórias e/ou tributárias que afetem as condições atuais de cada uma das companhias do grupo; (iv) concorrência mais intensa na distribuição de combustível no varejo, o que pode afetar as margens da Ipiranga e/ou a capacidade de embandeirar postos; e (v) na Hidrovias, a dependência de condições climáticas e infraestrutura (dragagens e execução de projetos) pode limitar rentabilidade.
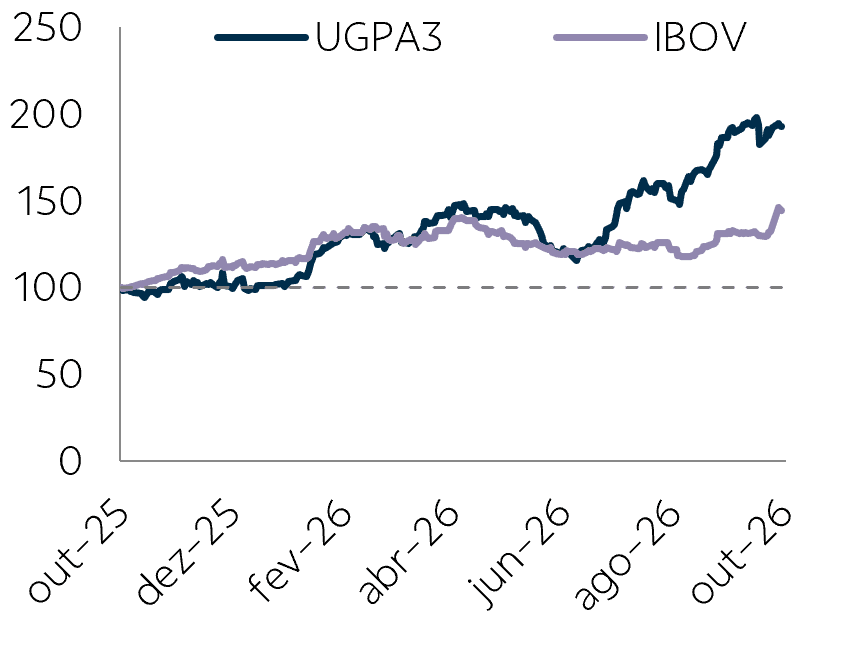
O papel UGPA3 sobe 99% nos últimos doze meses, acima dos 49% de alta no Ibovespa, e dos 80% de alta de seu principal par listado – a Vibra – no mesmo período (Raízen cai 56%, mas por razões de seu endividamento e recuperação extrajudicial). Em nossa opinião, o setor deve seguir performando bem, no contexto de melhoria na competitividade com as ações contra ilegalidades, ainda que as elevadas taxas de juros domésticas e a persistência de fraudes/evasão fiscal devam seguir limitando a rentabilidade.
UGPA3 vs IBOV
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.