
Setorial Siderurgia e Mineração | Novembro 2026
Especialistas do BB analisam os indicadores setoriais mais recentes de siderurgia e mineração.
Publicado por: Análise BB
 4 minutos
Atualizado em
11/11/2026 às 11:52


Na China, os dados de atividade seguem mistos e as exportações de aço avançaram ainda mais, assim como os estoques de minério
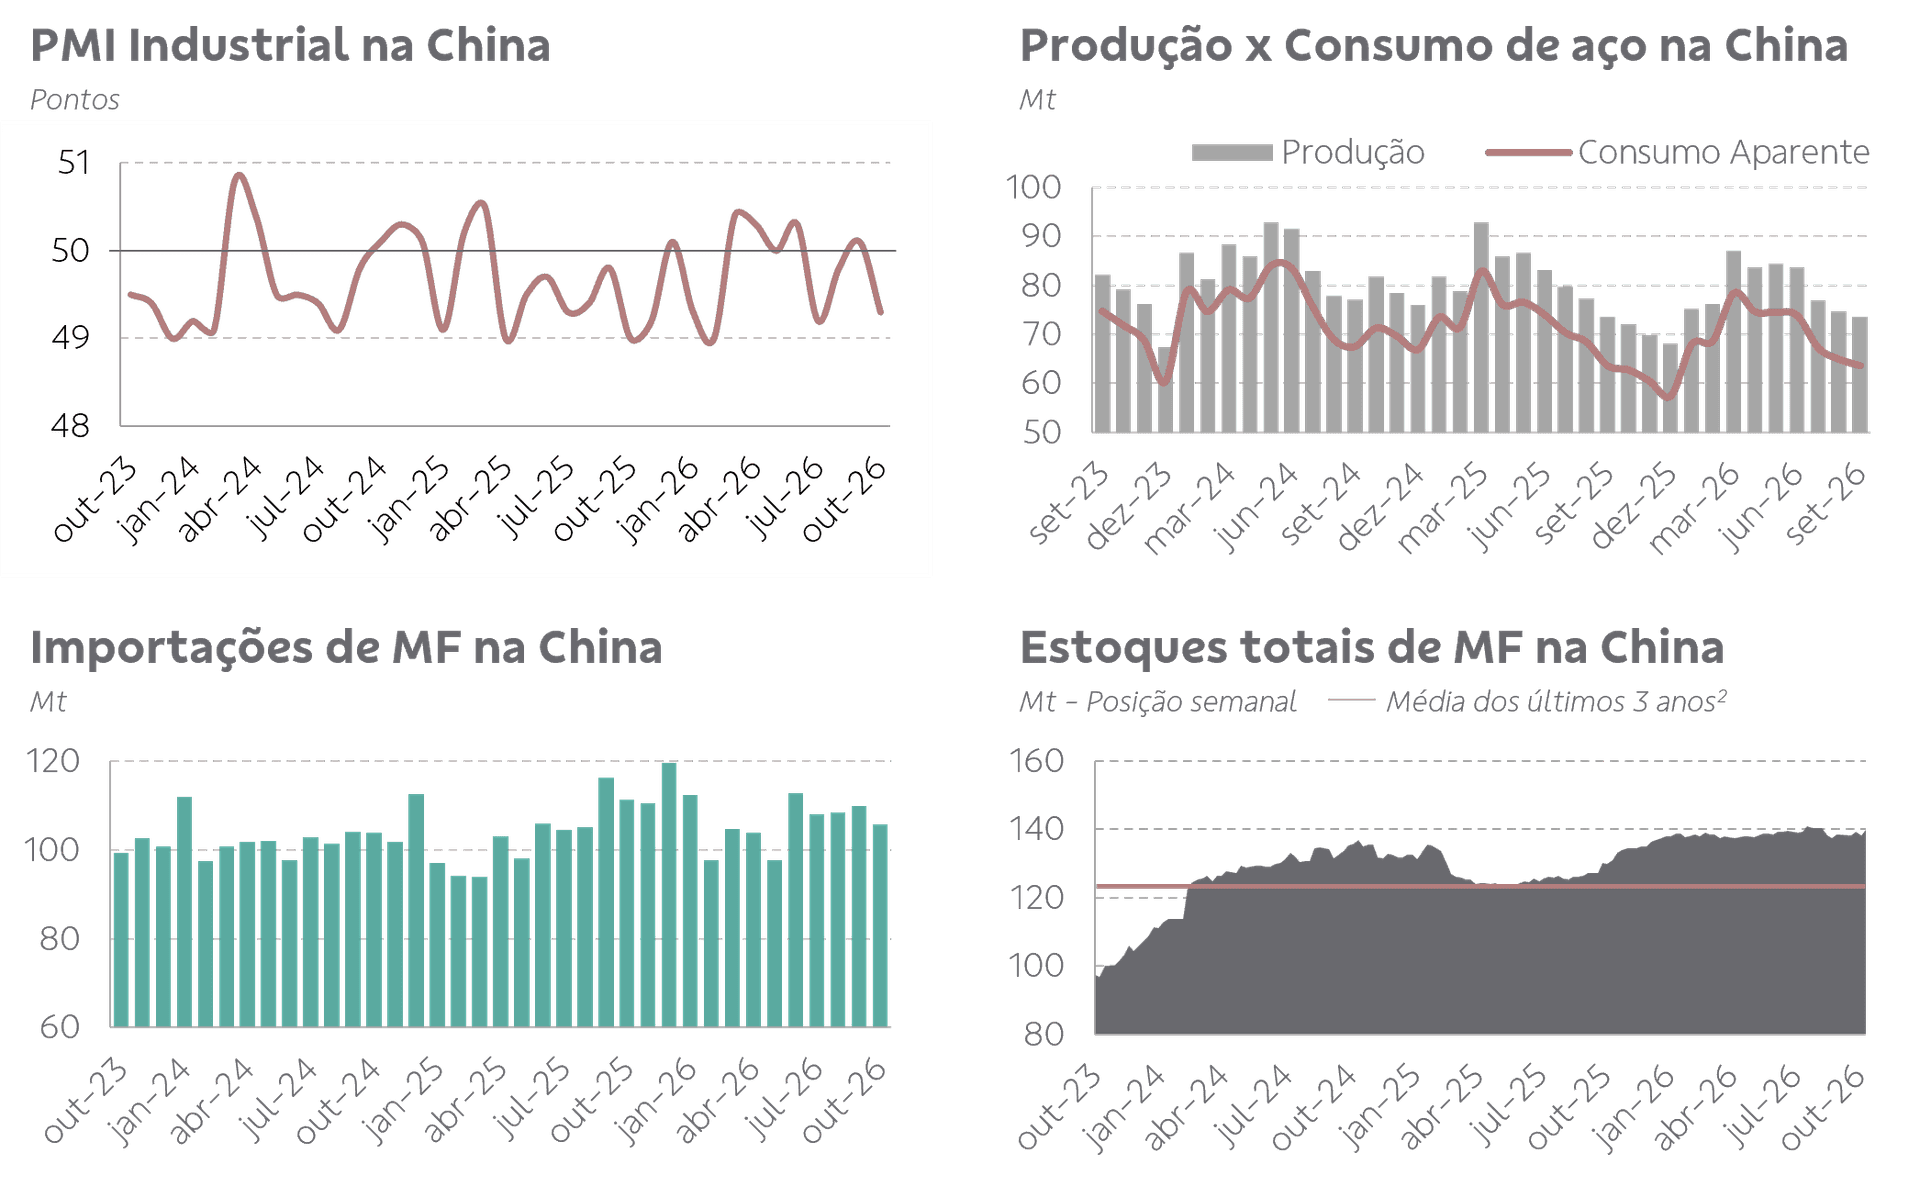
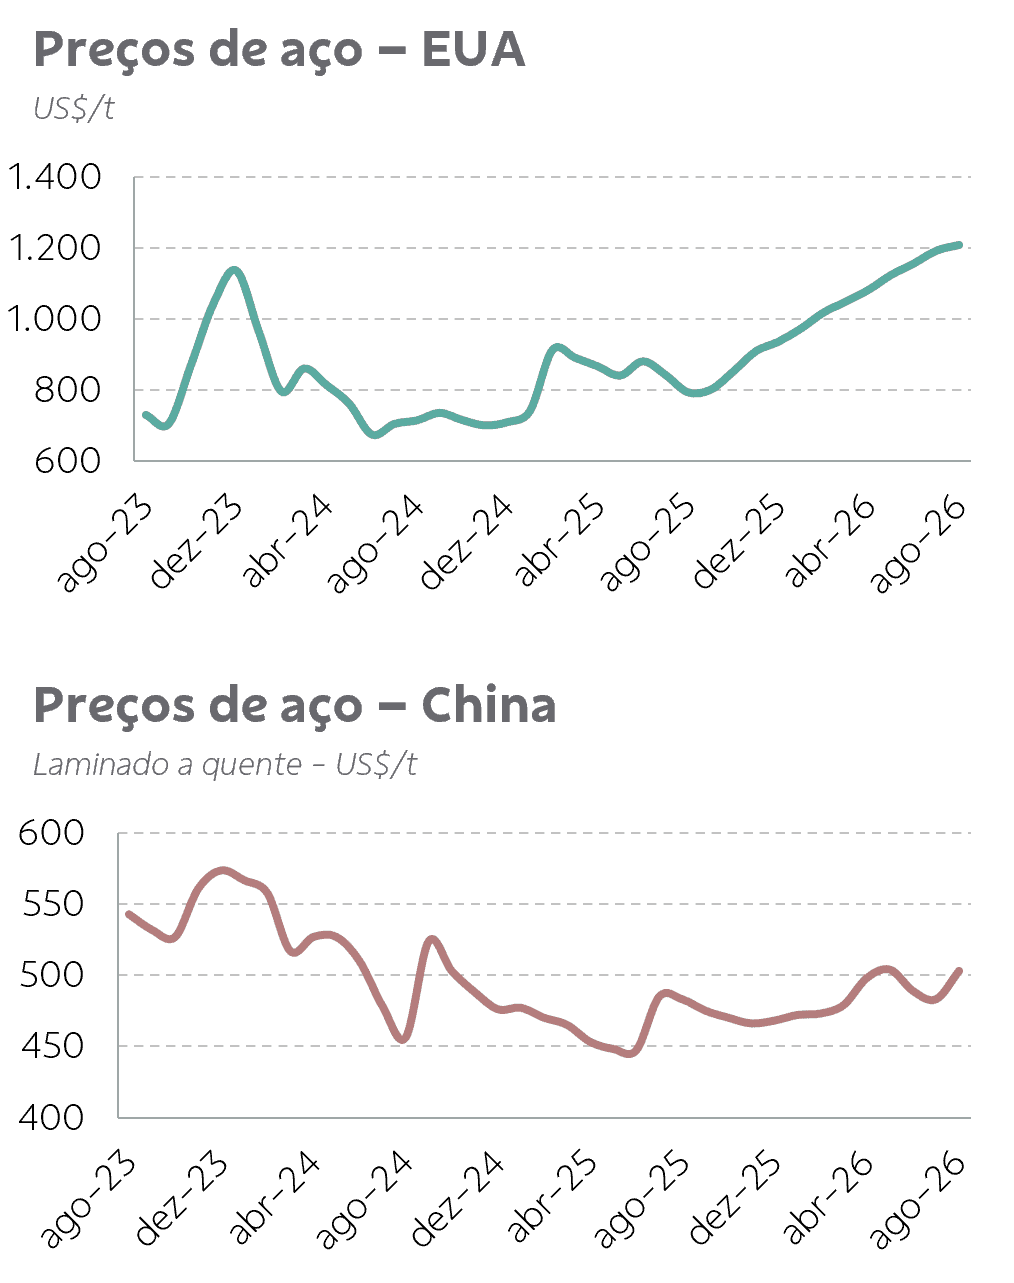
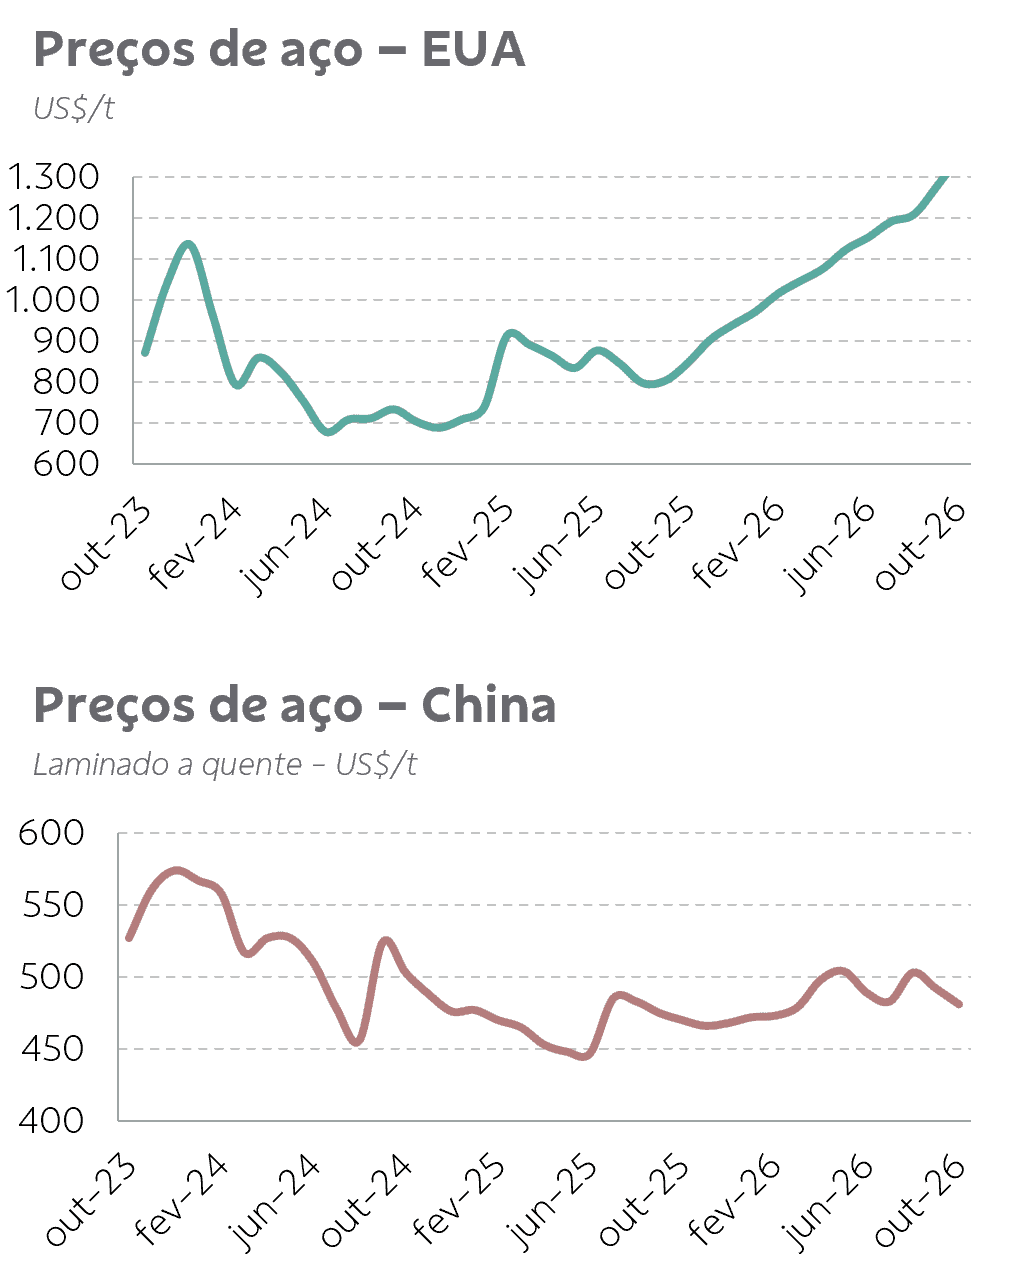
Na China, o PMI Industrial recuou para 49,3 pontos, voltando abaixo do limite de 50 pontos, enquanto a produção industrial cresceu 5,5% a/a em setembro (ligeira aceleração sobre os 5,2% de agosto), indicando dados de atividade mistos. Em setembro, a produção e o consumo de aço seguiram recuando na comparação mensal e ficaram estáveis a/a, mas as exportações subiram 3,3% m/m, para 10,5 Mt, o maior volume mensal de 2026. Assim, os estoques de aço recuaram 3,2% m/m em outubro, puxados pelos laminados longos, mas seguem elevados, e os preços do aço continuaram perdendo força.
Nos EUA, a dinâmica da siderurgia continuou positiva
Já nos EUA, os preços da bobina laminada a quente seguiram avançando em novembro (+5,6% m/m, para US$ 1.347 /t), refletindo a dinâmica positiva do mercado de aço, com produção elevada e expedições das usinas em alta de 4,8% a/a no ano. As importações de aço seguiram recuando, com queda de 9,6% a/a no acumulado do ano.
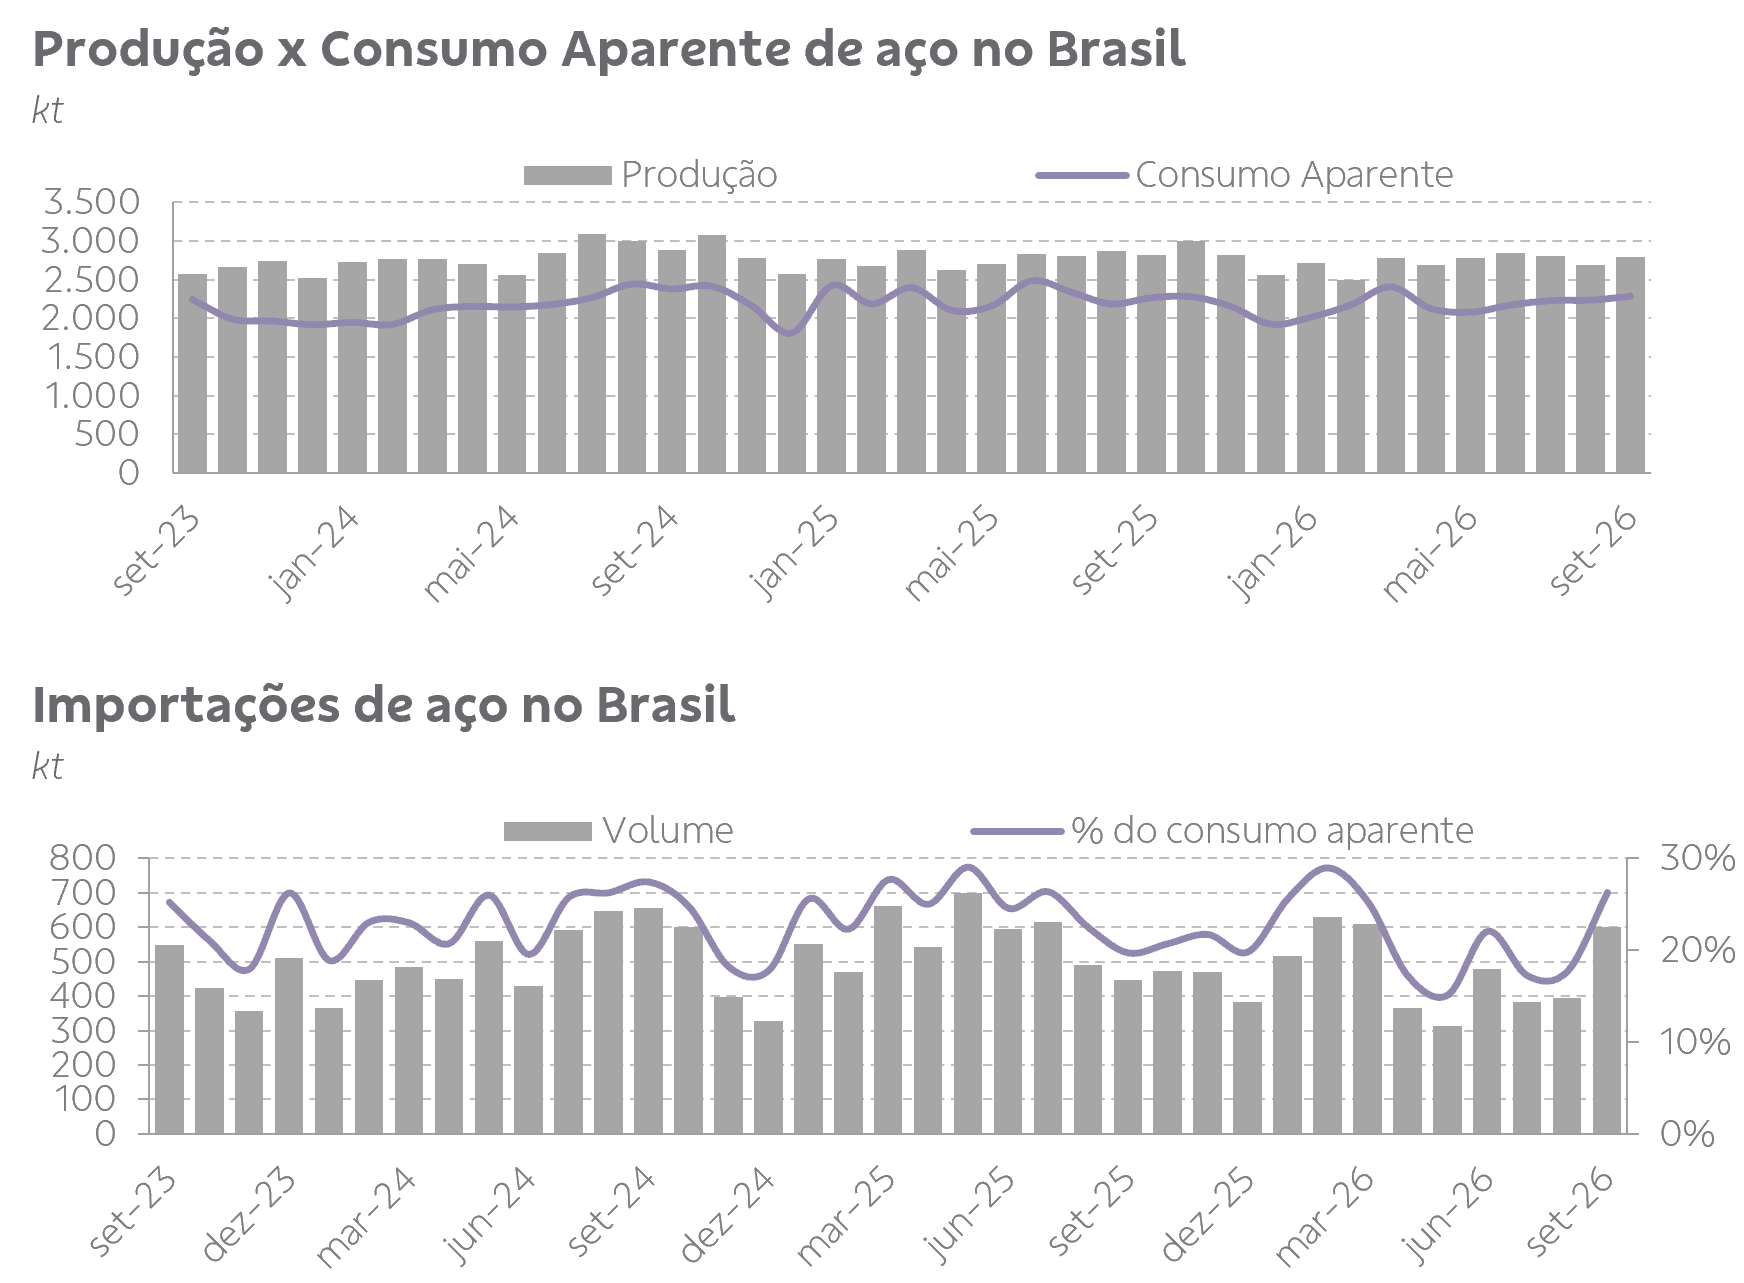
No Brasil, as importações voltaram a acelerar
Na siderurgia brasileira, os dados de setembro mostram crescimento da produção de aço bruto, vendas internas estáveis e avanço do consumo aparente em relação ao mês anterior. As importações subiram com força e somaram 600 kt (+51,7% m/m), representando 26,3% do consumo no país, acima da média de 36 meses (22,8%), enquanto as exportações recuaram 37,6% m/m. A confiança do empresário do setor voltou a subir em outubro, mas segue abaixo de 50 pontos.
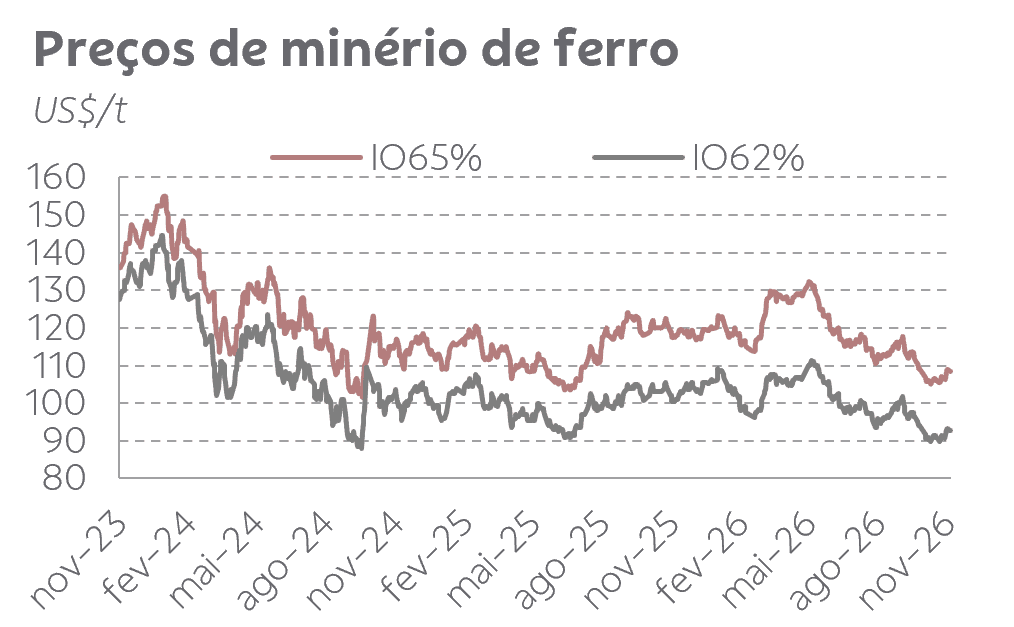
Os preços do minério perderam força no início de outubro, em meio a fundamentos mais fracos para a siderurgia chinesa
Com relação ao minério de ferro, os estoques da commodity na China subiram 1,1% m/m em outubro, para cerca de 140 Mt (7,9% acima da média de três anos).As importações chinesas recuaram 3,8% m/m em outubro, mas seguem firmes, acumulando alta de 3,0% no ano.
Os preços de minério ficaram em média em ~US$ 91/t em outubro (-6,4% m/m), refletindo demanda enfraquecida, estoques elevados e margens pressionadas das siderúrgicas, e reagiram ligeiramente no início de novembro (média de US$ 92,7/t até 10/11). Apesar do recuo recente, os fretes marítimos seguem em patamares elevados (US$ 37/t na rota Tubarão–Qingdao no fim de outubro), mantendo pressionado o custo de entrega do minério à China.
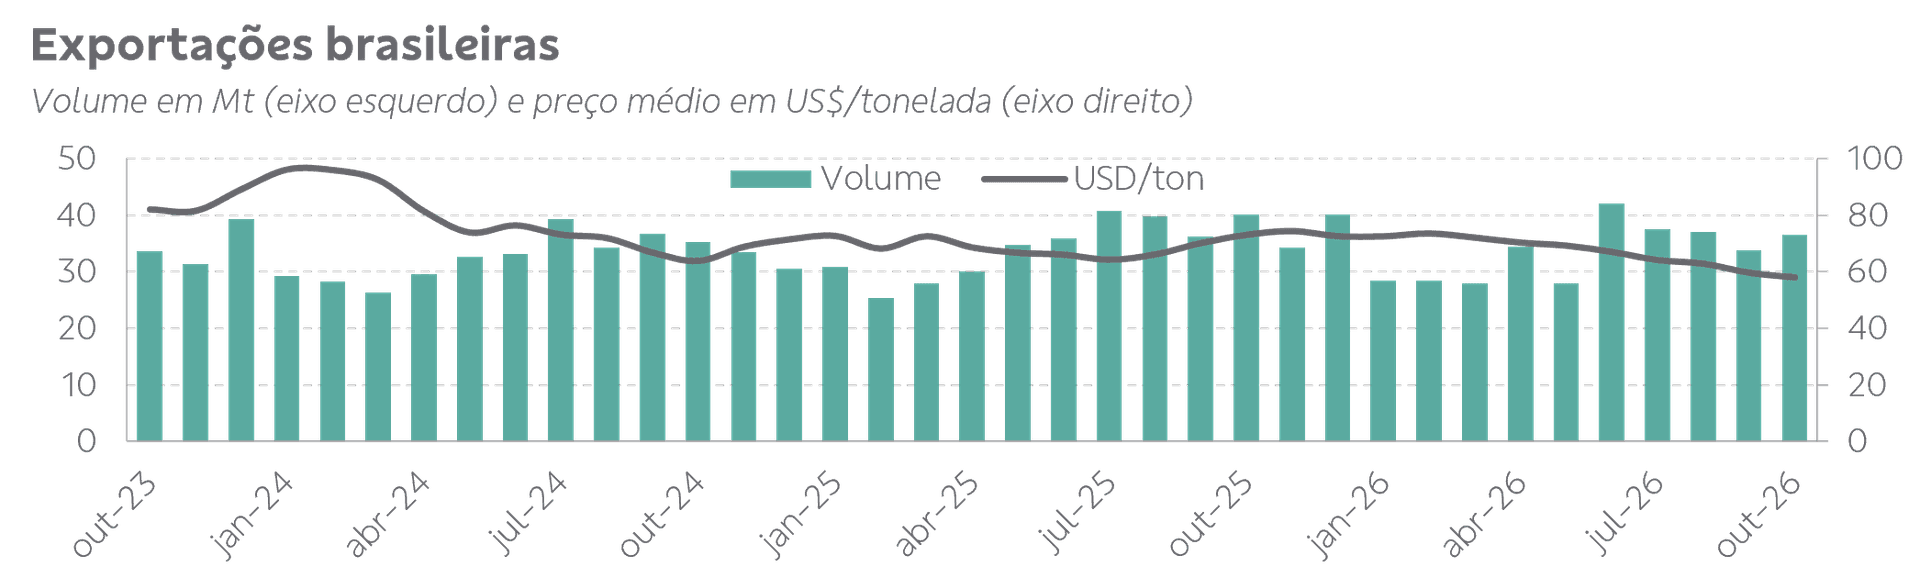
As exportações brasileiras seguiram em menor ritmo, embora o aumento dos embarques para outras regiões tenha compensado parcialmente a retração da demanda chinesa
Em outubro, as exportações brasileiras de minério de ferro seguiram em menor ritmo em outubro, mantendo a tendência de redução dos embarques no 2S26 (-7,6% em relação ao mesmo período do ano anterior). Os volumes para a China ficaram praticamente estáveis m/m, enquanto os embarques para a Índia (+41,5% m/m) e o Sudeste Asiático (+37,8% m/m) avançaram de forma expressiva. Dados preliminares do mês de novembro (primeira semana) mostraram crescimento de 17,8% m/m no volume médio diário embarcado, e queda de 11,3% m/m no valor médio por tonelada.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.