

Crédito privado: Onde investir? Confira a Seleção BB-BI de Novembro/2026
Confira os títulos incentivados de crédito privado selecionados para o mês
Publicado por: Análise BB
 5 minutos
Atualizado em
03/11/2026 às 11:34


 Ver resumo

Objetivo e metodologia
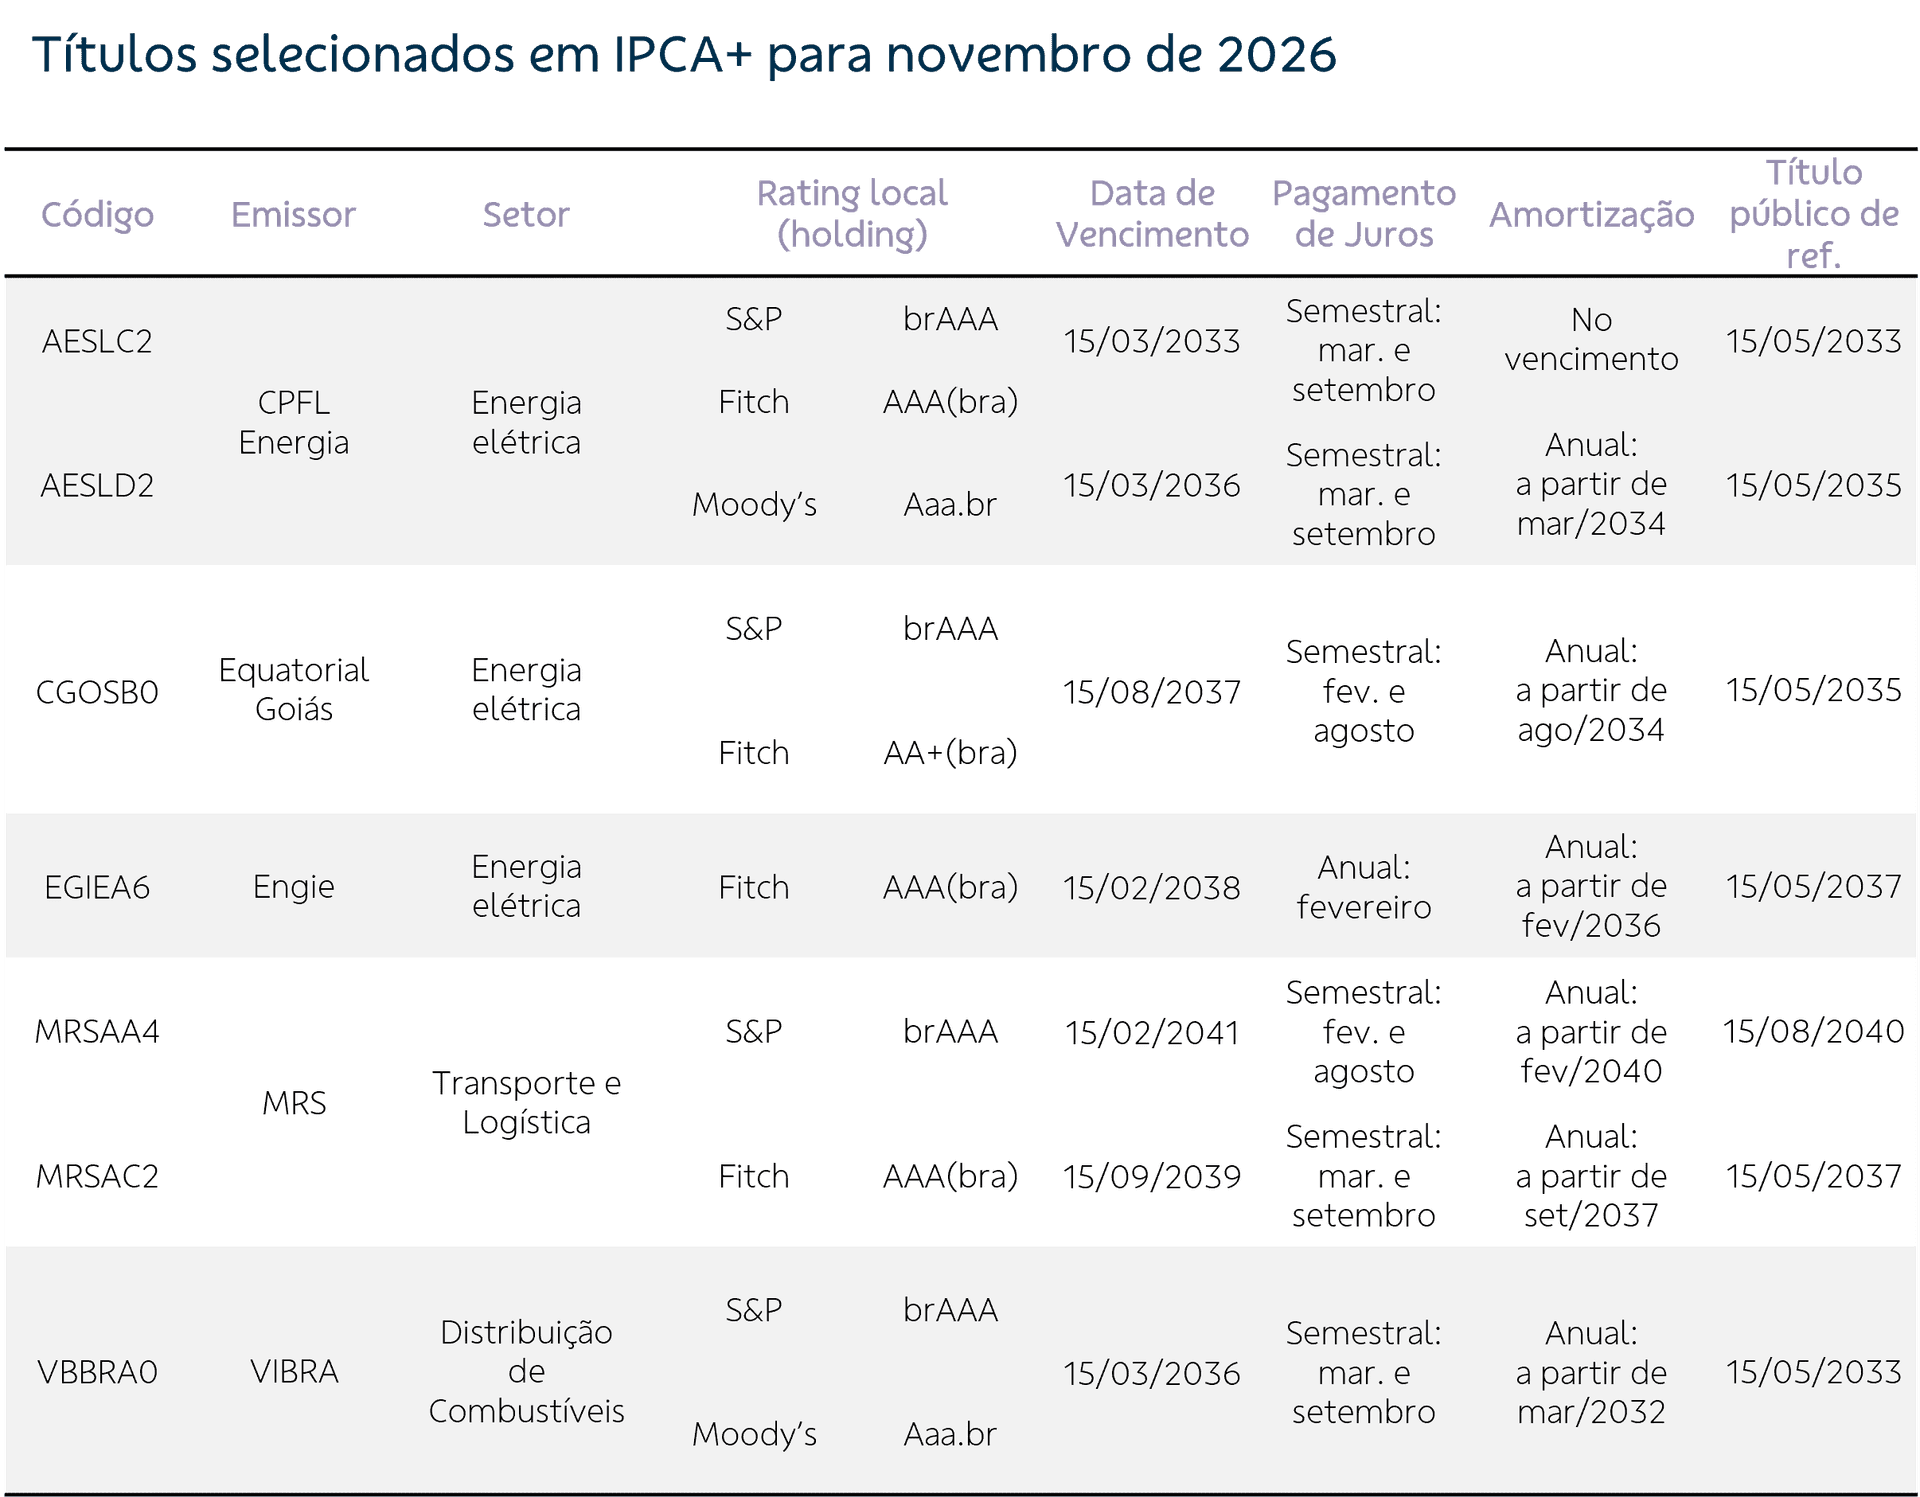
A Seleção BB-BI de Crédito Privado tem o objetivo de eleger títulos de crédito privado incentivados (com isenção de imposto de renda para pessoa física) que apresentem boa relação de risco vs. retorno para investidores qualificados¹ ou público geral, sempre levando em consideração a avaliação do time de analistas de research do BB-BI acerca das métricas de crédito do emissor e do prêmio potencial ofertado. Sempre que possível, daremos prioridade à diversificação de títulos em relação a seus indexadores (IPCA ou CDI), prazos de vencimentos, emissores e setores de atuação. Recomendamos a leitura completa do material, que contém (i) a descrição dos títulos selecionados, e (ii) análise dos emissores.
Estratégia
A Seleção BB-BI de Crédito Privado tem como objetivo escolher papéis privados incentivados, como debêntures incentivadas, certificado de recebíveis do agronegócio (CRA) e/ou certificado de recebíveis imobiliários (CRI), que apresentem uma boa relação de risco-retorno para investidores pessoa física – qualificados ou público geral. O foco é avaliar se as taxas atuais negociadas destes títulos no mercado secundário são atrativas para investimentos de longo prazo considerando o risco associado às empresas devedoras. Para isso, os ativos são analisados sob a ótica de crédito dos emissores, levando em conta a situação financeira atual das companhias e as perspectivas para suas métricas de crédito.
O mercado de crédito privado inicia novembro em um cenário de reversão de tendência, após um período de forte abertura dos spreads e elevada volatilidade. Nas primeiras semanas de outubro, os prêmios dos ativos de infraestrutura deram continuidade ao movimento observado em setembro, alcançando os níveis mais elevados dos últimos dois anos. A partir da segunda metade do mês, contudo, essa trajetória se inverteu, com compressão dos spreads em direção à média histórica, em meio à retomada da demanda por papéis incentivados, favorecida, entre outros fatores, pelos rumores em torno de uma possível tributação dos títulos atualmente isentos.
A mudança de direção, contudo, ainda não caracteriza uma estabilização do mercado. A intensidade e a velocidade dos movimentos de abertura e posterior compressão dos spreads evidenciam um ambiente ainda marcado por volatilidade na precificação dos ativos, na qual a dinâmica de fluxos e as condições de oferta e demanda seguem exercendo influência sobre a formação dos preços. Embora o ambiente macroeconômico mais desafiador, a maior aversão ao risco e a ocorrência de eventos de crédito tenham contribuído para a reprecificação ao longo do ano, a magnitude dos movimentos também refletiu pressões no mercado secundário, sem deterioração proporcional dos fundamentos corporativos. Nesse contexto, a trajetória mais favorável dos spreads no encerramento de outubro deve ser interpretada com cautela, reforçando a importância de distinguir movimentos decorrentes da dinâmica de mercado daqueles relacionados à evolução do risco de crédito dos emissores.
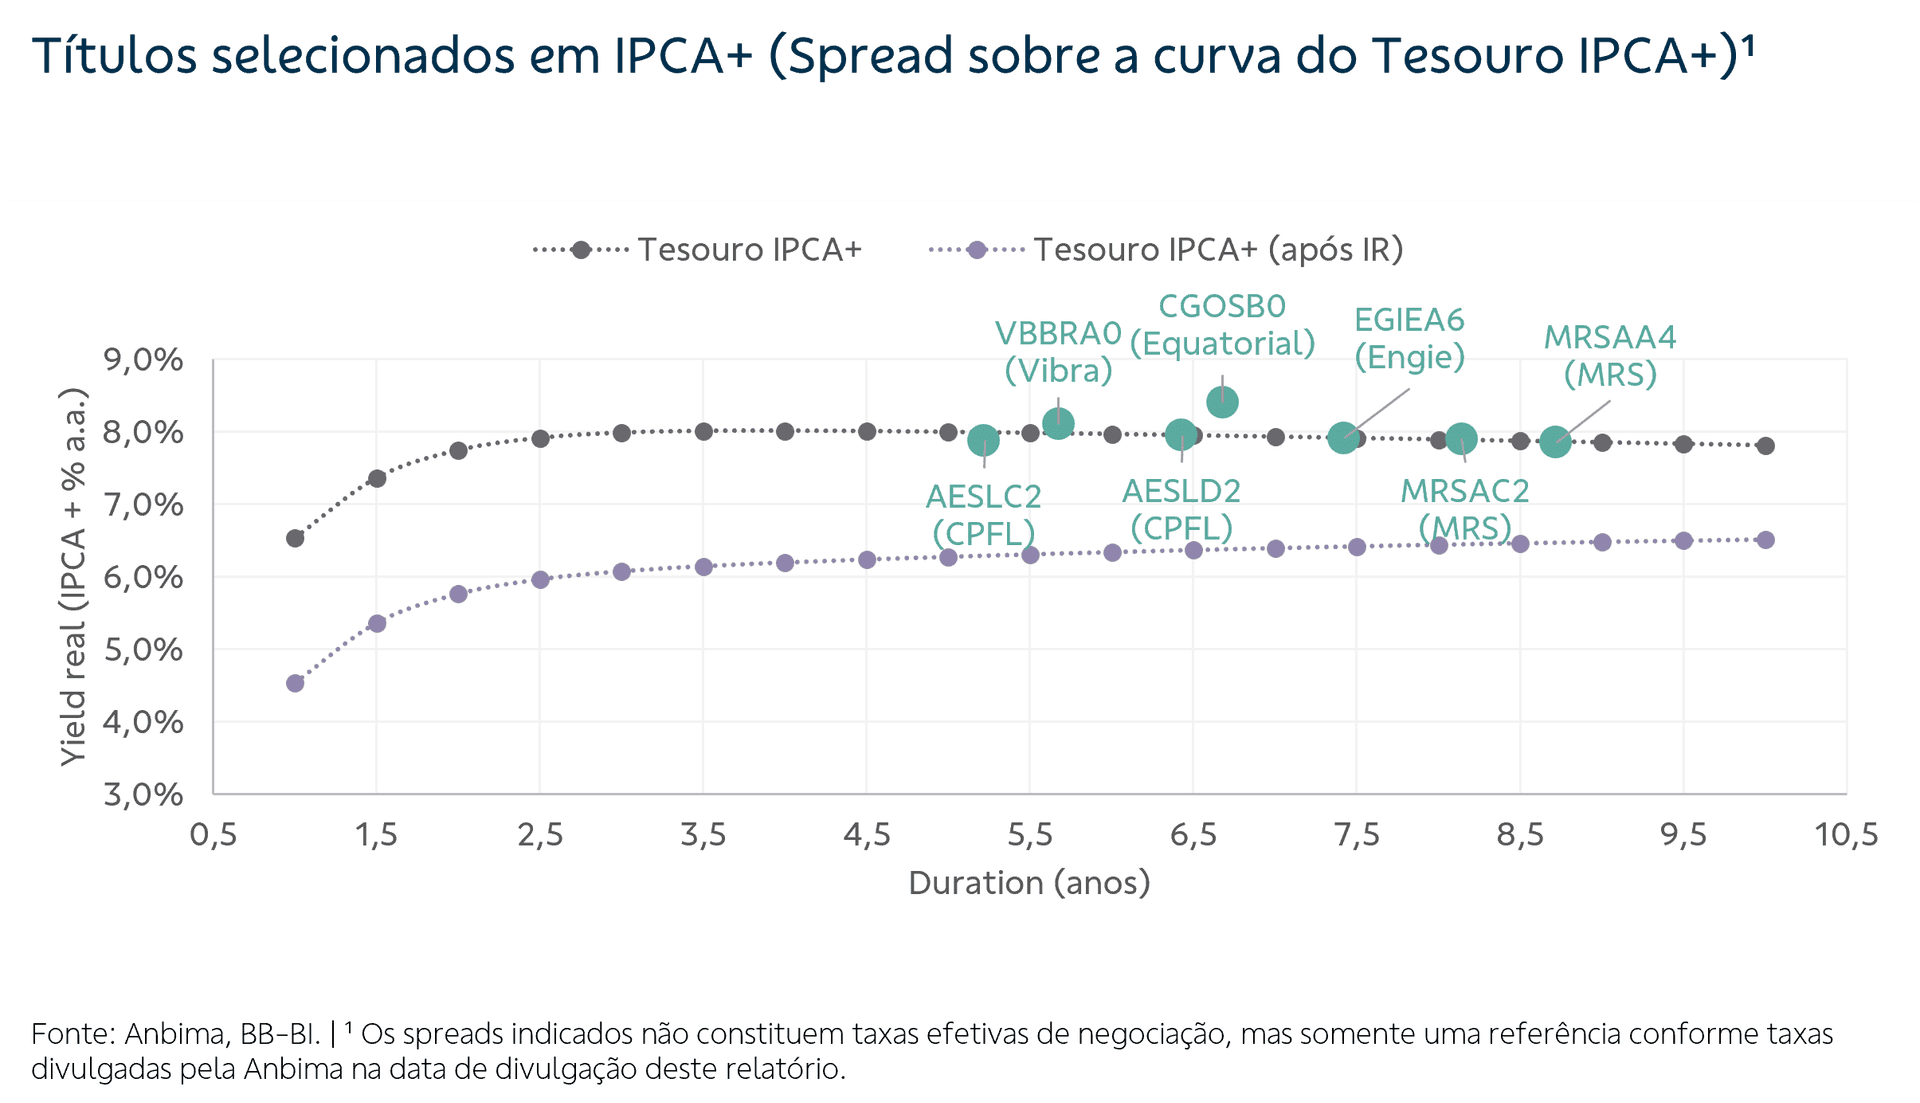
Assim, seguimos reforçando a importância de disciplina na alocação e maior seletividade na escolha dos ativos, com preferência por emissores de maior qualidade, estruturas robustas e fundamentos resilientes, sobretudo diante da possibilidade de fatores técnicos e de mercado continuarem influenciando os spreads no curto prazo. Na página 4, apresentamos o retorno estimado dos papéis selecionados na comparação a com a curva do Tesouro IPCA+ ajustada pelo efeito tributário incidente sobre ativos não isentos. O processo de seleção permanece dinâmico, acompanhando as mudanças do cenário econômico, das perspectivas setoriais e das métricas de crédito, em busca das melhores oportunidades de investimento.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.