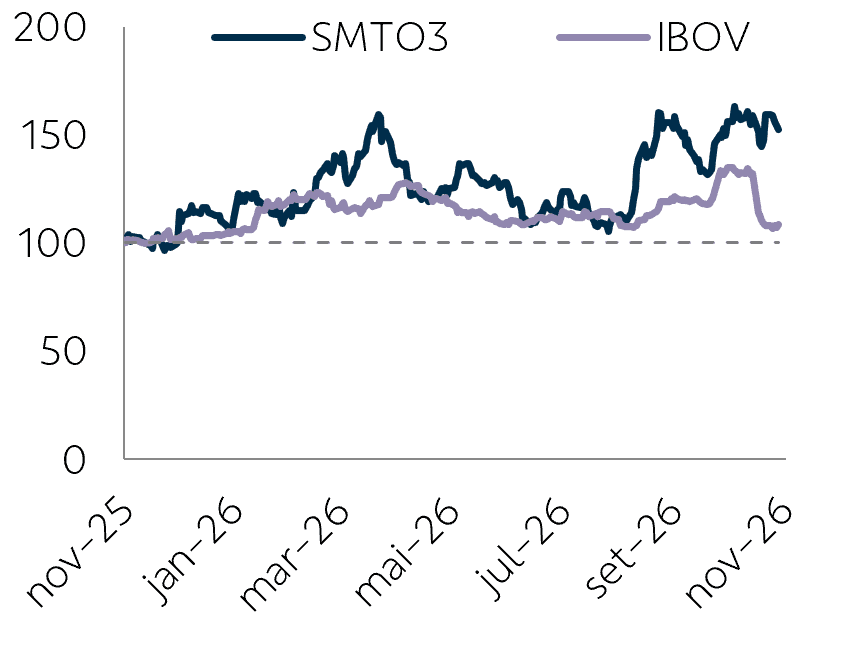
São Martinho (SMTO3) | 2T27* e revisão de preço: Rentabilidade menor, dívida maior; alta em custos e commodities em baixa dificultam retorno acima do custo de capital
Daniel Cobucci, especialista do BB Investimentos, analisa os resultados do 2T27 da São Martinho.
Publicado por: Análise BB
 6 minutos
Atualizado em
10/11/2026 às 14:52


A São Martinho reportou um 2T27 negativo, ao nosso ver, com forte compressão de margens e rentabilidade abaixo do esperado. A receita líquida avançou 7,7% a/a, devido ao aumento de 117% no volume de etanol vendido, apesar dos preços 13% menores a/a. A receita de açúcar caiu 37,5% a/a, com preços 29% menores a/a, levando a receita do semestre a um recuo de 5,5%. O EBITDA ajustado teve uma retração de 6,9% a/a, com perda de 6,3 p.p. na margem, enquanto o lucro líquido caiu 71% a/a. O trimestre também mostrou maior pressão sobre o custo de aquisição do milho, além de nova alta no endividamento e menor geração de caixa. Do lado positivo, destacamos o aumento nas vendas de etanol, a maior produtividade agrícola e a redução no custo caixa unitário, favorecida pelo menor Consecana (preço de referência da cana-de-açúcar).
Destaques operacionais. A produtividade agrícola avançou 9,9% a/a no semestre, refletindo a recuperação do canavial. No entanto, as chuvas durante a colheita reduziram os dias de moagem e prejudicaram a qualidade da cana, levando a um ATR médio 3,7% inferior a/a, o que resultou na queda de 4,2% a/a no ATR produzido a partir da cana. Com um mix mais alcooleiro, vimos a produção do adoçante cair 13,1% a/a, enquanto a de etanol de cana cresceu 5,5%. Esse cenário levou a companhia a revisar o guidance da safra, reduzindo em 10,5% a estimativa de ATR produzido, com moagem 3,5% menor e ATR médio 7,3% abaixo do previsto, fatores já refletidos em nossa modelagem. A empresa também espera deixar cerca de 2 milhões de toneladas de cana para a safra 2027/28 (cana bisada). Na operação de milho, a produção ficou praticamente estável, mas o custo de compra e processamento do cereal subiu 57,6% a/a, pressionado pela alta de 12,8% no preço da matéria-prima, o que reduziu a margem do segmento.
Destaques financeiros. O etanol voltou a sustentar a receita, com alta de 89% a/a, dado o maior volume vendido. Esse avanço compensou a queda de 12,8% no preço médio e incluiu cerca de R$ 47 milhões da subvenção ao etanol hidratado. Já o açúcar foi fortemente impactado pela combinação de preços 29% menores e volume 11,6% inferior a/a. O CPV caixa subiu 32,5%, acompanhando o maior volume comercializado, mas o custo caixa unitário caiu tanto no açúcar quanto no etanol, beneficiado pelo menor Consecana. Mesmo assim, a margem operacional do açúcar caiu de 24,6% para 4,6% no semestre. Entre as boas notícias, vimos as despesas gerais e administrativas recuarem 13,7% a/a, e o resultado financeiro caixa diminuiu o montante negativo em 61,3% a/a, graças ao aumento das receitas financeiras. As despesas com vendas, porém, cresceram 5,9% a/a, dado o maior volume de etanol vendido. Como consequência, o EBITDA Ajustado ficou em R$ 761 milhões (-6,9% a/a), com destaque negativo para a perda de 6,3 p.p. na margem, e o lucro líquido 71% menor a/a, em R$ 50,9 milhões, mantendo a rentabilidade bastante pressionada.
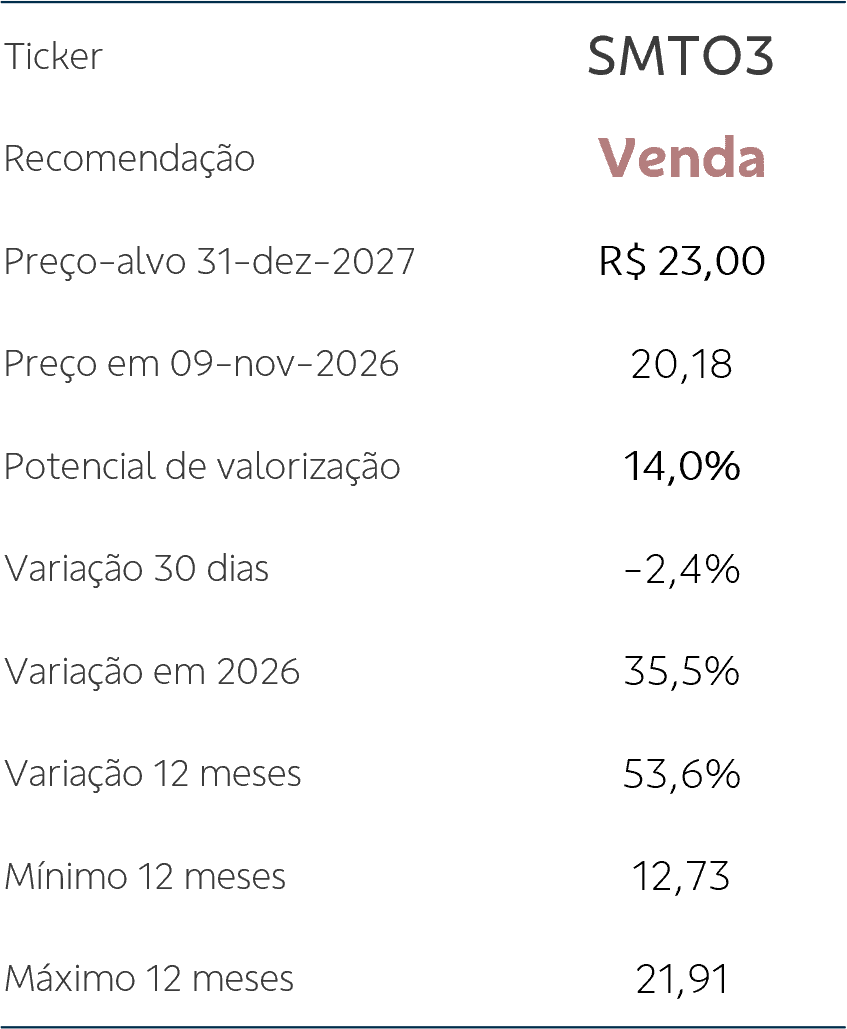
O patamar elevado de endividamento e a piora nos resultados financeiros seguem postergando as expectativas de uma retomada na rentabilidade, com a companhia apresentando um ROIC em declínio desde 2022, quando atingiu um pico em 13,2%, para girar atualmente em torno dos 5%, sinalizando condições de retorno insuficientes para remunerar o capital investido (vide gráfico). Uma forma de visualizar essa dinâmica negativa é por meio do percentual que o Capex vem ocupando como total da receita: até a safra 2017/2018, ficava em menos de 30% da receita, mas a média dos últimos cinco anos está em 39%, e a previsão para este ano está próxima dos 40%.
Isso ocorre porque a companhia segue executando um plano de investimentos expressivo, com guidance de capex de R$ 2,9 bilhões para a safra, ao mesmo tempo em que os custos operacionais estão estruturalmente mais altos e os preços das commodities seguem comprimidos. No trimestre, o capex de expansão cresceu 35,7% a/a, concentrado na segunda fase da planta de etanol de milho na Unidade Boa Vista, que deve começar a operar no segundo semestre de 2027. Esses investimentos reforçam a competitividade estrutural da companhia no longo prazo, mas a dívida líquida voltou a subir, avançando 14,2% t/t, para R$ 5,7 bilhões, enquanto o fluxo de caixa operacional caiu 32% no semestre, pressionado pela formação de estoques e aumento das contas a receber. Um ponto positivo foi o aumento da fixação, em reais, de toda a posição de hedge de açúcar em aberto até a safra 2028/29, o que dá maior previsibilidade às receitas futuras, ainda que em patamares de preço modestos. Seguimos vendo a São Martinho como uma companhia de elevada qualidade operacional, mas inserida em um ciclo de margens pressionadas, maior alavancagem e geração de caixa menor, fatores que devem continuar limitando a recuperação dos resultados no curto prazo.
Perspectivas setoriais
Açúcar: janela de fixação já se estreitou, e o El Niño amplia a volatilidade e a pressão sobre custos. A recente valorização do açúcar abriu uma janela relevante para que a São Martinho antecipasse a fixação da safra 2027/28 e protegesse margens em um ciclo que deve ser mais açucareiro, o que a companhia logrou executar com sucesso. A oportunidade, porém, mostrou-se temporária, já que os preços recuaram nas últimas semanas. Ao mesmo tempo, a recuperação operacional observada no 1S27 (abr-set) ficou limitada à produtividade agrícola, enquanto o ATR produzido ficou 3,8% menor a/a, e ainda pode perder força no 2S27 (out-mar), diante dos efeitos recentes do El Niño: as chuvas intensas dos últimos meses atrasaram a colheita, deixando parte da cana no campo, e reduziram as estimativas de produção de açúcar. De modo geral, para as usinas, como consequência do impacto em volume, ocorre um efeito negativo na diluição dos custos fixos agrícolas e industriais, enquanto a cana que permanece no campo tende a perder açúcar recuperável. Na Índia, além do impacto do El Niño, houve decisão do governo de restringir a compra de etanol produzido a partir de matérias-primas açucareiras, o que tende a direcionar mais cana para o açúcar, aumentando a oferta e mantendo preços sob pressão.
Etanol de milho como diferencial em um ciclo de oferta recorde. No etanol, o cenário deve seguir desafiador em 2027/28, dada a expectativa de oferta recorde, impulsionada pela expansão do etanol de milho, e preços próximos ao custo de produção na primeira metade da safra. Nesse ambiente, a vantagem de custo da rota do milho reforça a lógica da expansão da operação na Unidade Boa Vista. No 1T27, essa operação teve contribuição para o EBITDA proporcionalmente superior à sua participação no ATR produzido, além de reduzir a exposição a eventos climáticos e diversificar as receitas com DDGS e óleo de milho. A exposição majoritária ao etanol de cana, porém, mantém a companhia sensível à pressão de preços esperada para o próximo ciclo e à alta dos custos de insumos agrícolas, especialmente fertilizantes.
Tudo considerado, seguimos vendo a São Martinho como uma companhia de elevada qualidade operacional e bem posicionada estrategicamente, mas inserida em um ciclo de margens comprimidas, maior incerteza climática e elevada necessidade de investimentos, fatores que ainda limitam a recuperação da geração de caixa.
Valuation
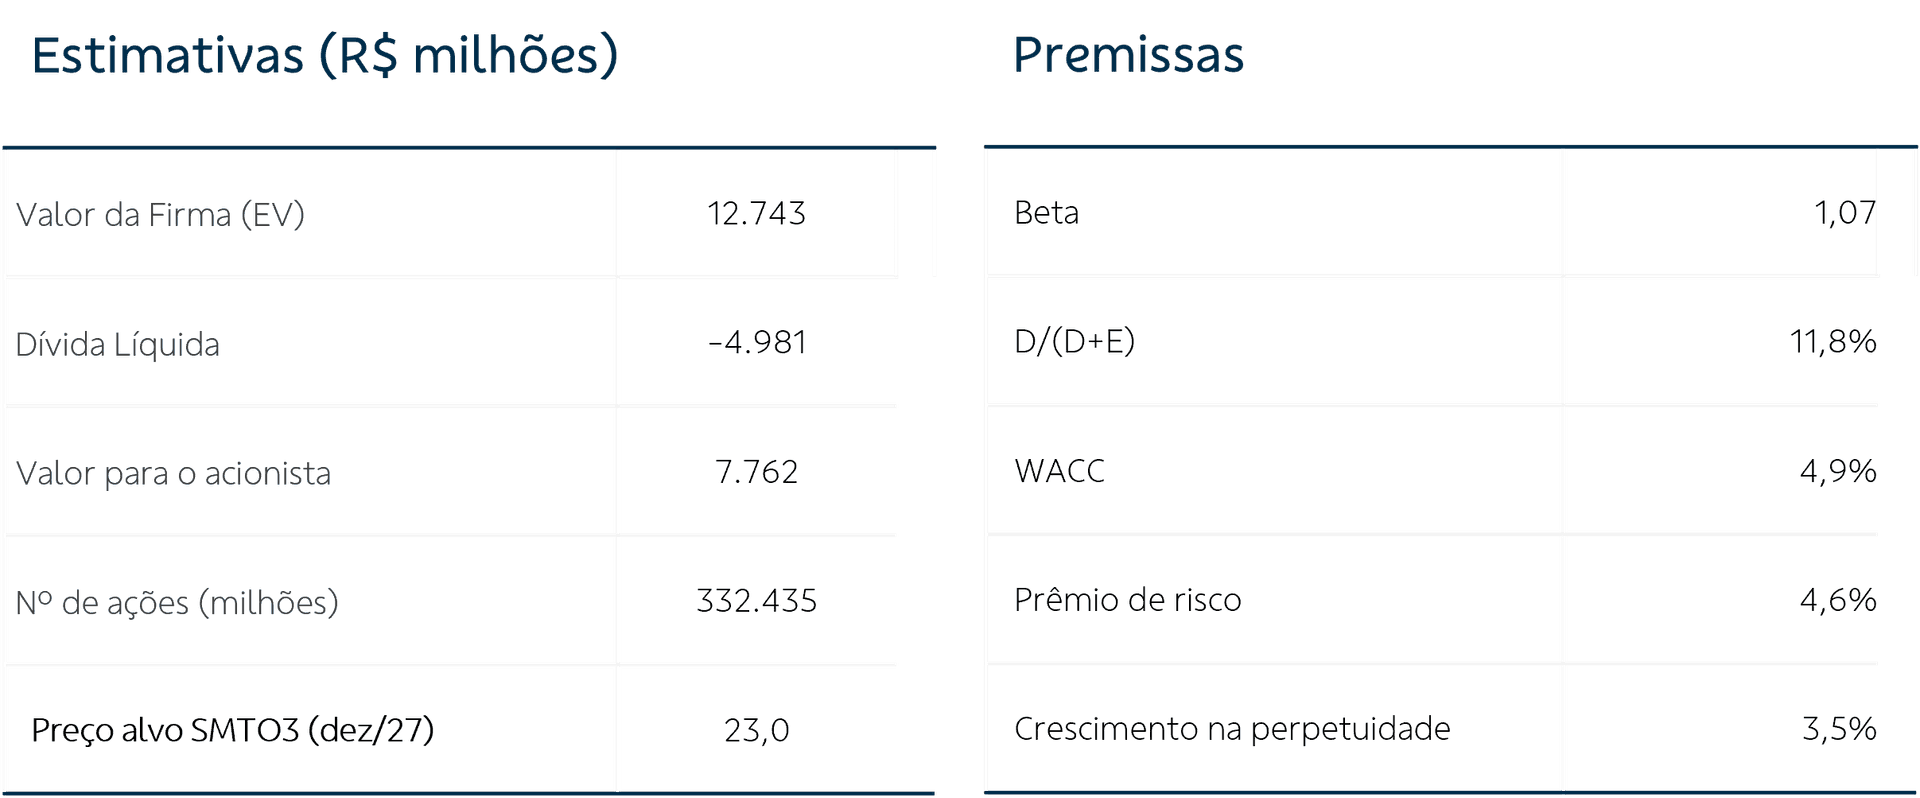
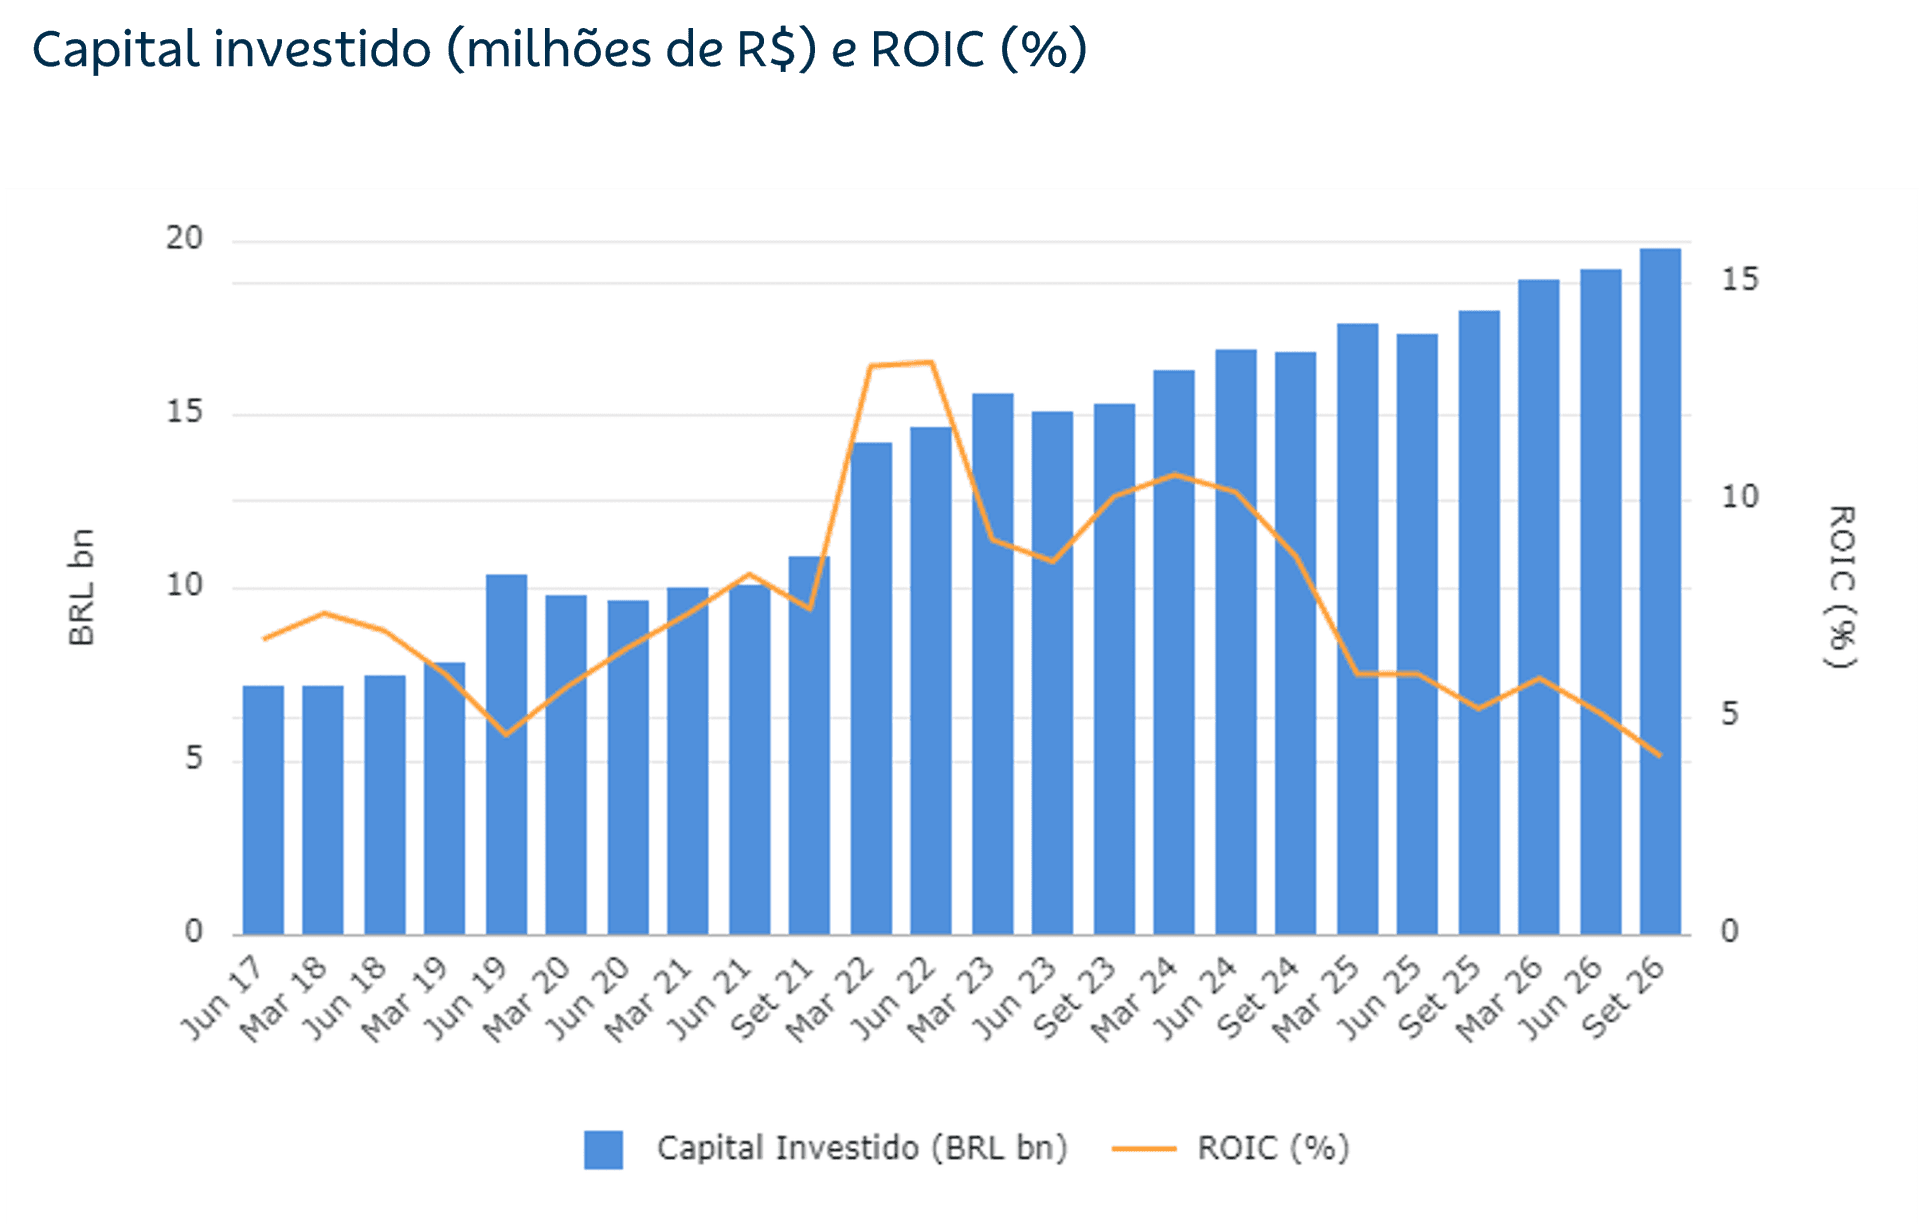
Revisamos nossas estimativas para a São Martinho, com novo preço-alvo para 2027 de R$ 23,00, e rebaixamos nossa recomendação para Venda. Nossa avaliação deriva de um método de fluxo de caixa descontado (DCF) de dez anos, assumindo um WACC em 11,8% e um crescimento na perpetuidade (g) de 3,5%.
De modo geral, vemos uma boa execução e disciplina de capital pela São Martinho, mas em um momento de maior impacto por fatores adversos do setor, incluindo aumento da dívida líquida, dado o maior consumo de capital de giro e de um capex mais elevado, especialmente em manutenção agrícola e projetos estratégicos. Embora vejamos de forma positiva os investimentos em eficiência e em etanol de milho, dada a diversificação e boas perspectivas de longo prazo, esses desembolsos pressionam a geração de caixa no curto prazo, justamente em um momento de ciclo desfavorável de preços, e têm produzido um efeito bastante adverso em rentabilidade. De forma complementar, vemos a companhia negociada a 3,8x EV/EBITDA, ou seja, um desvio padrão acima da média recente, sugerindo espaço para correção, o que corrobora nossa recomendação de Venda, a despeito da existência de upside em relação a nosso preço-alvo por DCF (vide gráfico).
A São Martinho possui vantagens competitivas frente a pares menores e menos eficientes. Ainda assim, o ciclo atual exige prudência. Nossa recomendação deve permanecer em Venda enquanto aguardamos maior visibilidade sobre: (i) a consolidação do cenário de preços do etanol no segundo semestre, (ii) a evolução dos custos agrícolas ao longo da safra 2026/27; (iii) os impactos climáticos do El Niño; e (iv) a trajetória da alavancagem financeira.
Riscos. Destacamos, principalmente: (i) possibilidade de perdas por condições climáticas adversas; (ii) período prolongado de oferta/demanda desequilibrada no mercado internacional, com queda dos preços do açúcar; e (iii) redução em preços de petróleo e de combustíveis líquidos, afetando a competitividade do etanol; e (iv) pressão estrutural de custos agrícolas.
SMTO3 vs IBOV