Rede D'Or (RDOR3) | Revisão de preço: consistência do desempenho sustenta recomendação de compra
A consistência dos resultados fundamenta as projeções e a recomendação
Publicado por: Análise BB
 5 minutos
Atualizado em
04/09/2026 às 11:34


Clique aqui para acessar o relatório completo
Consideramos que a Rede D’Or manteve a trajetória de crescimento dos resultados no primeiro semestre de 2026, apoiada pela evolução dos segmentos hospitalar e de seguros. No período, a receita líquida consolidada totalizou R$ 29,5 bilhões (+7,9% a/a), enquanto o EBITDA alcançou R$ 5,9 bilhões (+22,6% a/a), com margem de 19,9% (+2,4 p.p. a/a).
Na operação hospitalar, o desempenho foi sustentado pelo avanço dos procedimentos de maior complexidade e do ticket médio, que cresceu 9,1% a/a nos últimos 12 meses encerrados em junho. A oncologia permaneceu como uma das principais avenidas de crescimento, com aumento de 15,5% a/a no volume de infusões no primeiro semestre e ampliação de sua participação na receita bruta hospitalar para 11,7%, ante 10,7% no 1S25. Em contrapartida, os indicadores de ocupação foram afetados pela descontinuação de contratos com algumas operadoras, com efeitos concentrados em determinadas unidades, principalmente no Nordeste. Segundo a administração, porém, apesar da redução dos volumes, a medida contribuiu para proteger os recebíveis e melhorar o capital de giro.
Na SulAmérica, as carteiras de saúde e odonto alcançaram 6,1 milhões de beneficiários ao final do primeiro semestre (+9,7% a/a), com avanços de 4,5% em saúde e de 16,1% em odonto. No 2T26, a sinistralidade consolidada recuou 3,2 p.p. a/a, para 78,1%, refletindo um conjunto de iniciativas voltadas à gestão dos custos assistenciais, incluindo a maior participação de produtos com coparticipação e reembolso modular, além do contínuo combate a fraudes e da renegociação com prestadores.
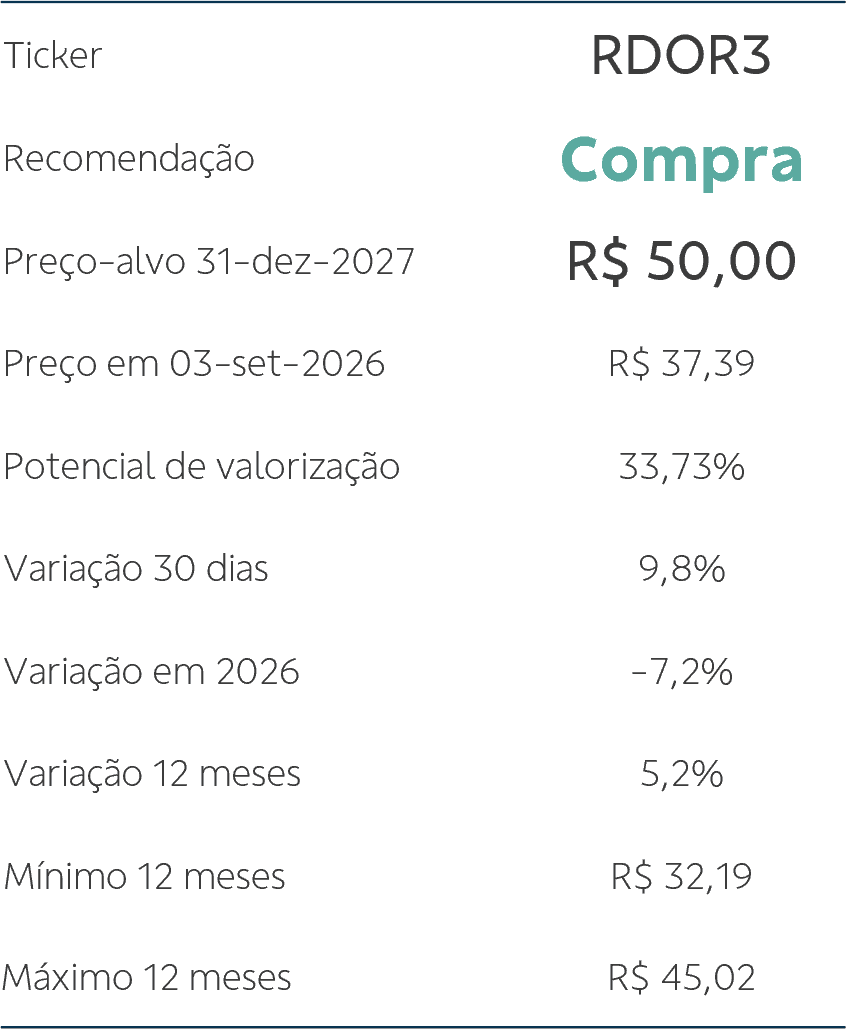
Após atualizações em nosso modelo referentes (i) à incorporação dos resultados dos últimos trimestres, (ii) à revisão das premissas macroeconômicas e (iii) às perspectivas operacionais e comerciais da companhia, apresentamos o preço-alvo de R$ 50,00 para o final de 2027 para RDOR3, com manutenção da recomendação de compra.
Desempenho das Ações
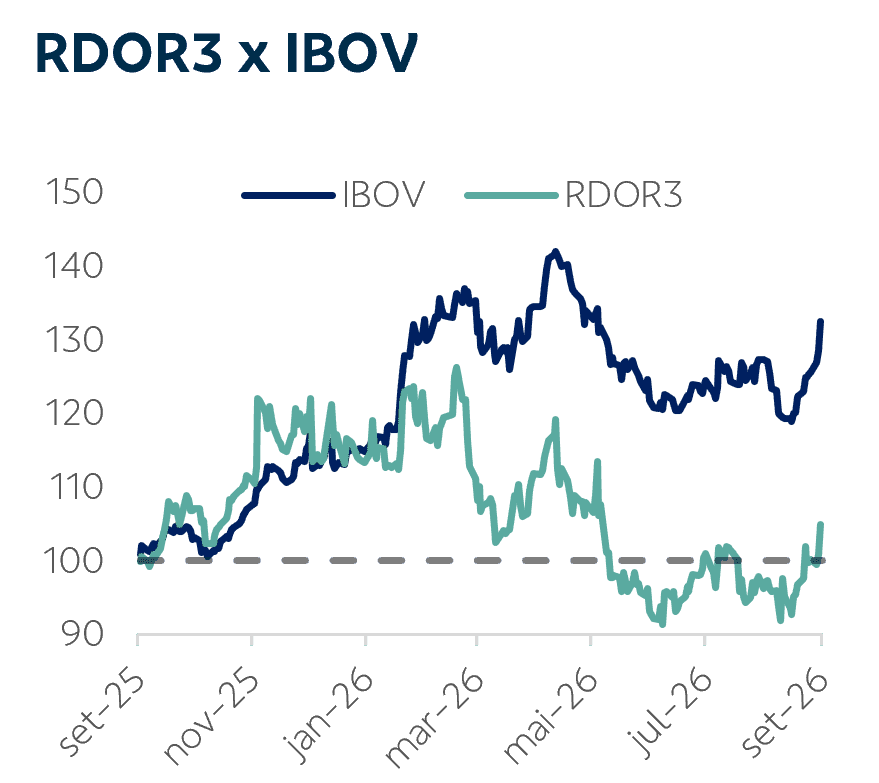
Em 2026, até o último fechamento (3/09), as ações RDOR3 acumulavam desvalorização de 7,2%, enquanto o Ibovespa avançou 14,9% no mesmo período. Atribuímos essa performance, principalmente, à revisão das expectativas para a taxa de juros e à percepção mais cautelosa do mercado quanto à evolução das margens hospitalares. A divulgação dos resultados do 2T26, em agosto, contribuiu para uma reavaliação dessas preocupações, diante dos avanços observados na rentabilidade da operação hospitalar e da SulAmérica. Desde então, as ações têm apresentado desempenho em linha com o Ibovespa.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.