

Raízen 2T27*: Distribuição de combustíveis segue como ponto forte da tese, mas desafios da reestruturação ainda limitam visibilidade para precificação
Especialista Daniel Cobucci, do BB Investimentos, analisa os resultados 2T27 da Raízen (RAIZ4).
Publicado por: Análise BB
 8 minutos
Atualizado em
13/11/2026 às 15:43


A Raízen apresentou resultados mistos no consolidado do 2T27, com destaque positivo novamente para a forte rentabilidade em distribuição de combustíveis, que pôde compensar os dados bastante limitados no segmento EAB. O EBITDA ajustado cresceu 41,3% a/a, para R$ 4,4 bilhões, enquanto o prejuízo líquido foi reduzido em 63,5%, para R$ 844 milhões, levando a uma redução na alavancagem de 5,1x para 4,3x dívida líquida/EBITDA. Do lado negativo, ainda vemos o segmento de EAB bastante pressionado, afetado pelo regime de chuvas desfavorável, resultando em menor moagem, além de queda dos preços de açúcar e etanol. Outro ponto negativo relevante foi o fluxo de caixa operacional, em R$ -948 milhões no trimestre, mostrando que os avanços do resultado ainda não estão se convertendo integralmente em geração de caixa.
Destaques financeiros.
A receita líquida ficou praticamente estável (+0,6% a/a), já que o crescimento de 15,9% em Distribuição compensou a queda de 53,1% em EAB. A redução de 1,7% em custos colaborou para o avanço de 51% no lucro bruto, com as despesas SG&A estáveis e um resultado financeiro melhor (-12,8% t/t), beneficiado pela ausência dos resultados de derivativos de dívida, liquidados no 1T27, mas ainda em patamar elevado, que associado com as despesas tributárias, manteve a companhia no prejuízo líquido. O fluxo de caixa operacional foi pressionado pelo consumo de R$ 2,4 bilhões em capital de giro, com aumento de estoques e contas a receber. No fluxo de caixa livre. estes itens foram atenuados pela entrada não recorrente de R$ 5,75 bilhões dos desinvestimentos, com destaque para os R$ 5 bilhões da venda da operação argentina, o que colaborou para o FCFE positivo, em R$ 1,5 bilhão.
Operacional por segmento.
Em EAB, a moagem caiu 17,8% a/a, para 24,6 milhões de toneladas, afetada pelas chuvas, apesar dos avanços de 10,8% no TCH e de 4,8% na produtividade agrícola. Tal desempenho levou a um ATR 5,1% menor a/a. Os dados de produção e de vendas foram fracos: a produção de açúcar caiu 27,2%, os volumes comercializados recuaram 22,6%, com preços 24,4% inferiores; no etanol, as retrações foram de 14,2% nos volumes, 11,0% nos preços e de -13,0% nos volumes. Essa combinação levou a receita do segmento a cair 53,1%, com um EBITDA ajustado 58,3% menor, para R$ 754 milhões, apesar da redução de 10% no CPV caixa unitário (menor Consecana e por ganhos de eficiência).
Em Distribuição, os volumes avançaram 2,5% a/a, com destaque para a elevação de 8,0% no ciclo Otto e de 8,3% em aviação, atenuados por um recuo de 1,9% no diesel. A receita cresceu 15,9%, para R$ 46,5 bilhões, e o EBITDA ajustado mais que dobrou, para R$ 3,6 bilhões, com margem de R$ 473/m³ ante R$ 182/m³ no 2T26, refletindo ganho de participação de mercado e melhora do ambiente competitivo, onde as companhias com maior porte têm tido melhor oportunidade de capturar os ganhos com combate ao crime organizado e com a volatilidade no mercado global de derivados, especialmente diesel.
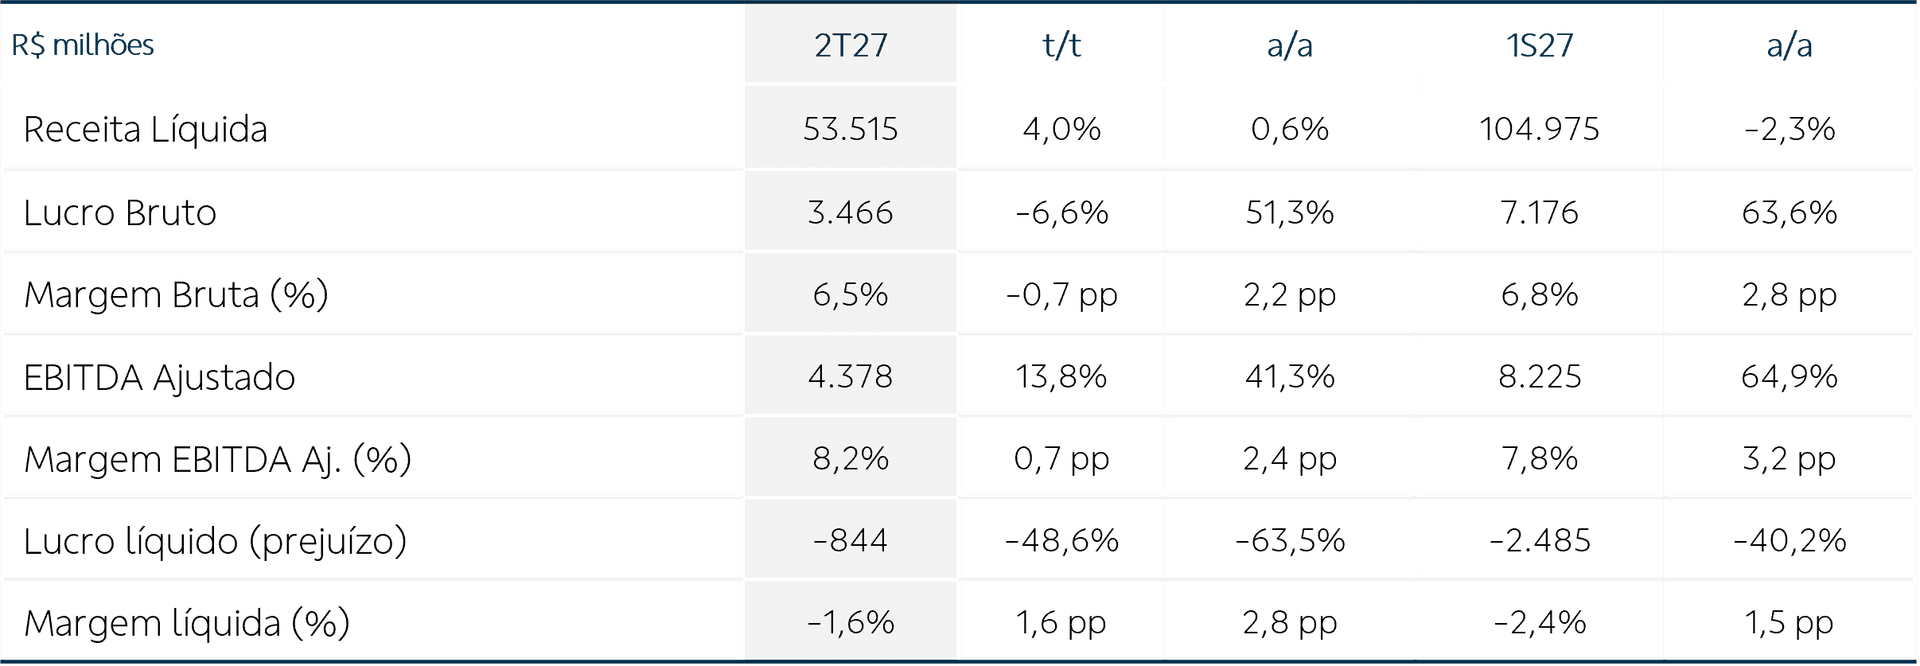
Em resumo, o 2T27 trouxe uma assimetria ainda maior entre o segmento de distribuição de combustíveis, que tem tido margens elevadas, e um EAB prejudicado pelo contexto climático, de preços menores e uma consequente menor diluição de custos. A redução dos investimentos em 29% a/a, os recursos obtidos com os desinvestimentos e a expansão do EBITDA contribuíram para a queda da dívida líquida t/t, refletindo em uma melhora da alavancagem, mas o endividamento líquido ainda segue elevado demais para o tamanho da companhia, em R$ 55,7 bilhões, com patrimônio líquido negativo. A recuperação extrajudicial segue avançando, com transação tributária, proposta de aumento de capital, conversão de créditos e segregação futura entre Raízen Energia e distribuição, mas ainda envolve riscos relevantes de execução e diluição. Diante da dependência da conclusão dessas etapas para definir a estrutura de capital, a alocação da dívida e o valor econômico de cada negócio, mantemos nossa recomendação em revisão até que se tenha mais clareza para uma avaliação mais embasada sobre os fluxos de caixa e base acionária da companhia.
*Refere-se ao segundo trimestre do ano-safra de 2026/27, que se iniciou em abril/2027 e terminará em março/2027.
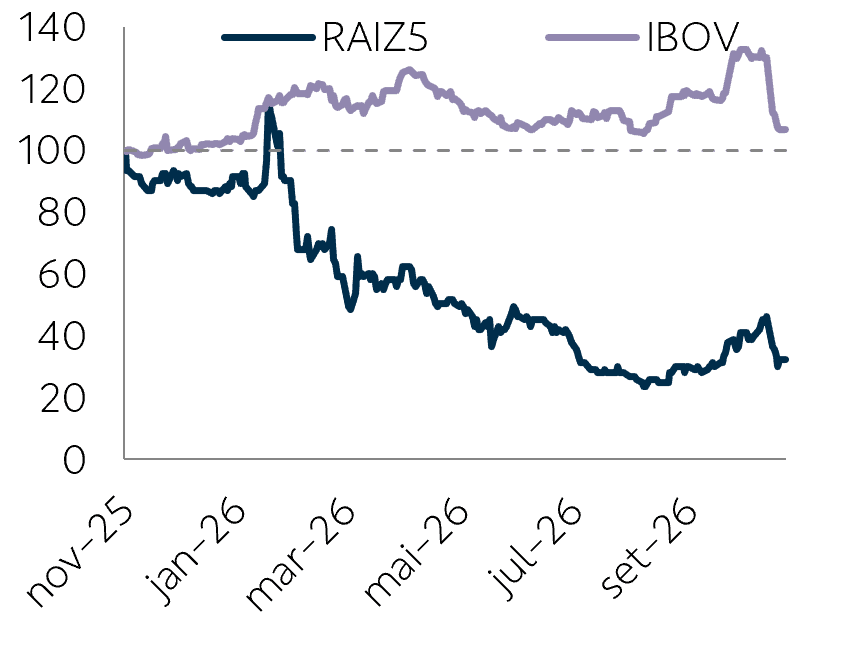
RAIZ4 x Ibovespa
Acesse o relatório e o disclaimer completos