Petrobras (PETR4): Produção e vendas 3T26 - operacional robusto e Brent mais alto mantém uma assimetria de risco positiva
Especialista Daniel Cobucci, do BB Investimentos analisa os resultados de produção & vendas da Petrobras no 3o trimestre de 2026.
Publicado por: Análise BB
 6 minutos
Atualizado em
29/10/2026 às 13:52


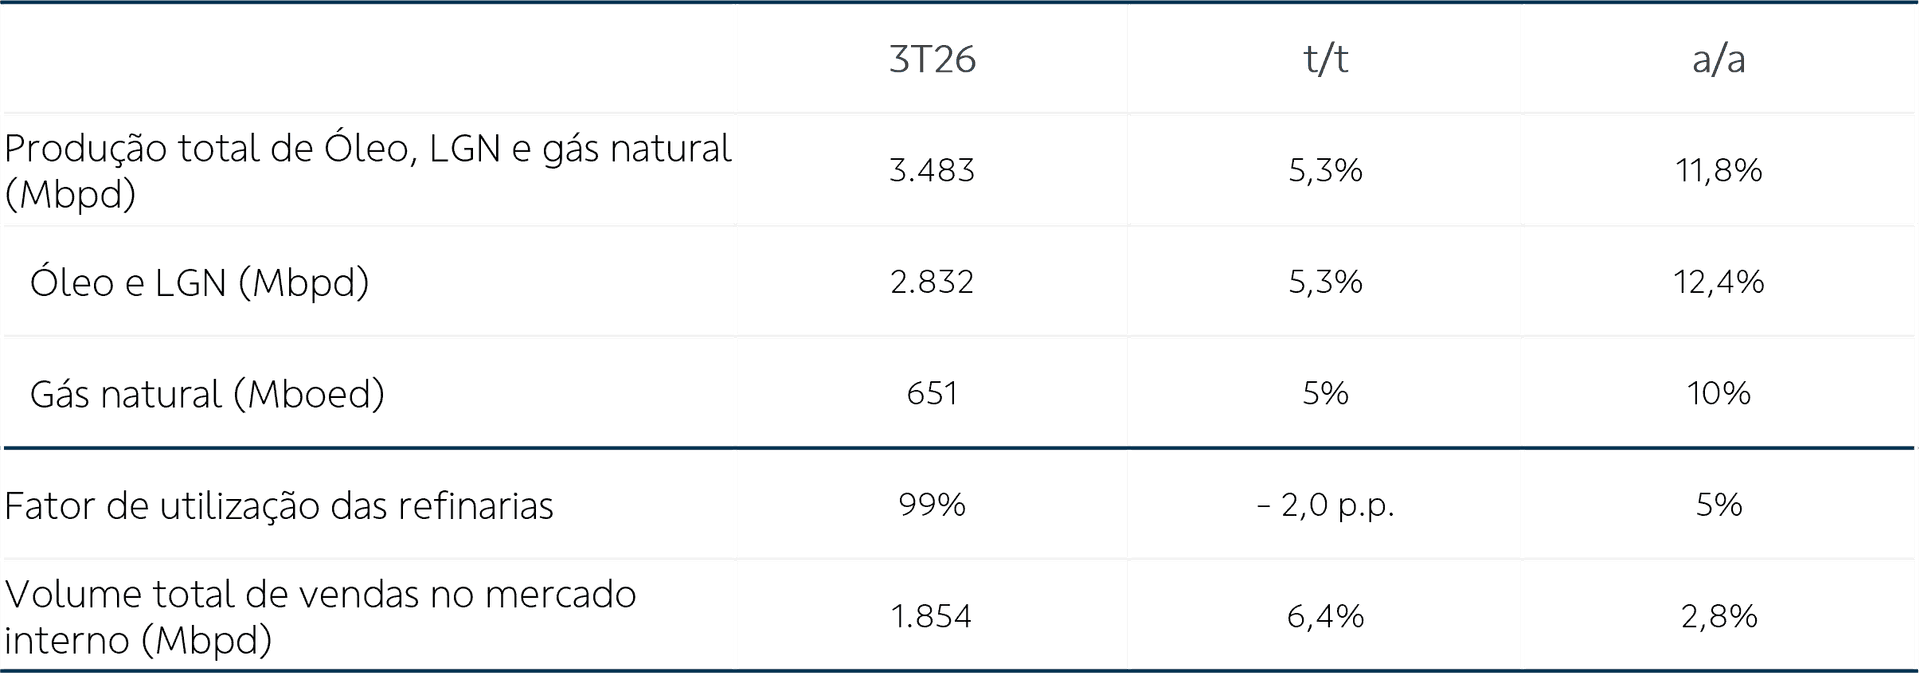
A Petrobras divulgou os dados operacionais do 3T26 novamente com números animadores, com destaque para o novo recorde na produção total, que apresentou alta de 11,7% a/a e 5,3% t/t. O avanço foi sustentado pelo ramp up dos FPSOs P‑78 e P‑79 (Búzios) e pelo atingimento do topo de produção do FPSO Alexandre de Gusmão (Mero), que chegou a um pico de 190 mil bpd após aumento de capacidade. Somente neste trimestre, entraram em operação 12 novos poços produtores, sendo 6 na Bacia de Santos e 6 na Bacia de Campos. Como contraponto, o pós-sal recuou 4,2% t/t, refletindo manutenções na Bacia de Campos e o declínio natural dos campos maduros. Entre os destaques positivos, o FPSO Almirante Tamandaré atingiu recorde de 263 mil bpd em julho, enquanto a saída das plataformas P‑80 e P‑82 do estaleiro, com entrada em operação prevista para 2027, reforçam a tese de crescimento em Búzios. Em nossa visão, a combinação de boa execução no pré-sal e baixo custo de extração segue sustentando perspectivas favoráveis para os resultados financeiros do 3T26, e a queda recente nas cotações pode ser considerada um ponto de entrada interessante.
No refino, o parque seguiu operando com Fator de Utilização Total (FUT) elevado, de 99%, apesar do leve recuo frente aos 101% do 2T26, dadas as paradas programadas na RPBC, mas ainda 5 p.p. acima do 3T25. A produção total de derivados veio 4,6% superior a/a, com recorde trimestral de produção de diesel, de 769 mil bpd (+6,7% a/a). A priorização do diesel reduziu a produção de QAV em 19,3% t/t, enquanto gasolina e nafta recuaram 2,8% e 10,8% t/t, respectivamente. Já as vendas de derivados atingiram o maior volume desde o 3T21, uma alta de 6,4% t/t, favorecidas por fatores sazonais (plantio da safra de verão e a maior atividade industrial) enquanto as vendas de QAV avançaram 9,9%, impulsionadas pelas férias escolares de julho. As** exportações de petróleo e derivados somaram 1,25 milhão de bpd, recorde da companhia**, com alta de 20,7% a/a, impulsionadas em parte pelos derivados, principalmente pelo óleo combustível. Nesse segmento, a companhia iniciou o fornecimento de bunker em Suape (PE) e realizou, no Porto do Rio de Janeiro, a primeira operação comercial de bunker de alto teor de enxofre, voltado a embarcações de grande porte. Do lado negativo, vimos uma demanda mais forte respondendo pela elevação das importações em 114% t/t, principalmente diesel, o que reduziu as exportações líquidas para 918 mil bpd (-14,6% t/t e +27% a/a).
Neste trimestre, cargas de petróleo equivalentes a 140 mil bpd ficaram em andamento no fim do trimestre e, por isso, não entraram nas exportações do 3T26. Esse volume deve ser reconhecido no 4T26, repetindo o efeito de defasagem entre embarque e reconhecimento de receita já observado no 1T26. Na distribuição geográfica, a participação da China nas exportações de petróleo voltou a subir, de 35% para 40%, enquanto os Estados Unidos passaram de 2% para 12%, e Índia recuou de 22% para 8%. Em nossa leitura, a realocação rápida entre mercados, conforme a atratividade relativa de preços e demanda, evidencia a flexibilidade comercial e a competitividade do petróleo do pré-sal no mercado global, fatores que devem colaborar para manter as receitas de exportação em patamar elevado.
Desempenho do papel e contexto setorial
O mercado de petróleo chega a novembro com o foco da crise deslocado do petróleo bruto para os derivados, em especial o diesel. A reabertura parcial de Ormuz em setembro e no início de outubro se reverteu, e o fluxo de navios voltou a cair drasticamente nas últimas semanas. Ainda assim, o petróleo bruto mostrou mais capacidade de adaptação do que os combustíveis: escoltas, transferências entre navios e rotas alternativas permitiram recuperar parte das exportações da região. Já as exportações de derivados do Golfo seguem cerca de 50% abaixo do pré-guerra. Ao mesmo tempo, os ataques às refinarias russas e as restrições às exportações chinesas retiram do mercado fornecedores importantes de derivados. O resultado é um descolamento inédito: as margens de refino do diesel chegaram a superar o próprio preço do barril, enquanto o Brent, acima de US$ 100, ainda subestima os preços praticados no mercado físico do Oriente Médio. Esse quadro sinaliza que o aperto na oferta está longe do fim. A forte elevação das tarifas de frete de petroleiros desde setembro, impulsionada pela escalada das tensões na região, adiciona mais uma camada de custo e pressiona ainda mais os preços dos combustíveis.
Os dados operacionais do 3T26 mostram uma companhia bem posicionada para esse ambiente. O parque de refino operou com Fator de Utilização Total de 99%, mesmo com paradas programadas na RPBC, e a Petrobras priorizou o diesel em detrimento do QAV. O resultado foi um recorde trimestral na produção de diesel. Assim, no mercado interno, as vendas de derivados atingiram o maior volume desde o 3T21, na contramão da retração observada no exterior. No segmento externo, as exportações de petróleo e derivados bateram recorde de 1,25 milhão de barris/dia, impulsionadas pelo óleo combustível. A companhia também aproveitou o deslocamento das atividades de abastecimento de navios (bunkering) para fora dos hubs do Golfo: iniciou o fornecimento de bunker em Suape e realizou a primeira venda de bunker de alto teor de enxofre no Porto do Rio de Janeiro. É provável que a Petrobras traga um olhar mais estrutural sobre o diesel no próximo plano de negócios, considerando o déficit estrutural e a elevação nas importações (+114% t/t), lideradas pelo diesel, justamente o produto com as margens internacionais mais pressionadas, o que mantém a política de preços doméstica no centro da tese. Cabe lembrar que as medidas de mitigação de preços, também adotadas em diversos países, têm sido financiadas pelo recebimento de receitas extraordinárias pelo controlador, devido ao Brent mais alto, o que tem sido mais do que suficiente para compensar os efeitos do programa (dado o contexto de ter se tornado um país exportador líquido de petróleo).
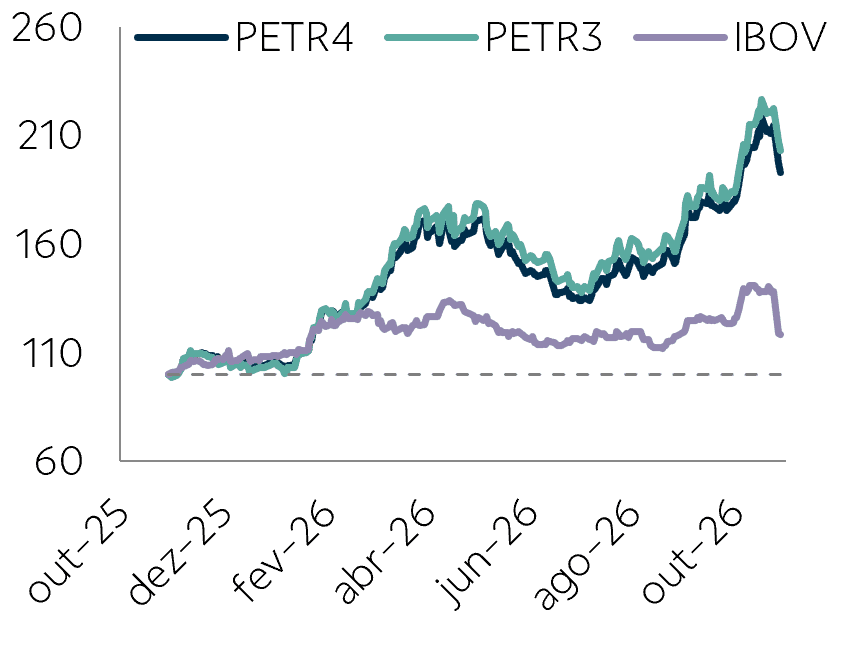
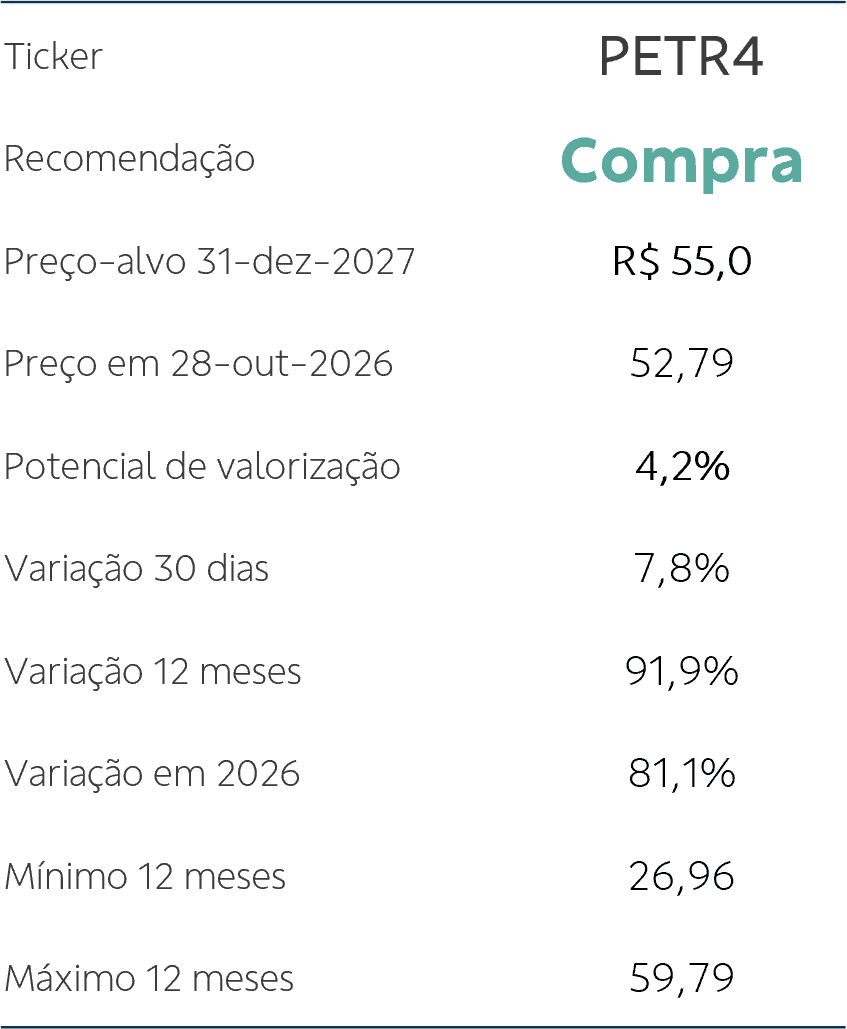
Desempenho da Ação. Os papéis PETR4 e PETR3 continuaram refletindo o forte momento operacional e financeiro da companhia, despeito da forte queda ocorrida nesta semana. A valorização média de ambos papéis no mês é de 8,5%, e no acumulado deste ano é de 86,3%, ante uma queda de 6,5% do Ibovespa no mês e alta de 6,1% no ano, em nossa visão está ancorada na combinação de custos competitivos no pré-sal, expansão operacional e disciplina financeira, além de impulsionada pelo cenário internacional favorável para os preços do petróleo devido aos conflitos geopolíticos e seus efeitos na oferta de petróleo e derivados.
PETR3 vs PETR4 vs IBOV