MBRF Global Foods (MBRF3) 2T26: positivo, com rentabilidade consolidada resiliente, suportada pela BRF e América do Sul
Confira abaixo a opinião do BB-BI sobre o resultado 2T26 da MBRF Global Foods.
Publicado por: Análise BB
 5 minutos
Atualizado em
14/08/2026 às 11:35


MBRF Global Foods registra desempenho resiliente no 2T26
Receita consolidada cresce 4,9%, enquanto lucro líquido apresenta queda anual
A MBRF Global Foods apresentou resultados positivos no segundo trimestre de 2026, com destaque para o aumento da receita líquida consolidada, que atingiu R$ 40,7 bilhões, representando um crescimento de 4,9% em relação ao mesmo período do ano anterior. Apesar disso, o lucro líquido da companhia sofreu uma queda de 20% na comparação anual, totalizando R$ 69 milhões.
América do Sul impulsiona exportações e produção
As operações na América do Sul foram um dos principais motores do desempenho da MBRF no trimestre. O volume de vendas para o mercado externo registrou crescimento de 26,2% na comparação anual, enquanto o volume total avançou 8,8%. O aumento na capacidade de produção e a otimização industrial contribuíram para esses resultados. Além disso, os preços médios na região tiveram alta de 16,2%, levando a receita líquida a R$ 6,4 bilhões, um aumento de 26,4% em relação ao mesmo período de 2025.
BRF mantém resiliência no mercado externo
A BRF, uma das principais operações da MBRF, também apresentou resultados positivos. A receita líquida da empresa somou R$ 15,4 bilhões, um incremento de 1,1% em relação ao segundo trimestre de 2025. Esse desempenho foi impulsionado por preços médios 1,2% superiores na comparação anual e pela demanda resiliente no mercado externo, que registrou um crescimento de 9,3% no volume de vendas. No entanto, as vendas domésticas da BRF caíram 6,5% no mesmo período.
América do Norte enfrenta desafios de margem
Na América do Norte, a demanda por carne bovina permaneceu aquecida, com preços médios 12,6% superiores na comparação anual. O volume de vendas na região também cresceu 2,0%, impulsionado pelo aumento do peso médio das carcaças, mesmo com a oferta de animais permanecendo limitada. A receita líquida na região totalizou US$ 3,7 bilhões, um crescimento de 14,9% em relação ao segundo trimestre de 2025. No entanto, a margem EBITDA ajustada foi pressionada pelos altos custos de aquisição de gado, ficando em 0,7%, uma redução de 0,1 ponto percentual na comparação anual.
Sinergias e desafios do setor
A MBRF reportou a captura de R$ 158 milhões em sinergias durante o segundo trimestre, resultado da integração entre as operações da Marfrig e da BRF. Somando-se ao montante capturado no primeiro trimestre, o valor já representa 47% da meta prevista para o ano de 2026. Apesar disso, o desempenho das ações da MBRF3 segue acumulando queda em 2026, impactado por preocupações do mercado relacionadas às salvaguardas chinesas, à exclusão do Brasil da lista de países autorizados a exportar carne para a União Europeia e aos efeitos da guerra entre Estados Unidos e Irã.
Alavancagem financeira e consumo de caixa
A dívida líquida da MBRF encerrou o trimestre em R$ 45 bilhões, um aumento de 2,4% em relação ao primeiro trimestre de 2026. O índice de alavancagem financeira, medido pela relação dívida líquida/EBITDA ajustado dos últimos 12 meses, ficou em 3,41x, ligeiramente acima dos 3,37x registrados no trimestre anterior. No período, a companhia também apresentou um consumo de caixa livre de R$ 864 milhões, resultado de uma geração de caixa operacional de R$ 2,2 bilhões, enquanto os investimentos e os juros consumiram R$ 1,4 bilhão e R$ 1,6 bilhão, respectivamente.
Recomendação e preço-alvo
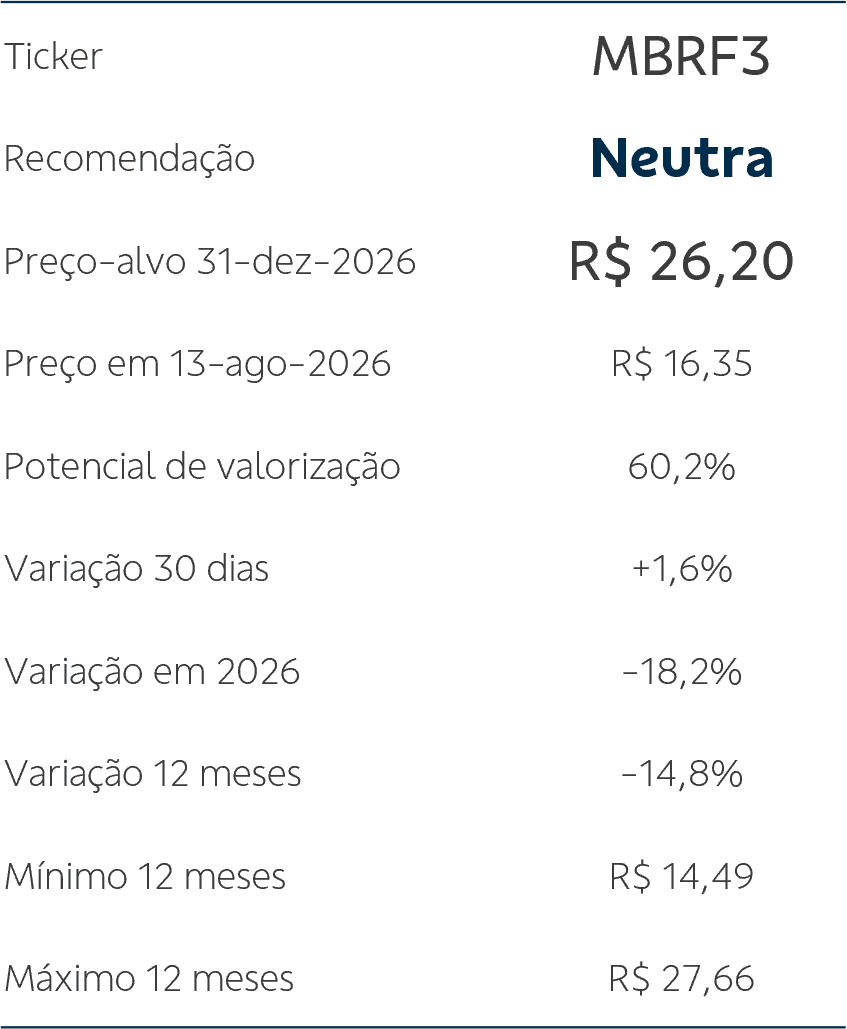
O BB-BI mantém a recomendação neutra para as ações da MBRF3, com preço-alvo de R$ 26,20 para o final de 2026. Apesar do desempenho positivo no segundo trimestre, os analistas destacam que as preocupações com os desafios do setor de proteínas, como os impactos da ciclicidade do mercado e questões geopolíticas, podem continuar limitando o desempenho das ações nos próximos meses.
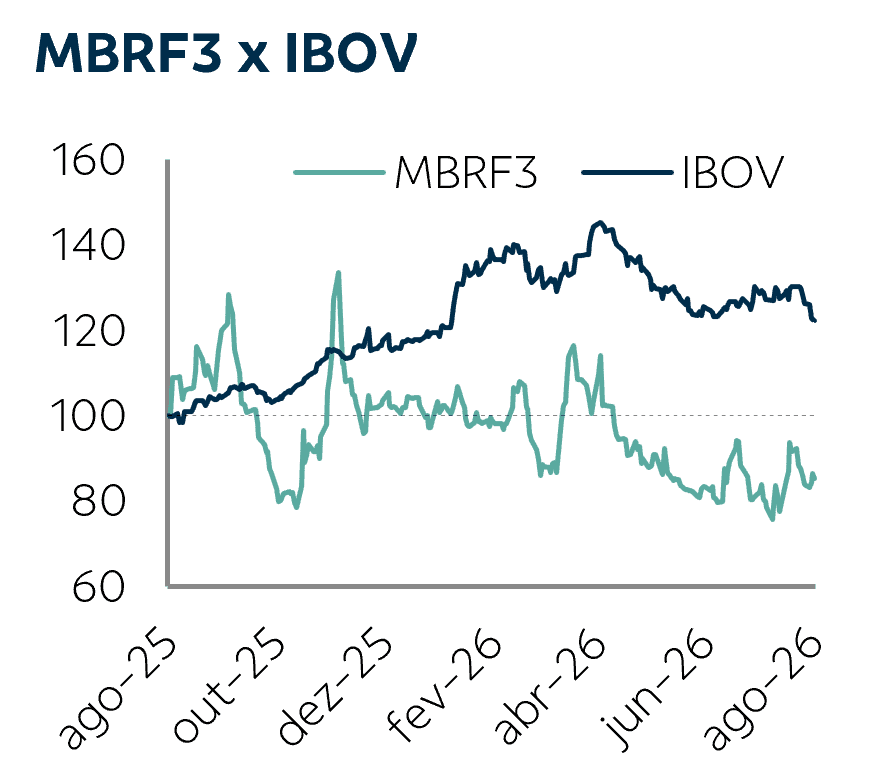
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.