


Hapvida (HAPV3) | Revisão de preço: resultados pressionados e maior alavancagem demandam foco em rentabilidade e geração de caixa
Momento desafiador exige rigor na execução do plano de retomada
Publicado por: Análise BB
 5 minutos
Atualizado em
11/09/2026 às 16:15


Clique aqui para acessar o relatório completo
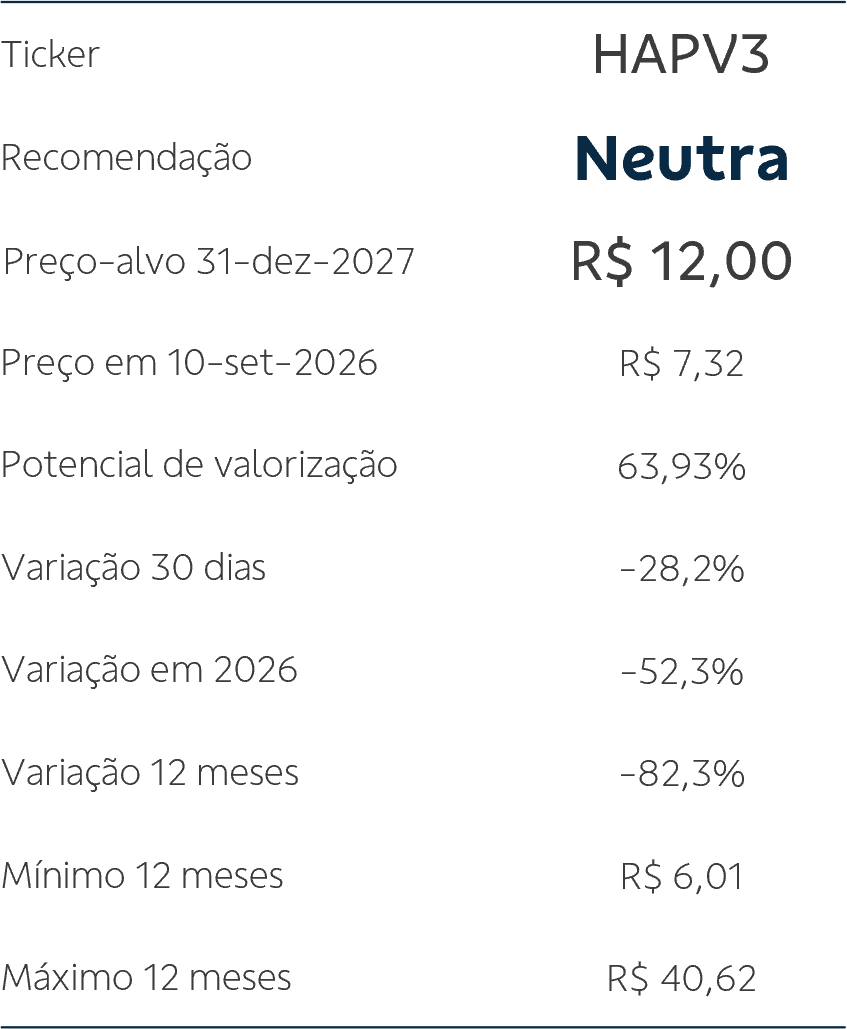
Conforme anunciado no processo sucessório da administração divulgado em dezembro de 2025, o primeiro semestre de 2026 contou com a reorganização da estrutura executiva da Hapvida. Ao longo do período, a companhia também apresentou um plano voltado à recuperação da rentabilidade, geração de caixa e desalavancagem. A administração passou a abordar de forma mais explícita desafios que vinham pressionando o desempenho operacional e financeiro da companhia nos últimos trimestres, incluindo a perda de competitividade comercial em determinados mercados, a pressão sobre os custos assistenciais, o aumento da judicialização e a necessidade de aprimoramentos operacionais em diferentes frentes.
Ao final do primeiro semestre, o número de beneficiários de planos de saúde totalizava 8,7 milhões, uma redução líquida de aproximadamente 61 mil vidas em relação a dez/25. Nesse contexto, a revisão de produtos, preços e canais de distribuição esteve entre as principais iniciativas do semestre, priorizando rentabilidade e geração de caixa em detrimento do crescimento do número de beneficiários. A retomada da marca NotreDame e a criação de uma estrutura dedicada ao segmento PPO sinalizaram uma tentativa de fortalecer a presença da companhia em segmentos de maior valor agregado e ampliar sua competitividade nos mercados mais disputados. Esse direcionamento tornou-se ainda mais evidente na divulgação dos resultados do 2T26, quando a companhia destacou a revisão de aproximadamente 947 mil vidas, equivalentes a cerca de 11% da carteira de saúde, vinculados a contratos considerados economicamente insatisfatórios ou com histórico de inadimplência, passíveis de reajustes, renegociações ou eventual descontinuidade.
Apesar das iniciativas implementadas ao longo do período, os resultados financeiros permaneceram pressionados. Embora a receita líquida tenha crescido 4,6% a/a, alcançando R$ 15,9 bilhões, a sinistralidade caixa acumulada no primeiro semestre atingiu 73,7%, alta de 0,8 p.p. em relação ao mesmo período de 2025. A manutenção da pressão sobre os custos assistenciais, em conjunto com o aumento das despesas operacionais, resultou na redução do EBITDA ajustado para R$ 1,3 bilhão (-31,5% a/a) e do lucro líquido ajustado para R$ 257 milhões (-64,2% a/a) no semestre.
A deterioração dos resultados teve reflexos na estrutura de capital da companhia. A dívida líquida aumentou de R$ 5,2 bilhões ao final de 2025 para R$ 5,4 bilhões em junho de 2026, enquanto a alavancagem, medida pela relação dívida líquida/EBITDA ajustado dos últimos doze meses conforme critérios dos covenants contratuais, avançou de 1,32x para 1,61x, refletindo principalmente a redução do EBITDA ajustado acumulado no período.
Análise, recomendação e preço-alvo
Após a revisão do nosso valuation, que contemplou (i) a incorporação dos resultados referentes ao 1T26 e ao 2T26; (ii) a atualização das premissas macroeconômicas; e (iii) a revisão das perspectivas operacionais e comerciais da companhia, considerando o desempenho observado no semestre e as iniciativas anunciadas no plano de retomada, chegamos ao preço-alvo de R$ 12,00 para as ações HAPV3 em dezembro de 2027. Apesar do potencial de valorização implícito em relação à cotação atual, mantemos recomendação neutra, uma vez que a capacidade de execução do plano anunciado e sua conversão em ganhos consistentes de margem, geração de caixa e desalavancagem permanecem como os principais fatores para uma reavaliação da percepção de risco da companhia e recuperação da confiança dos investidores.
Desempenho das Ações
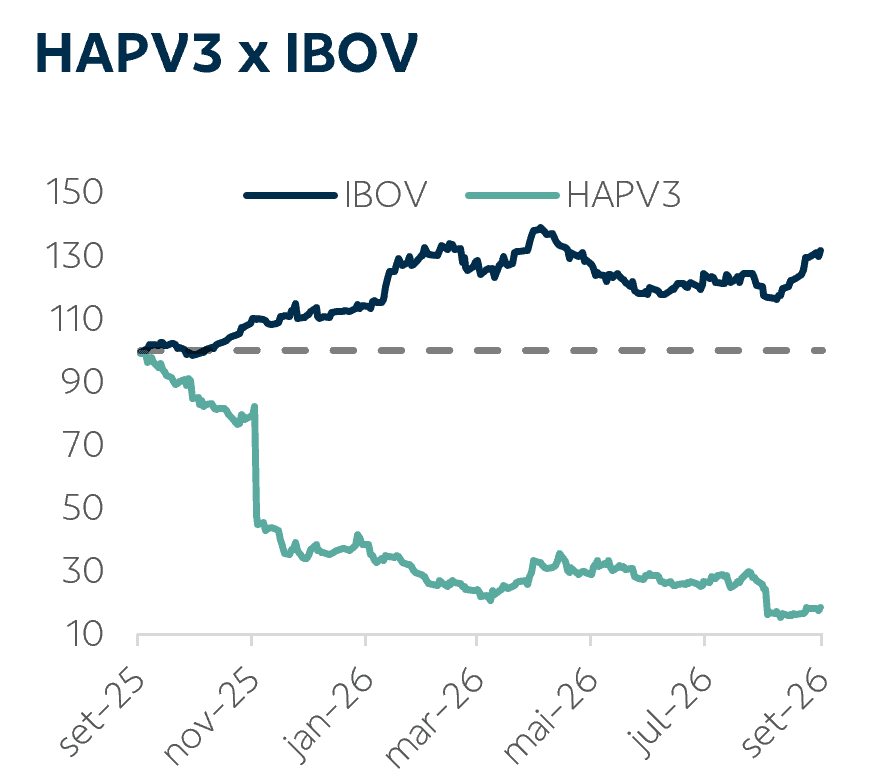
As ações HAPV3 acumulam desvalorização de 52,2% em 2026 até o último fechamento (10/9), frente à valorização de 16,3% do Ibovespa no mesmo período. Em uma janela de 12 meses, a queda acumulada alcança 82,3%, sendo parte relevante desse movimento observada após a divulgação dos resultados do 3T25, em novembro de 2025. Ao longo de 2026, as ações apresentaram períodos pontuais de valorização, mas sem alterar sua trajetória predominantemente negativa. A divulgação do 2T26 foi acompanhada por uma nova e expressiva correção dos papéis, intensificando as perdas acumuladas no ano.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.