


BB-BI analisa a Sabesp sob a ótica do crédito privado
Análise de emissores de crédito privado
Publicado por: Análise BB
 6 minutos
Atualizado em
17/12/2024 às 10:34


A Sabesp é a maior empresa de saneamento básico do Brasil e uma das maiores do mundo, abastecendo 28,7 milhões de consumidores com água tratada e coletando esgoto de 25,5 milhões de pessoas. Constituída em 1973 com a fusão de empresas públicas e sociedades controladas pelo Estado de São Paulo, a empresa iniciou uma nova fase a partir de sua privatização em julho de 2024, quando o Estado de São Paulo deixou de ter controle isolado e passou a compartilhar o bloco de controle com a Equatorial. A companhia é listada nas bolsas de São Paulo e de Nova Iorque desde 2002, quando aderiu ao Novo Mercado na bolsa brasileira. A Sabesp tem sido responsável por aproximadamente 30% de todo investimento em saneamento no Brasil nos últimos anos.
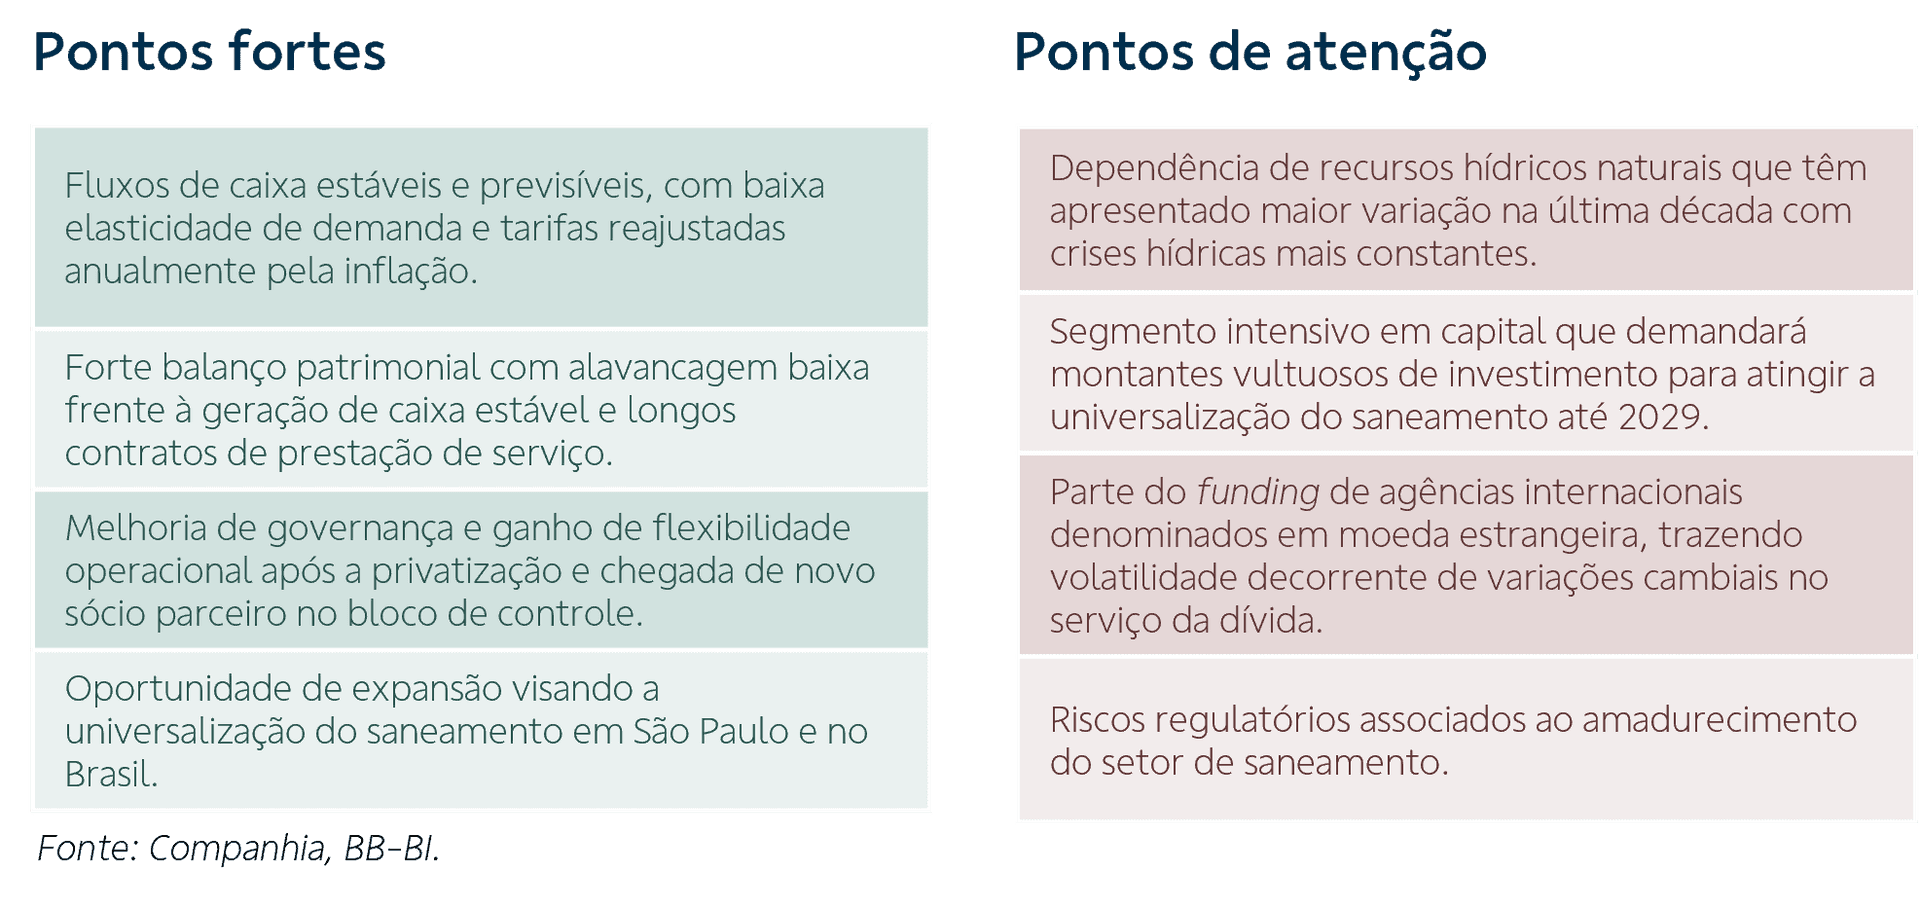
Juntamente com a privatização, a companhia prorrogou o vencimento de seus contratos de prestação de serviços de saneamento com todos os municípios atendidos, unificando-os em 2060, garantindo assim mais de três décadas de fluxo de caixa previsíveis e agregando portanto grande valor econômico aos acionistas e credores. Além da prorrogação dos vencimentos, a troca dos até então contratos de programa por contratos de concessão trouxeram, a partir do 3T24, uma mudança contábil que trará mais volatilidade à contabilidade oficial (societária) com a contabilização do ativo financeiro da concessão. Para fins de comparação com o histórico e melhor percepção da real geração de caixa da companhia, recomendamos utilizar os números ajustados, que excluem o impacto da atualização do ativo financeiro.
A companhia tem apresentado ganho de eficiência nos últimos anos, principalmente a partir de janeiro de 2023, quando uma nova gestão assumiu com o foco de estruturar o processo de privatização, centralizando algumas atividades e realizando um programa de demissão incentivada que reduziu o custo com pessoal. Isso permitiu ganho de margem EBITDA nos últimos trimestres, mas o aumento dos investimentos recente com a antecipação na meta de universalização elevou a alavancagem para aproximadamente 2 vezes o EBITDA anual.
Contexto operacional recente e análise financeira
A Sabesp passou por uma reestruturação nos últimos anos, se preparando para o processo de privatização, que trouxe melhoria operacional, ao mesmo tempo em que foi beneficiada pelo último processo de revisão tarifária e pelo aumento no consumo de água, redução de perdas e de inadimplência no pós pandemia. Esse conjunto de fatores favoráveis trouxe a margem EBITDA ajustada de 41% em 2022, para 45,7% em 2023 e nos 9M24 já divulgados está em 51,3%. O EBITDA ajustado foi R$ 7 bilhões em 2022, R$ 9,6 bilhões em 2023 e nos 9M24 já somam R$ 8,3 bilhões. O foco no financiamento de um robusto plano de investimentos de infraestrutura para atender às novas concessões, alinhado à antecipação nas metas de universalização, no entanto, elevou a alavancagem para próximo de 2 vezes o EBITDA anual, com a dívida líquida alcançando R$ 20,2 bilhões no 3T24 (+24,1% em relação ao 4T23) - o endividamento da companhia, vale destacar, também teve impacto da desvalorização cambial no ano, dado que parte da dívida está atrelada ao dólar e ao iene.
Ainda assim, a Sabesp mantém um perfil de dívida alongado que, combinado a geração de fluxo de caixa consistente, proporciona resiliência, grande acesso a mercados de capitais e métricas de crédito em níveis controlados e abaixo dos covenants financeiros que determinam que a dívida líquida em relação ao EBITDA ajustado deve ser menor ou igual a 3,5x e a cobertura de juros (EBITDA ajustado / despesas de juros ajustado) deve ser igual ou superior a 2,8x - ambos indicadores cumpridos nos últimos exercícios e com expectativa de cumprimento em 2024.
A mudança na base de acionistas com a oferta bilionária de ações ocorrida em julho de 2024, onde o Governo de São Paulo vendeu ~32% do capital da companhia por R$ 14,7 bilhões, reduziu sua participação de ~51% para 18% e trouxe um novo sócio estratégico que adquiriu 15% de participação no capital da companhia. Esse novo sócio estratégico, o grupo Equatorial, possui bom histórico de aquisição e melhoria na gestão de ativos no setor elétrico e assumiu o compromisso de manter essa participação no capital da Sabesp pelo menos até a conclusão da universalização do saneamento na área de concessão da empresa, estimada para 2029.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.