
BB-BI analisa a Oncoclínicas sob a ótica do crédito privado
Análise de emissores de crédito privado
Publicado por: Análise BB
 6 minutos
Atualizado em
19/02/2026 às 18:05


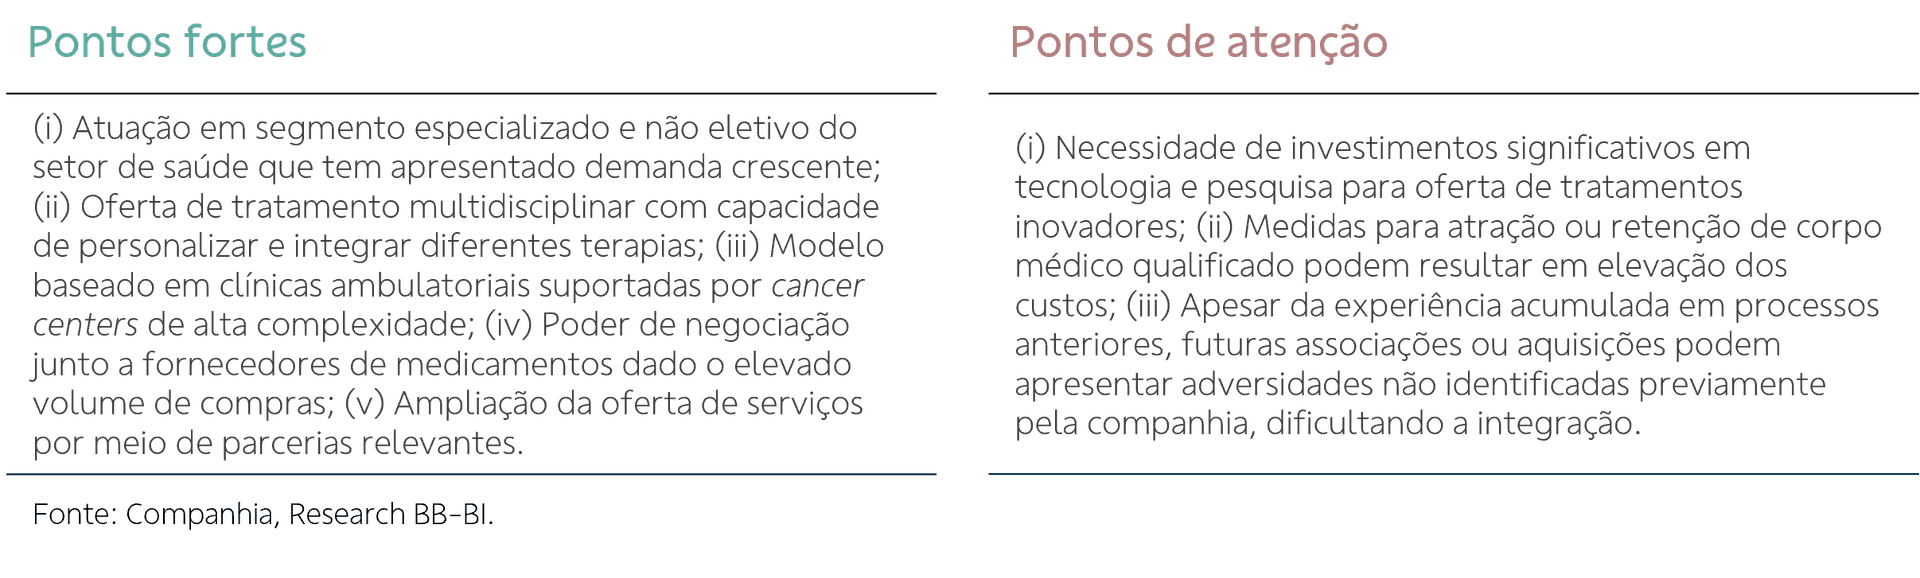
A Oncoclínicas é uma das maiores companhias no Brasil dedicadas exclusivamente ao tratamento do câncer, com atuação por meio de um modelo de negócios integrado de equipes de saúde médicas e assistenciais e uma estrutura de clínicas de oncologia, laboratórios de genômica, anatomia patológica e cancer centers, que totaliza 148 unidades de atendimento em 44 cidades. Entre as ações voltadas para a inovação contínua no tratamento oncológico e acesso às melhores práticas globais, desde 2014, a companhia mantém parceria com o Dana-Farber Cancer Institute, afiliado à Harvard Medical School, para fomentar a troca de conhecimentos, qualificar equipes de maneira multidisciplinar e desenvolver projetos nas áreas de ensino, pesquisa e assistência clínica.
Fundada em 2010, em Belo Horizonte (MG), suas primeiras expansões ocorreram nos estados de São Paulo e Pernambuco. A companhia ganhou tração em 2015 com o aporte financeiro de um fundo de investimento em participações, que viabilizou o crescimento das operações de radioterapia por meio de inaugurações e aquisições. Após uma nova rodada de investimentos em 2018, já sob um novo modelo de governança corporativa e com uma equipe de gestores reformulada, a companhia inaugurou o primeiro centro integrado de oncologia (cancer center) na cidade de Nova Lima (MG).
A oferta pública de ações (IPO), em 2021, permitiu transações estratégicas, adquirindo empresas notáveis do setor e agregando infraestruturas relevantes em sua atuação, ao passo que acordos de exclusividade de longo prazo com hospitais e operadoras de saúde, como Unimed Nacional e Porto Seguro, apoiaram as projeções de crescimento. Em 2023, uma oferta subsequente envolvendo distribuição primária e secundária de ações, gerou nova captação de recursos para a companhia com a finalidade de acelerar projetos de expansão.
Contexto operacional recente e análise financeira
Além de rodadas de investimentos, abertura de capital e oferta subsequente de ações, a emissão de títulos corporativos (debêntures e CRIs) no mercado de capitais foi um importante mecanismo de financiamento de projetos e aquisições que fundamentaram o crescimento da companhia. Porém, no período entre o 4T23 e o 1T24, a companhia alcançou níveis mais críticos de endividamento e devido a uma maior necessidade de caixa ocasionada principalmente pelo (i) incremento do volume de glosas, (ii) aumento do prazo de pagamento de algumas fontes pagadoras e do (ii) hiato operacional gerado pela migração da carteira de beneficiários de um cliente relevante, anunciada no início do mês de março e concluída no início de abril, que afetou de forma significativa o volume de recebimentos dessa fonte pagadora durante o último mês do 1T24. Nos trimestres seguintes, iniciativas voltadas para (i) otimização e pulverização da carteira, reduzindo a exposição a alguns planos e operadoras de saúde com prazos de recebimento mais longos, ainda que alguns desses clientes oferecessem margens de contribuição mais elevadas do que a média, visando privilegiar a dinâmica de capital de giro e geração de caixa e o (ii) reforço de gerado pelo aumento de capital no montante total de R$ 1,5 bilhão, resultaram em reduções graduais da e alavancagem.
Neste contexto, em 2024 a companhia registrou um novo avanço da receita bruta, com um crescimento de 13,5% em relação ao ano anterior, alcançando R$ 6,8 bilhões, influenciada principalmente pelo aumento de 9,0% a/a no número de procedimentos realizados e de 4,4% a/a no . Por outro lado, a elevação dos custos em relação ao percentual da receita bruta, levou à uma redução de 2 p.p. na margem bruta, que foi de 33,3%. No 4T24, o teste de recuperabilidade referente ao ágio pago nas aquisições passadas indicou que o valor recuperável dessas operações foi inferior ao seu valor contábil. Assim, foi reconhecida uma perda não recorrente e não caixa por , no montante de R$ 796,1 milhões, com impacto no e no . Excluindo os efeitos não caixa da apuração do valor justo do plano de incentivo de longo prazo (PILP) e do Impairment, o EBITDA totalizou R$ 1.030 milhões em 2024 (-3% a/a) e o lucro líquido, R$ 106,3 milhões (-70,4% a/a).
Ao final de 2024, a companhia registrou uma dívida líquida, incluindo aquisições a pagar, de R$ 3,4 bilhões e alavancagem financeira, medida pelo indicador dívida líquida/EBITDA ajustado¹, de 2,9x, ambos abaixo dos valores observados ao final do ano anterior, refletindo uma posição de caixa e equivalente de caixa reforçada principalmente pelo aumento de capital realizado no ano.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.