Cogna (COGN3) 2T23: novo crescimento de receita, mas estabilidade na margem consolidada
A companhia entregou resultados positivos no 2T23, dando continuidade às boas tendências operacionais apresentadas no primeiro trimestre do ano.
Publicado por: Análise BB
 5 minutos
Atualizado em
23/01/2024 às 14:54


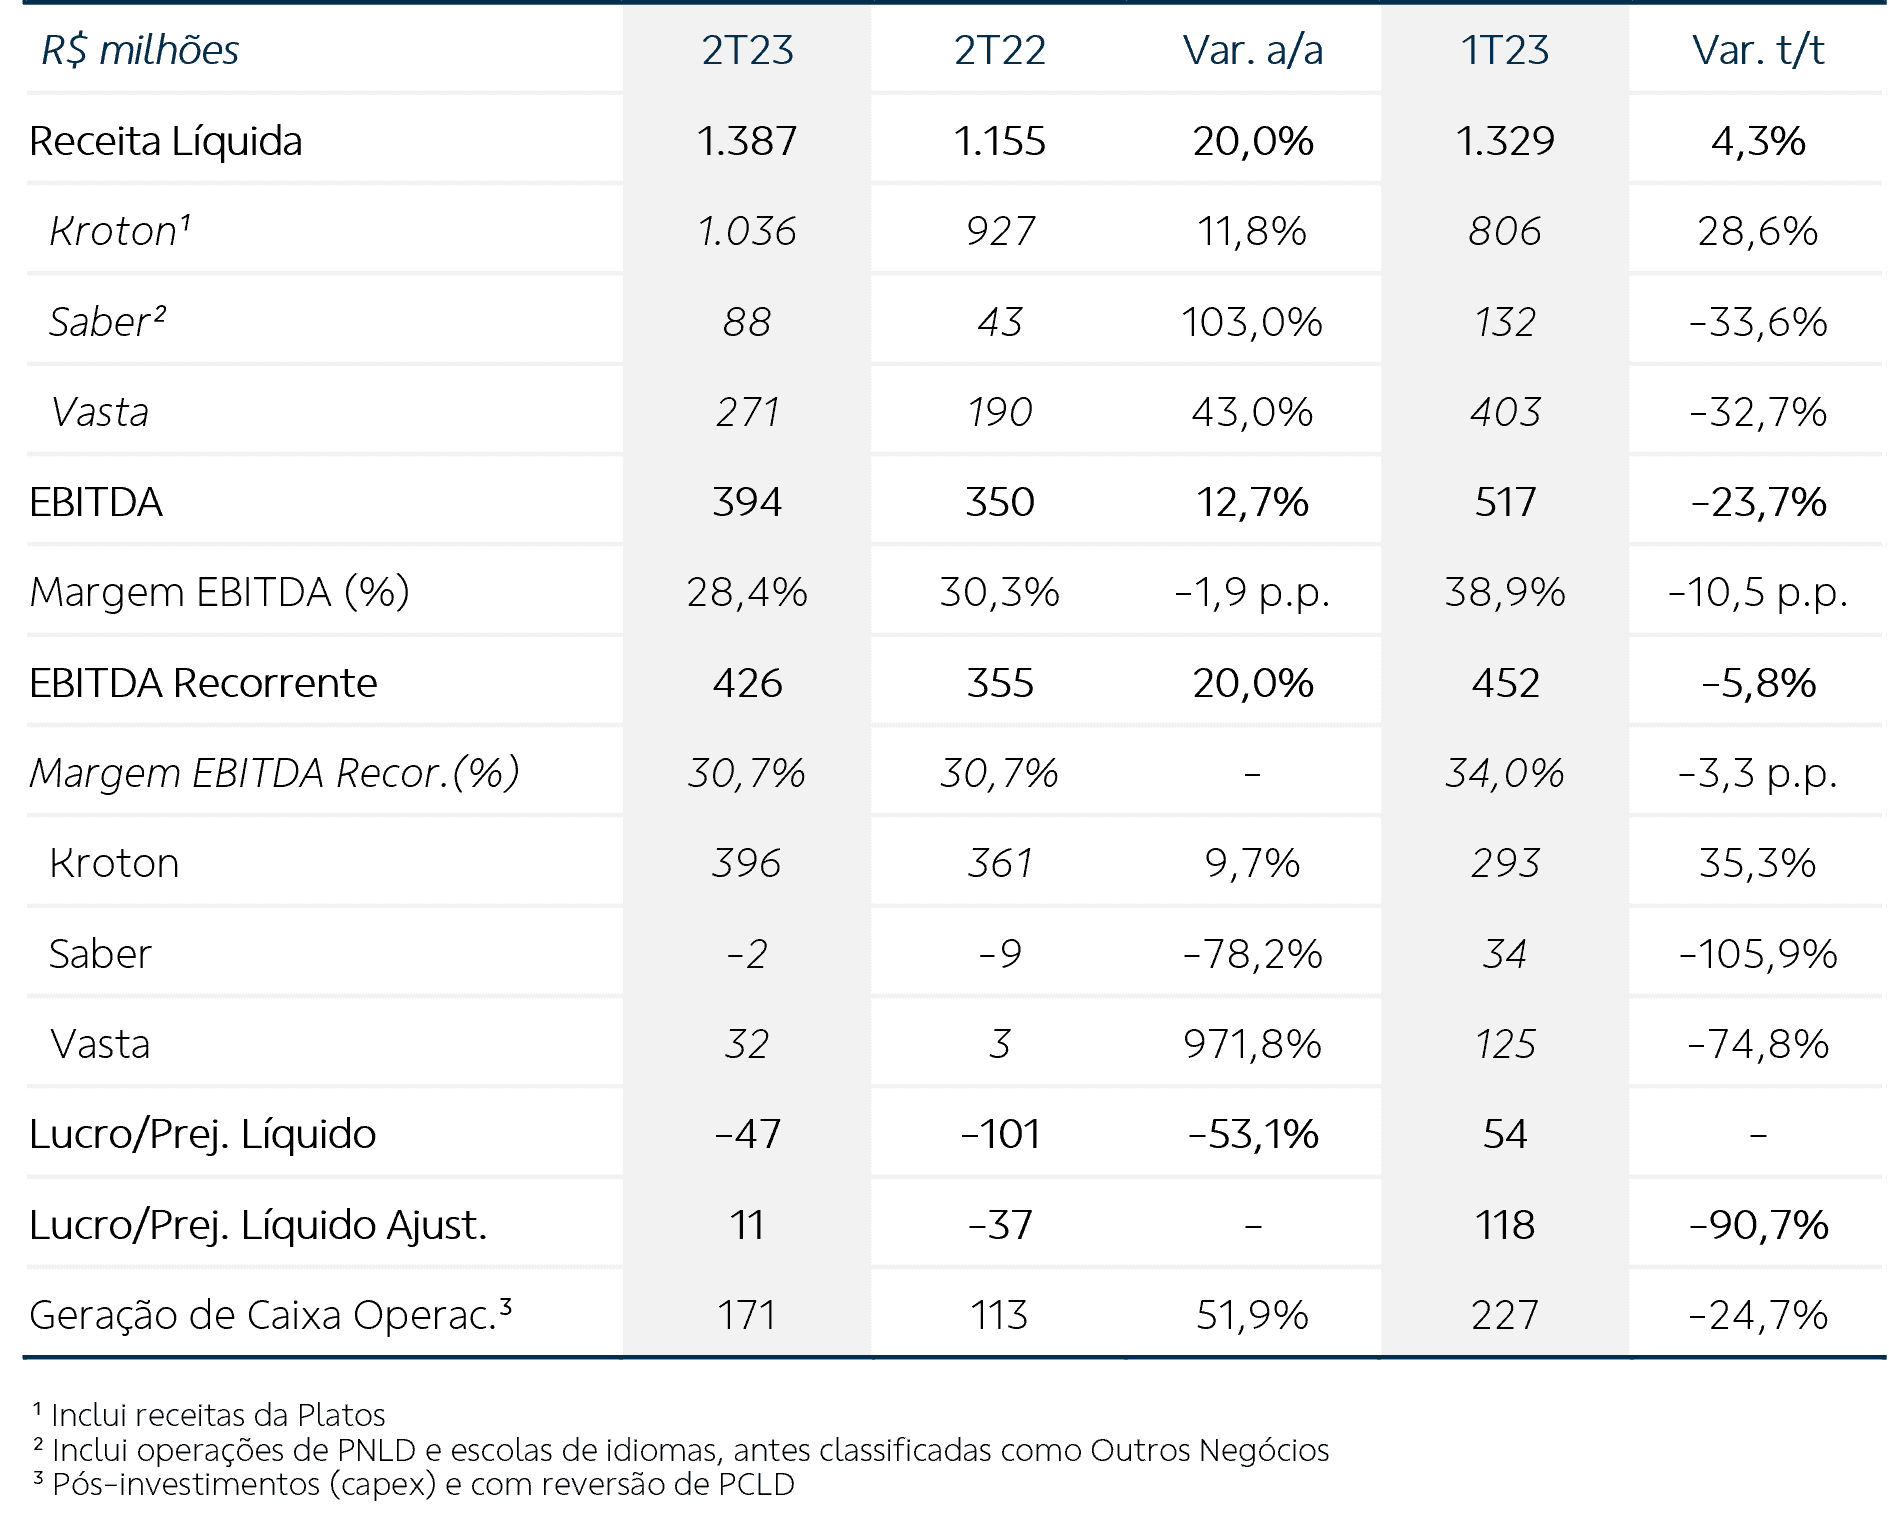
A Cogna reportou números compatíveis com as boas tendências operacionais apresentadas no trimestre passado, principalmente em razão de um ciclo de captação bastante positivo na Kroton. A receita líquida consolidada cresceu 20,0% a/a, com contribuição positiva das três unidades de negócios. O EBITDA ajustado teve alta na mesma magnitude e atingiu R$ 425,9 milhões, com margem estável em 30,7%, beneficiado pela alavancagem operacional da Kroton, mas impactada negativamente por aumento de despesas com vendas e marketing.
O lucro líquido ajustado atingiu R$ 11,0 milhões no trimestre, revertendo o prejuízo líquido ajustado de R$ 36,6 milhões no mesmo trimestre do ano anterior, impulsionado pelo aumento do resultado operacional, outros itens não recorrentes e pela melhora do resultado financeiro líquido, associado à redução de 28,1% a/a da dívida bruta devido às iniciativas de gestão de passivos. A Cogna encerrou o 2T23 com alavancagem financeira, medida pelo indicador dívida líquida/EBITDA ajustado, em 1,98x, versus 2,03x no 1T23.
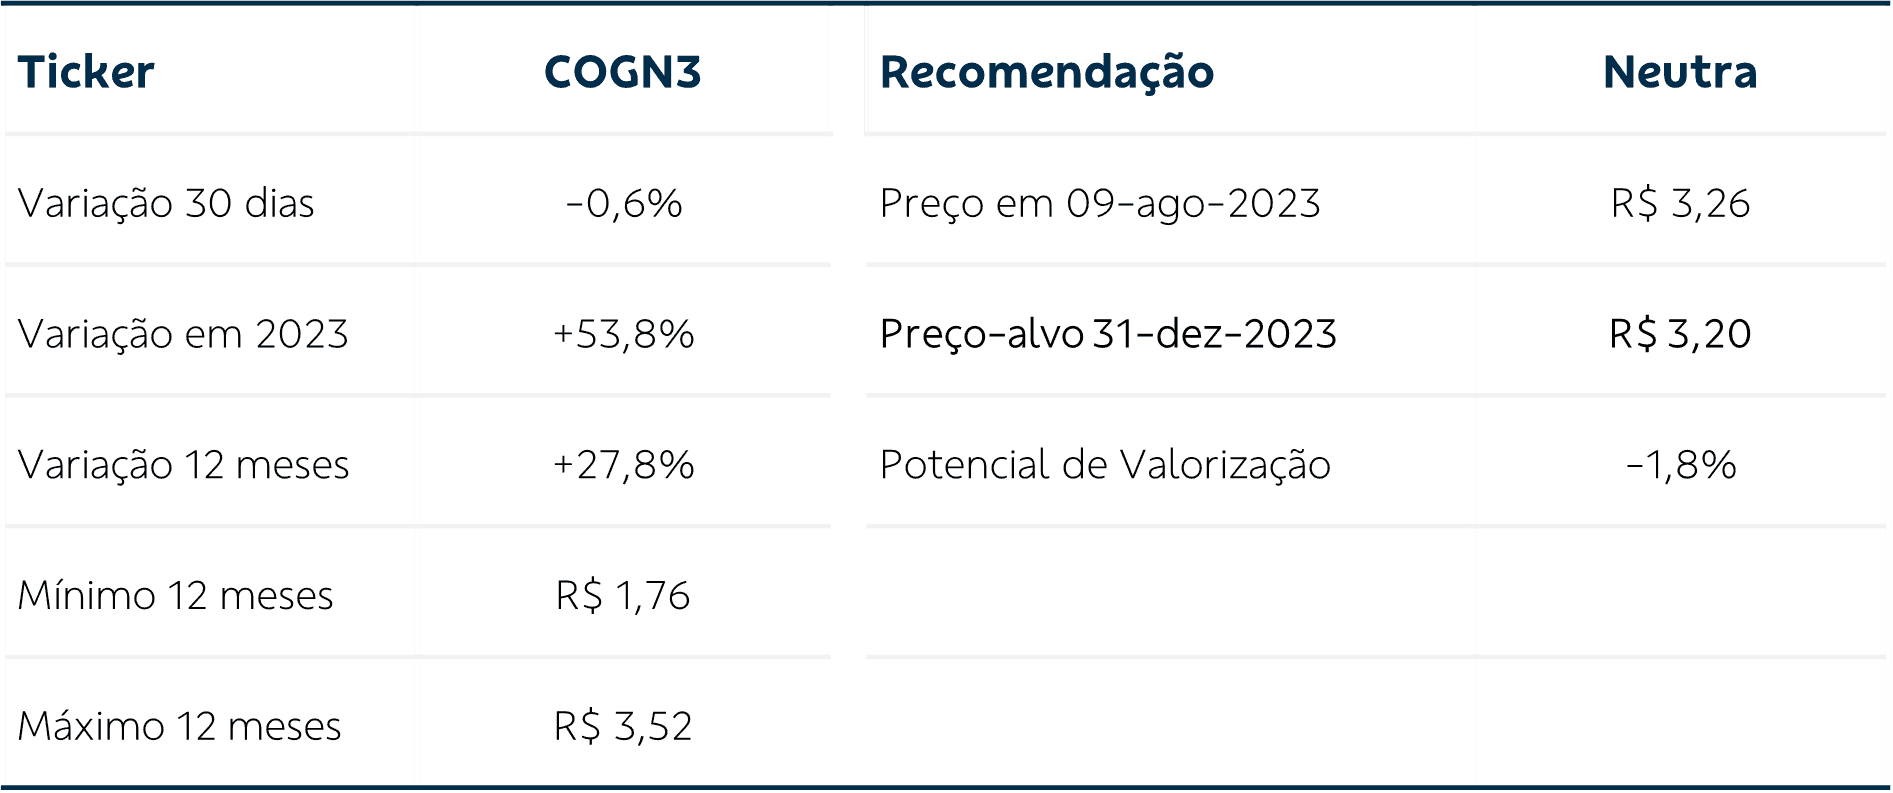
Conforme comentamos no trimestre passado, a sensível melhora do cenário macroeconômico doméstico, com o fechamento da curva de juros futuros, foi um gatilho relevante para impulsionar as ações das empresas cíclicas na bolsa, como ocorreu com os papéis da Cogna e do setor educacional em geral. No entanto, continuamos conservadores em relação a estimativas mais otimistas que resultem em geração consistente de caixa livre para o acionista e, portanto, reiteramos nossa recomendação Neutra para COGN3.
Destaques operacionais e financeiros
Na Kroton, a base de alunos de graduação totalizou 982,9 mil alunos, um crescimento de 5,8% em relação ao 2T22. A evasão apresentou piora de 3,2 p.p. no trimestre, impactada pelos diversos trimestres de altas taxas de crescimento da captação. O ticket médio dos cursos de alta presencialidade apresentou queda de 0,6% no 1S23, em relação ao mesmo semestre do ano anterior, impactada principalmente pela queda no EAD premium, já que o presencial cresceu 9,3% a/a. Nos cursos de baixa presencialidade, o ticket médio cresceu 5,6% a/a, com contribuição tanto do semipresencial quanto do 100% digital. A receita líquida da Kroton cresceu 11,8% a/a, refletindo o efeito composto de sucessivos aumentos de safras de alunos. O EBITDA recorrente do 2T23 cresceu 9,7%, atingindo R$ 370,1 milhões, com margem em 38,2%, queda de 0,7 p.p. na comparação com o mesmo trimestre do ano anterior, como consequência, principalmente, do aumento de despesas com vendas e marketing.
Na Vasta, a receita líquida cresceu 43% a/a no 2T23, que representa o terceiro trimestre do Ciclo Comercial (ACV) de 2023, devido a melhor performance comercial e ao primeiro contrato do segmento B2G (business to government) celebrado pela companhia. O EBITDA recorrente do ciclo 2023, até o momento, cresce 21,9%, em linha com o crescimento da receita.
Na Saber, a receita líquida atingiu R$ 87,7 milhões no 2T23, crescimento de 103% a/a, motivado por todas as unidades de negócios (PNLD, Idiomas e Outros Serviços). O EBITDA recorrente foi negativo em R$ 2,0 milhões, versus R$ 9,3 milhões negativos no 2T22, impactado pela sazonalidade do ciclo comercial do PNLD e pelo descasamento entre receitas e despesas.
No consolidado, a receita líquida da Cogna atingiu R$ 1,4 bilhão no 2T23, crescimento de 20,0% a/a, em linha com o crescimento da receita nas três unidades de negócios. Na mesma linha, o EBITDA recorrente também cresceu 20,0% a/a, para R$ 425,9 milhões, e margem estável em 30,7%.
O resultado financeiro foi negativo em R$ 245,7 milhões, queda de 5,1% a/a, principalmente devido à redução de 14,3% das despesas financeiras associada à queda da dívida bruta. Por fim, o lucro líquido ajustado pela amortização do intangível de aquisições atingiu R$ 10,9 milhões, versus um prejuízo líquido ajustado de R$ 36,6 milhões no 2T22.
A companhia encerrou o 2T23 com alavancagem financeira medida pelo indicador dívida líquida/EBITDA em 1,98x, versus 2,03x no 1T23.
A geração de caixa operacional pós capex totalizou R$ 170,9 milhões no 2T23, crescimento de 51,9% a/a, favorecido pelo resultado operacional das três unidades de negócios e, principalmente, pela adimplência em Kroton. O fluxo de caixa livre do 1S23 foi negativo em R$ 535,1 milhões, impactado pela amortização de dívida no 1T23.
COGN3 vs IBOV
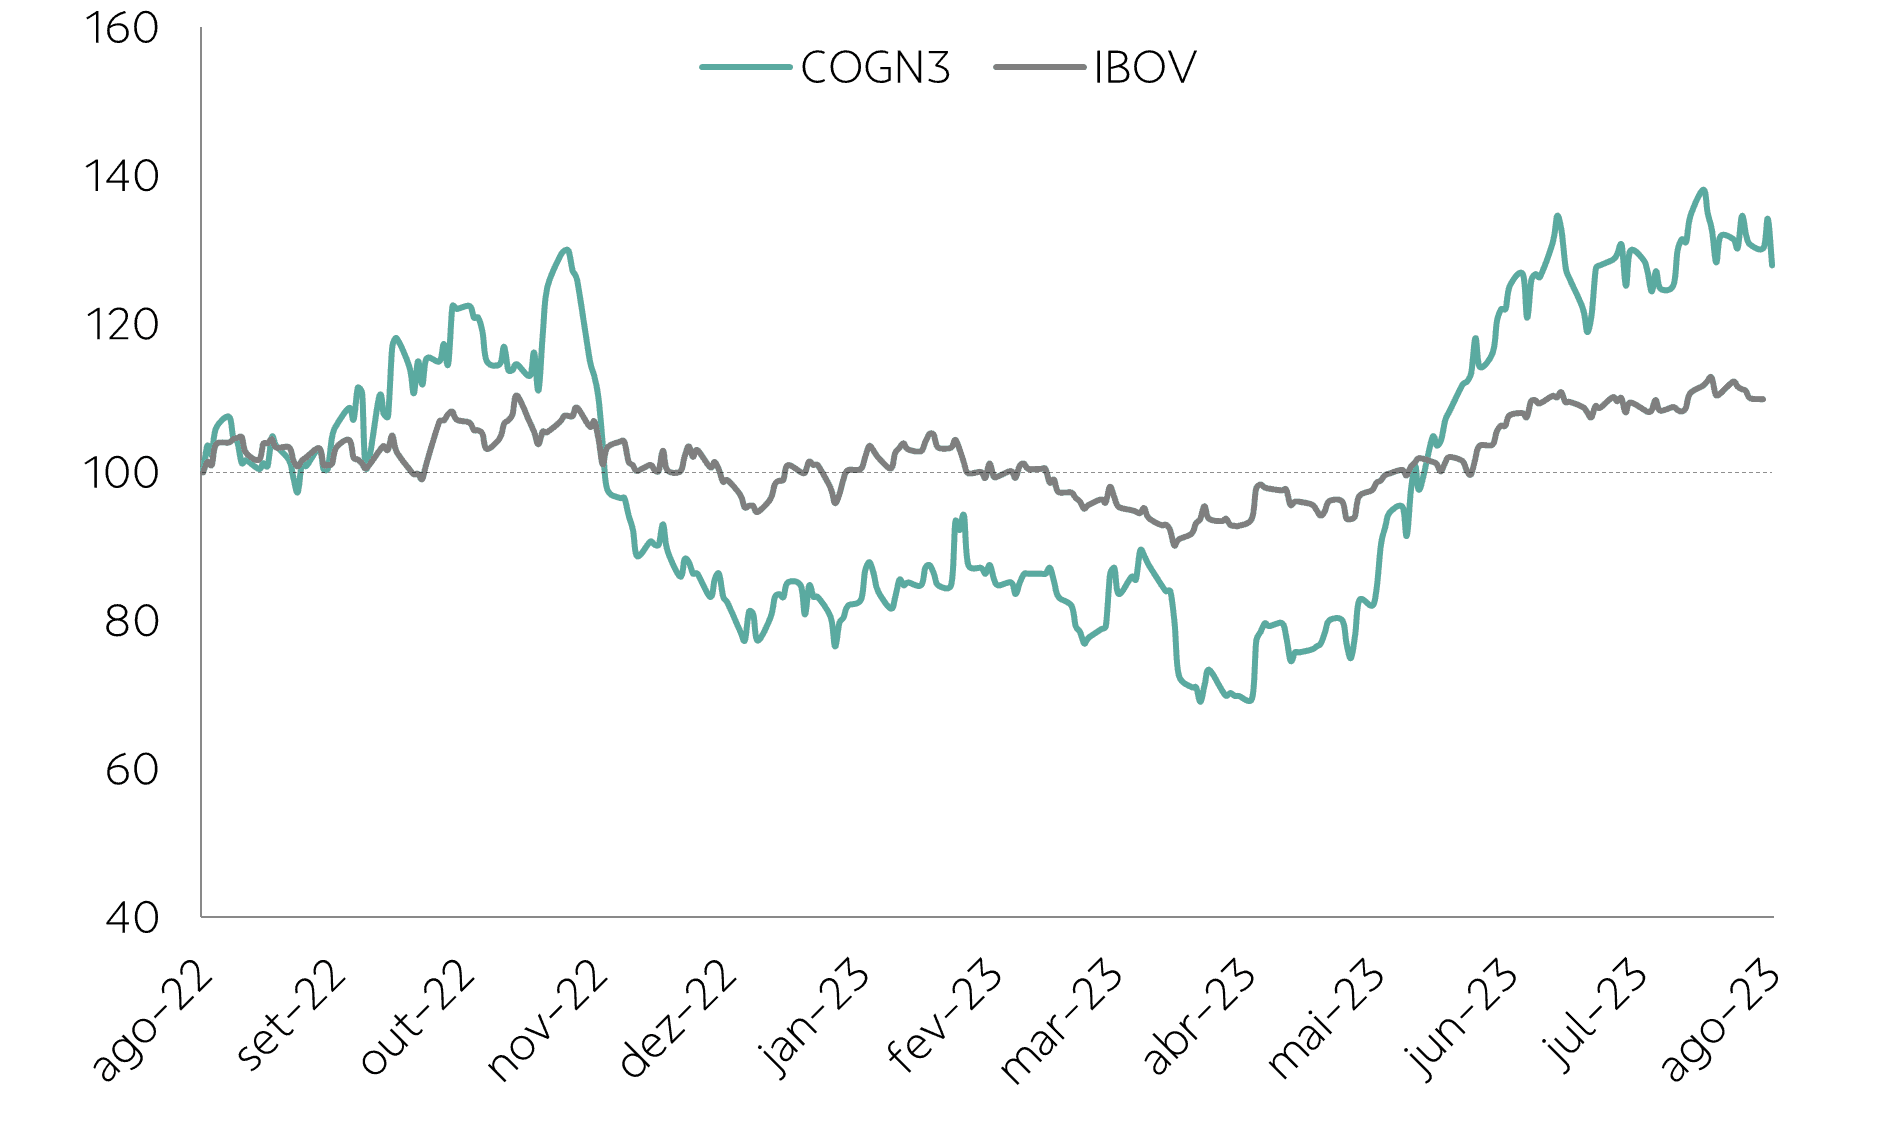
As ações da Cogna acumulam valorização superior a 50% no ano, refletindo a busca por ativos de maior risco após o início do movimento de fechamento da curva de juros futuros no mercado doméstico, em linha com a melhora nas expectativas de inflação e revisões altistas para a atividade econômica do país – gatilhos de curto prazo no cenário macroeconômico que citamos no relatório do trimestre anterior como potenciais propulsores das ações da companhia, e do setor educacional em geral.
Apontamos as melhores tendências operacionais do balanço da Cogna há alguns trimestres – o que ficou bastante claro no 1T23 – e havia expectativa de uma continuidade desta tendência, já que os números do primeiro trimestre costumam ditar o ritmo do restante do ano para as empresas de educação. Assim, os números do 2T23 corroboram com esta visão e mostram os ganhos de alavancagem operacional, especialmente na Kroton, além dos números robustos de receitas de subscrição da Vasta.
No entanto, por ora, mantemos nossa recomendação Neutra para COGN3, pois projeções mais otimistas de curto prazo que se traduzam em geração consistente de caixa livre para o acionista ainda não se encaixam em nosso modelo financeiro.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.