
Braskem (BRKM5) - Produção & vendas 3T26: melhora operacional não deve ser suficiente para compensar menores spreads; tese segue dependente de acordo com credores
Especialista do BB Investimentos analisa os resultados operacionais da Braskem (BRKM5) no 3º trimestre de 2026.
Publicado por: Análise BB
 4 minutos
Atualizado em
30/10/2026 às 14:15


A Braskem reportou seus dados operacionais do 3T26 com dinâmica inversa à do trimestre anterior: volumes mais fortes, mas spreads petroquímicos mais baixos, após o pico do 2T26. A expectativa de resolução do conflito no Oriente Médio reduziu o prêmio de risco geopolítico, resultando em um Brent 7% menor t/t e a nafta -6% t/t. Essa queda, combinada com uma demanda global mais fraca, levou os spreads de volta a patamares mais próximos dos observados antes do aumento das tensões. Portanto, em nosso entendimento, mesmo com o avanço das vendas de resinas no Brasil e a recuperação operacional no México, o resultado financeiro do 2T26 deve vir mais fraco, já que o ganho de volume não deve ser suficiente para compensar a compressão das margens.
Desempenho por região.
No Brasil, a taxa de utilização ficou praticamente estável, em 69% (-1 p.p. t/t; +4 p.p. a/a), com menor produção na Bahia e em São Paulo, em movimento de otimização de estoques, parcialmente compensada pela normalização do Rio Grande do Sul após parada para manutenção. O destaque positivo foi a elevação nas vendas de resinas no mercado interno, superior em +12% t/t e +9% a/a, além do avanço das exportações de resinas (+37% t/t) e de químicos (+11% t/t; +56% a/a). Mas as boas notícias são limitadas, considerando que as vendas de principais químicos no mercado interno recuaram 4% t/t e 18% a/a, com perda estrutural de demanda de benzeno após o fechamento do ativo de um cliente. O PE Verde também trouxe dados fracos, com utilização de 47% (-19 p.p. t/t, por conta de parada programada), e vendas 29% inferiores a/a.
Nos Estados Unidos e Europa, a utilização caiu para 74% (-2 p.p. t/t; -5 p.p. a/a), com evento climático na Europa restringindo a oferta de propeno, e as vendas de PP recuaram 2% t/t. Já o México, até então o principal detrator, mostrou forte recuperação: a utilização subiu para 62% (+19 p.p. t/t), com quase o dobro de etano importado via terminal (27,3 mil barris/dia, contra 14,7 mil) e maior fornecimento da Pemex, levando as vendas de PE a um aumento de 28% t/t. O movimento foi acompanhado de um acordo consensual na reestruturação da Braskem Idesa, mas a captura de margem deve ser limitada pela queda de 35% t/t no spread de PE.
De forma geral, o trimestre traz sinais operacionais positivos, como a recuperação de participação no mercado brasileiro e a maior disponibilidade de matéria-prima no México. Ainda assim, a normalização dos spreads reforça que o alívio de rentabilidade do 2T26 decorreu de um choque temporário nos spreads, e não de uma mudança estrutural no ciclo, que segue marcado por sobreoferta global, pressão de importações mais competitivas, dada a desvantagem de custos da matriz baseada em nafta.
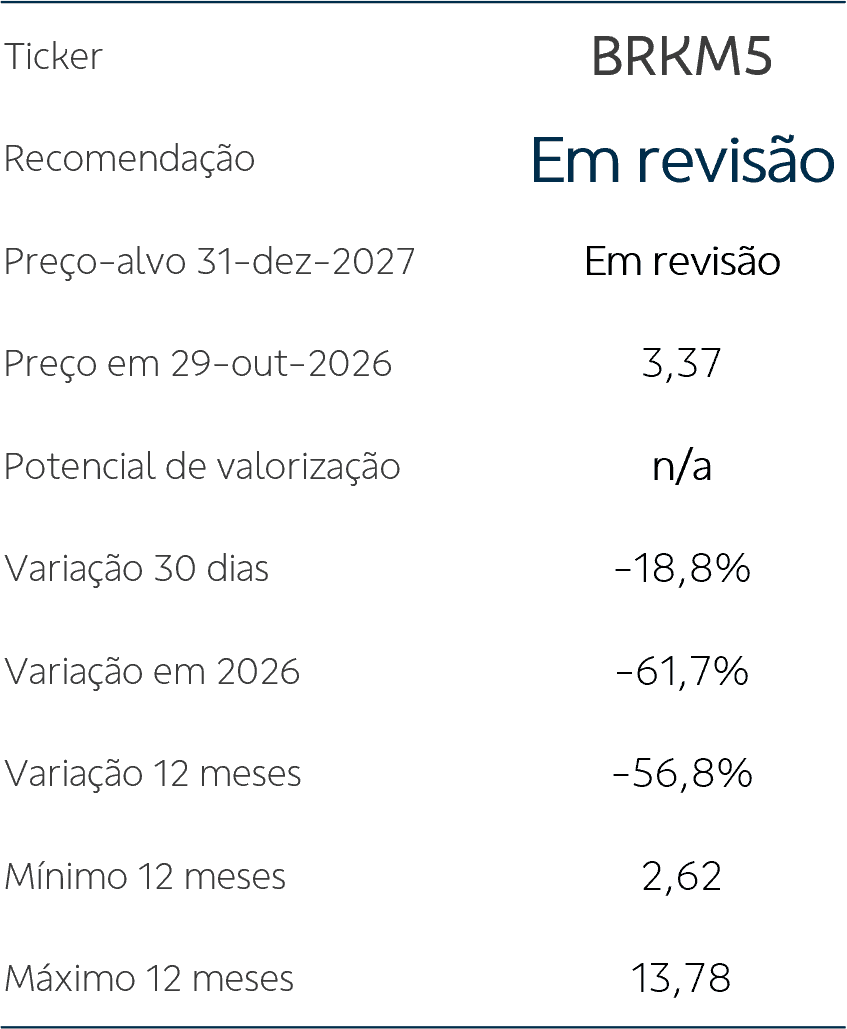
Nesse contexto, a tese segue dependente principalmente da reestruturação de capital. A adesão praticamente nula à OPA do Shine I mostrou que os minoritários preferiram preservar a exposição a um eventual turnaround a aceitar debêntures de difícil precificação da NSP, mas não altera o desafio central: a definição dos termos da recuperação extrajudicial, de eventual capital novo e do grau de diluição pelo qual os acionistas irão passar. Dada a baixa visibilidade sobre os fluxos de caixa e sobre a base acionária futura, mantemos a recomendação em revisão, sem preço-alvo determinado, até que tenhamos maior clareza sobre os termos de um acordo com os credores.
Desempenho da ação.
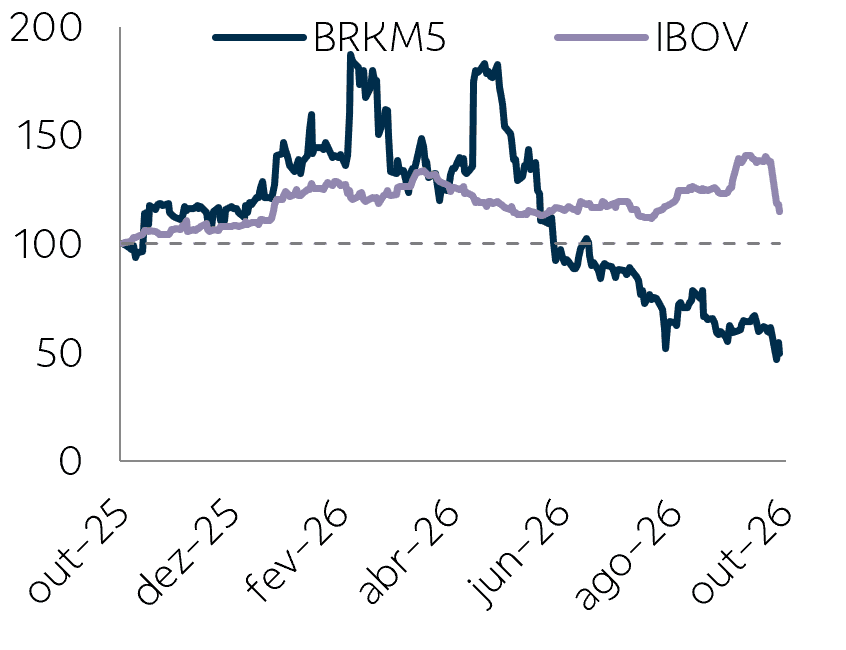
As ações da Braskem seguem bastante pressionadas, respondendo ao contexto de queima de caixa por conta de um excesso de capacidade global que derrubou as margens do setor. O papel cai 18% neste mês e -62% no acumulado do ano, enquanto o Ibovespa sobe 5% no período, refletindo as preocupações com o cenário setorial e da companhia, como a elevada alavancagem e as incertezas do processo de recuperação extra judicial.
BRKM5 vs IBOV