Confira a análise do BB-BI do resultado 3T26 da Ambev (ABEV3) e o novo preço-alvo para a ação
Especialistas do BB analisam resultado da Ambev (ABEV3) no 3o Tri 2026 e divulgam novo preço-alvo para 2027
Publicado por: Análise BB
 8 minutos
Publicado em
29/10/2026 às 16:00
Atualizado em
29/10/2026 às 16:00


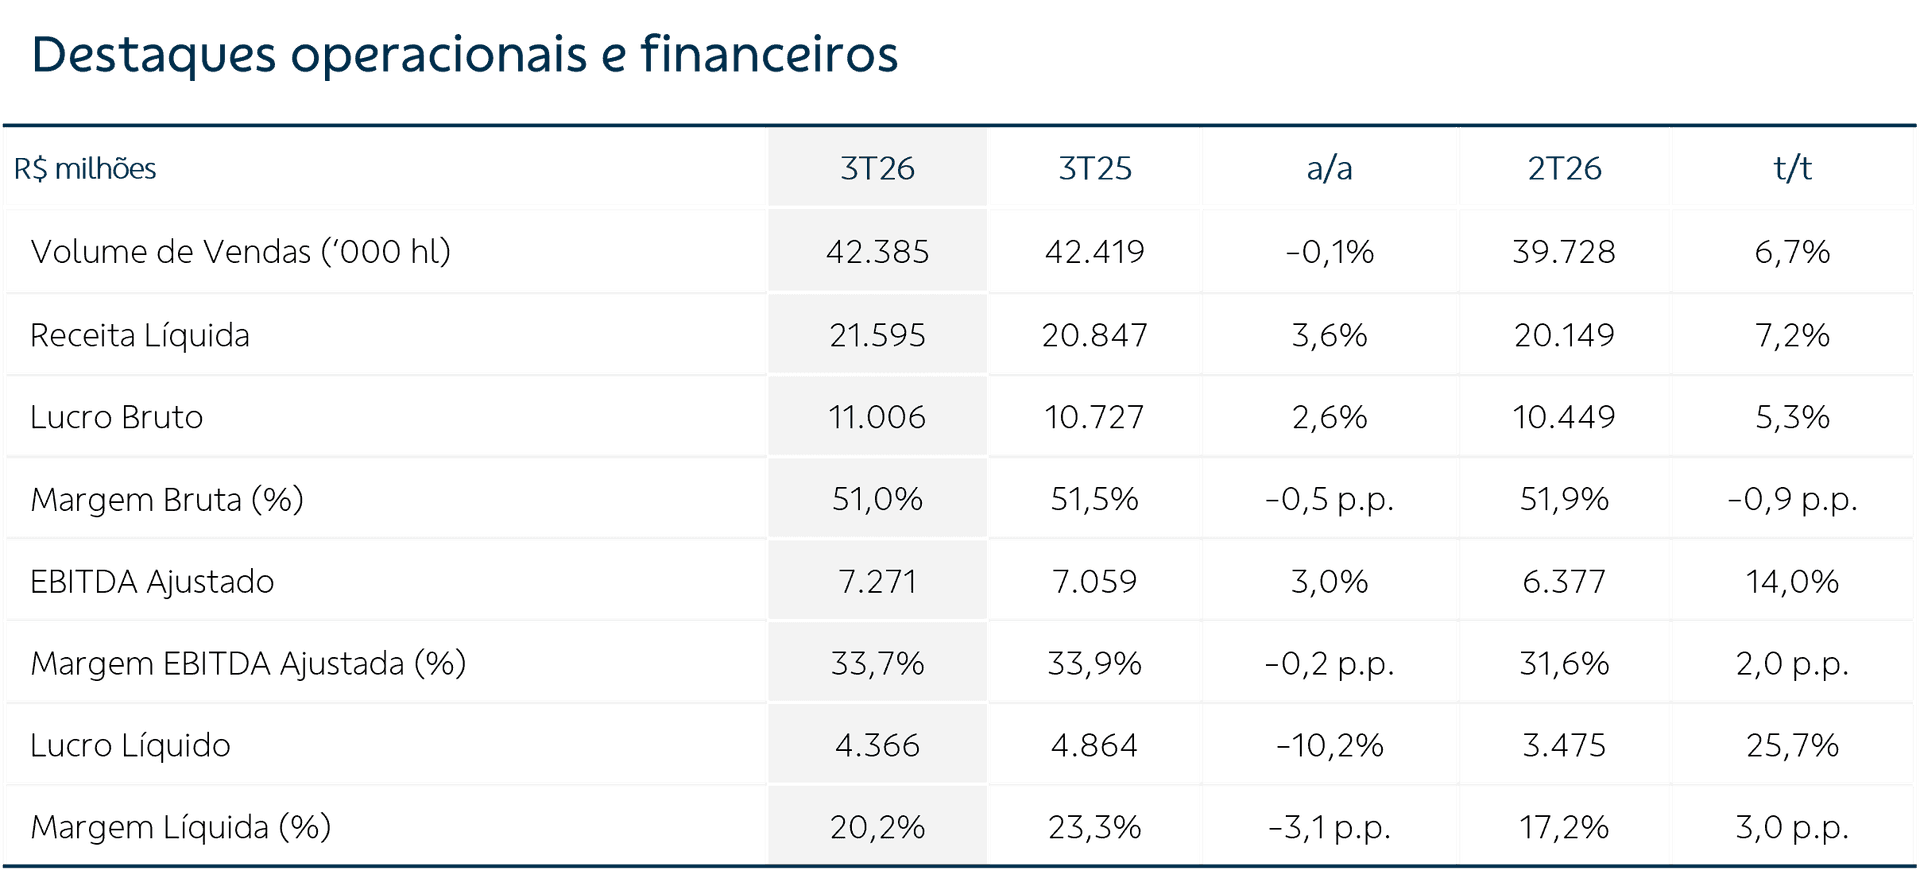
O resultado da Ambev no 3T26 veio em linha com nossas estimativas, de maneira geral, com destaque positivo para a retomada dos volumes em NAB Brasil e para a expansão de margens em LAS, onde o ganho de preço e o controle de custos compensaram a queda de volumes. Por outro lado, os volumes de Cerveja Brasil ficaram abaixo do crescimento da indústria e a margem EBITDA do Brasil retraiu, pressionada pelos maiores gastos com vendas e marketing.
Resultado Consolidado
Na visão orgânica, os volumes vendidos avançaram 0,8% a/a, enquanto a receita/hl cresceu 6,8% na mesma comparação, o que levou a receita líquida a atingir R$ 21,6 bilhões, um aumento de 7,6% a/a. O EBITDA Ajustado cresceu 8,9% a/a para R$ 7,3 bilhões, e houve expansão de 40 bps na margem EBITDA Ajustada, que ficou em 33,7%. O lucro líquido, por sua vez, somou R$ 4,4 bilhões, queda de 10,2% a/a, em razão da base de comparação elevada, que incluía itens extraordinários positivos de R$ 845 milhões no 3T25 (venda de subsidiária). Na visão ajustada, o lucro cresceu 14,3% a/a.
No que diz respeito à alavancagem financeira, a companhia finalizou o 3T26 com uma posição de caixa líquido de R$ 19,2 bilhões, ante R$ 16,9 bilhões ao final de 2025, refletindo a geração de caixa operacional de R$ 7,7 bilhões no trimestre (+11,0% a/a) e a redução de R$ 0,7 bilhão na dívida bruta.
Desempenho da ação
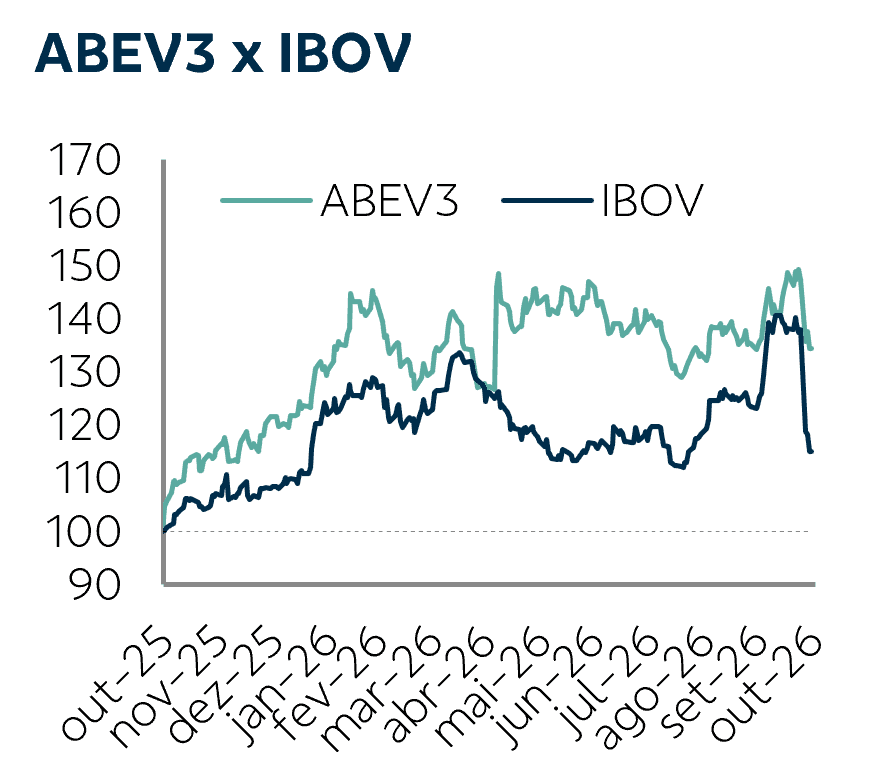
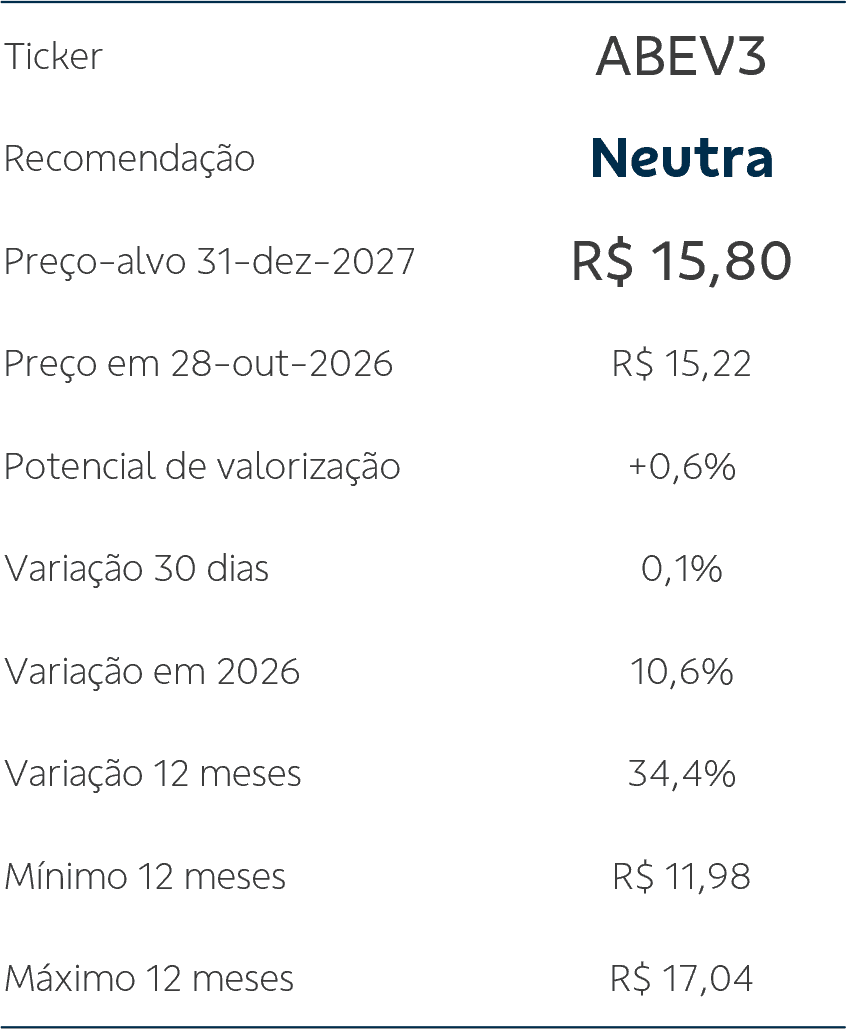
As ações ABEV3 mantiveram uma performance superior à do mercado ao longo de 2026 e acumulam alta de 10,6% no ano até ontem (28), desempenho acima do Ibovespa no mesmo período (6,1%), refletindo a recuperação gradual do setor de bebidas alcoólicas no Brasil ao longo do ano. No entanto, após a divulgação do resultado do 3T26, os papéis da empresa caíram mais de 4% (ante pouco mais de 1% do Ibovespa), refletindo, ao nosso ver, o desempenho abaixo do esperado em algumas linhas, tal como o volume em Cerveja Brasil.
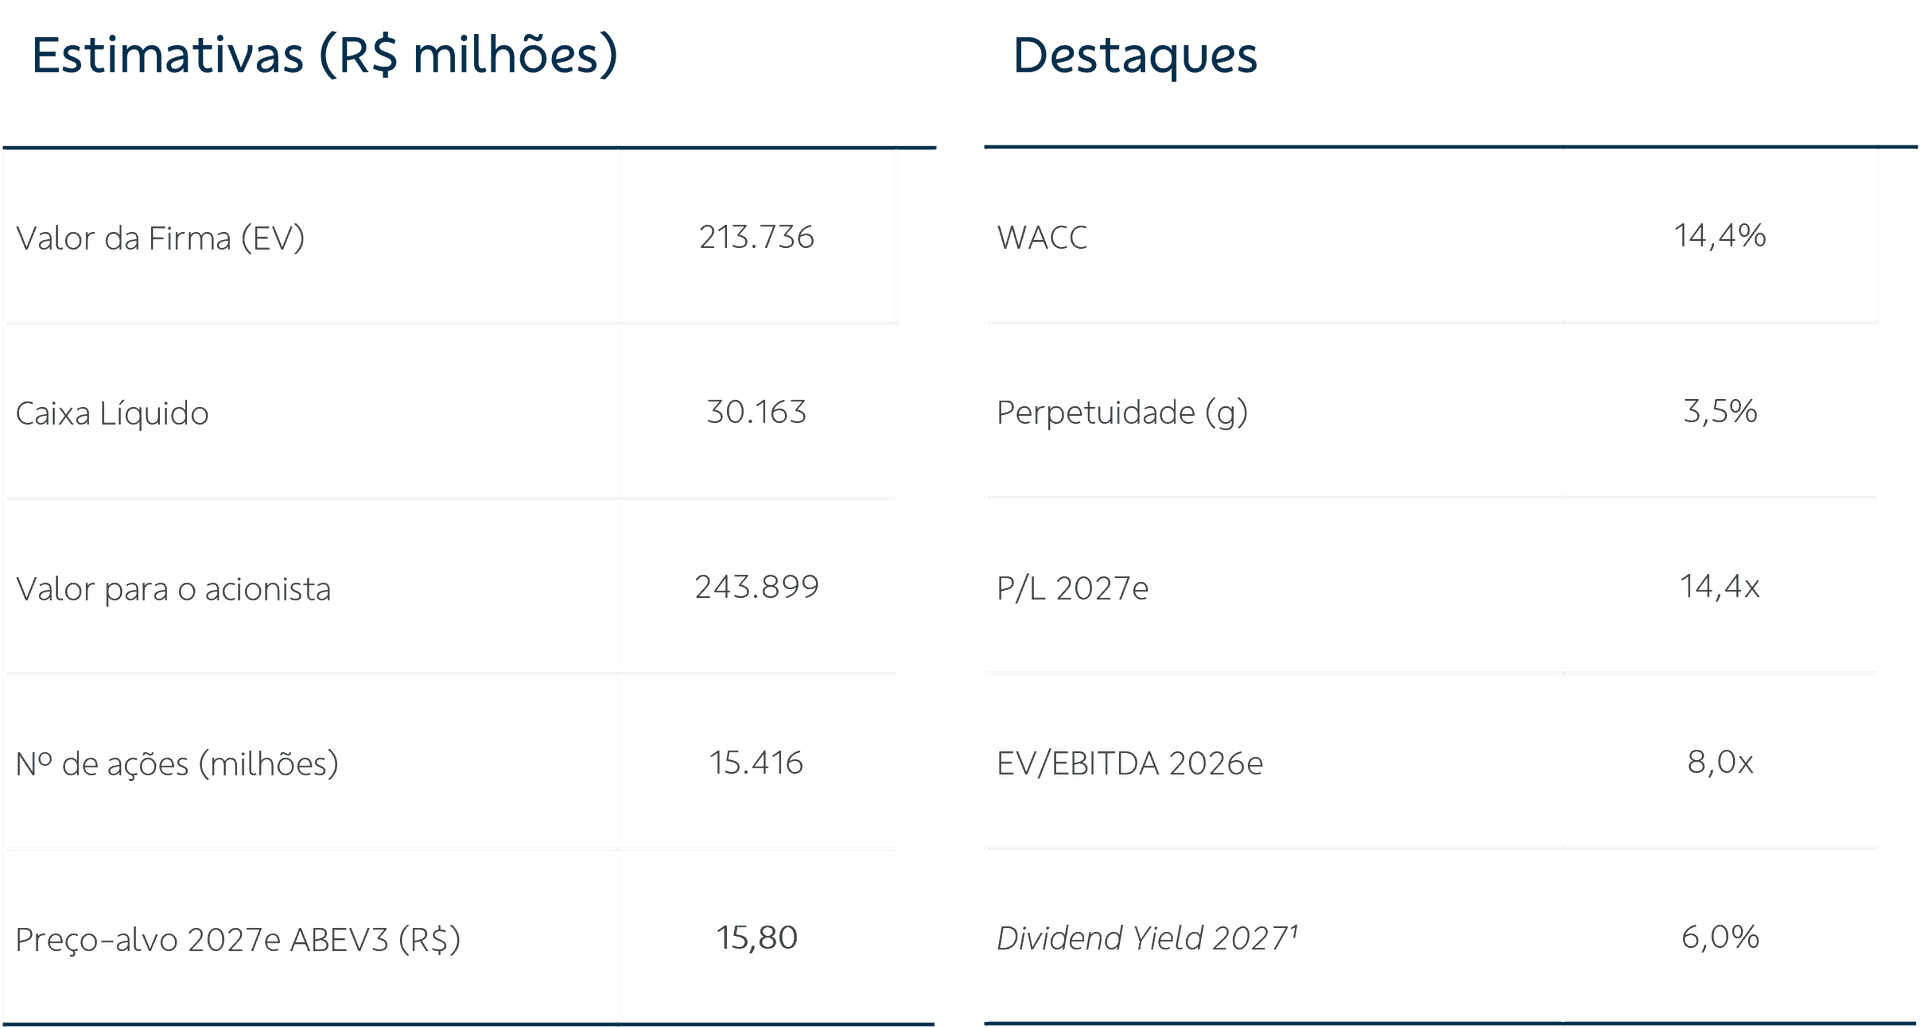
Aproveitamos a divulgação do resultado para atualizar nosso modelo financeiro, e apresentamos nosso novo preço-alvo 2027e para ABEV3 de R$ 15,80 (antes R$ 16,00 para 2026e), que considerando a falta de gatilhos para uma expansão relevante dos resultados, e o potencial limitado de valorização das ações, nos leva a manter a recomendação Neutra para ABEV3.
Revisão de projeções
Tese de Investimento
(i) estratégia de crescimento focada em ganho de participação de mercado e gestão de receitas, com priorização de marcas premium e produtos de maior valor agregado no portfólio; (ii) capacidade de gestão de custos e repasse da inflação aos preços de venda; (iii) investimentos em inovação, digitalização e novas formas de distribuição e vendas, acompanhando as mudanças nos hábitos de consumo; e (iv) liderança de mercado, ganhos de escala e diversificação geográfica.
Principais Riscos
(i) acirramento da concorrência, com potencial perda de participação de mercado; (ii) limitação da capacidade de repasse da inflação de custos aos preços de venda, pressionando margens; (iii) enfraquecimento da demanda e do consumo nos principais mercados de atuação; e (iv) falha na estratégia de lançamentos e inovação, com retorno abaixo do esperado sobre os investimentos realizados.
Valuation
Nosso modelo financeiro utiliza a metodologia de Fluxo de Caixa Descontado para a Firma (FCFF), cujas principais premissas e resultados estão resumidos abaixo:
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.