

Usiminas (USIM5) 3T26: mineração pressiona o resultado e siderurgia perde tração; rebaixando para Neutra
Empresa reportou piora em seu resultado operacional consolidado, pressionado pela menor rentabilidade tanto da siderurgia, com custos mais elevados, como principalmente da mineração, significativamente afetada pela queda no preço do minério e pelos fretes marítimos ainda mais elevados.
Publicado por: Análise BB
 4 minutos
Atualizado em
30/10/2026 às 12:08


Acesse o relatório e o disclaimer completos
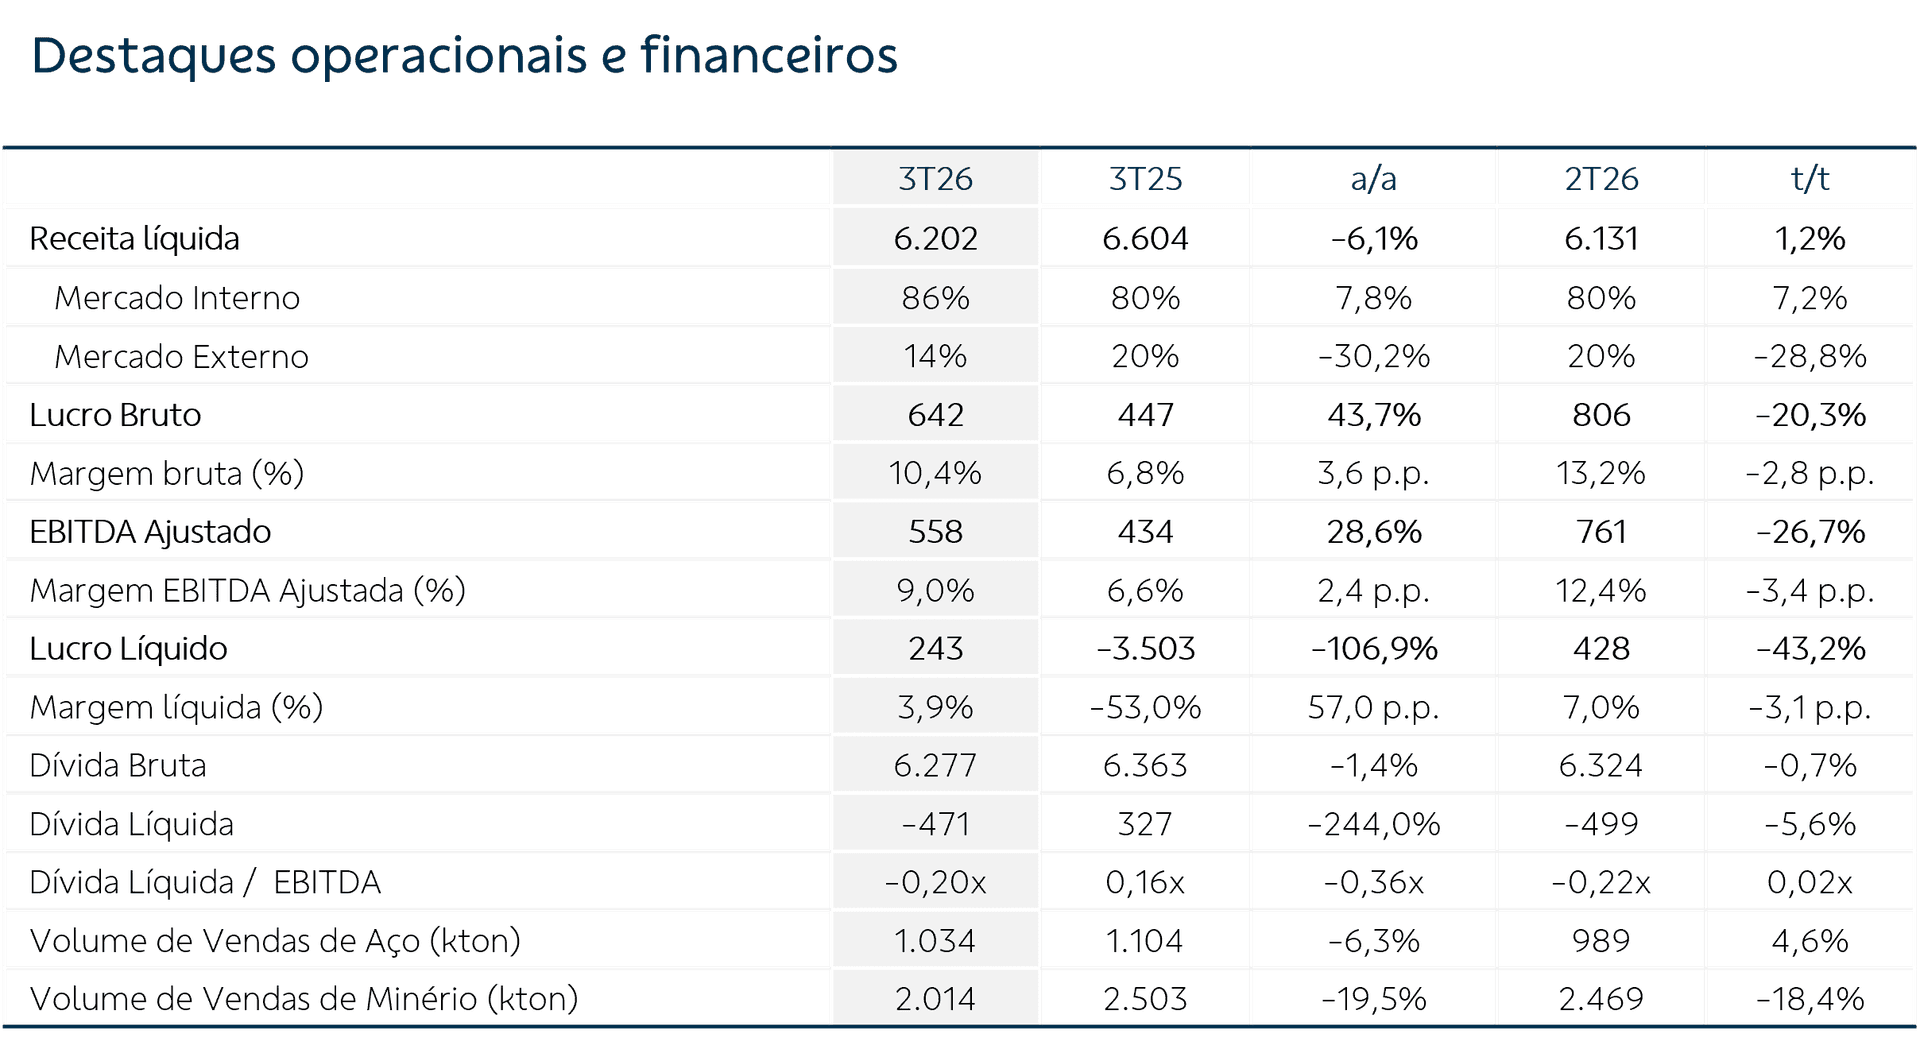
O EBITDA ajustado consolidado da Usiminas recuou 27% t/t, para R$ 558 milhões, o que corresponde a uma margem de 9,0% (-3,4 p.p. t/t). Por outro lado, o resultado financeiro foi negativo em R$ 22 milhões (ante R$ 45 milhões negativos no 2T26), com ganhos cambiais líquidos de R$ 17 milhões e, na última linha, a empresa reportou um lucro líquido de R$ 243 milhões (-43,2% t/t).
Siderurgia segue com perspectiva de rentabilidade mais pressionada
No segmento de siderurgia, o volume de vendas avançou 4,5% t/t, impulsionado pelo mercado interno (+5,3% t/t), com maiores volumes para distribuição e automotivo, parcialmente compensados pela redução para a indústria, enquanto as exportações recuaram 7,1% t/t. Já a receita líquida por tonelada ficou praticamente estável (-0,3% t/t), com a ligeira queda no mercado interno (-0,7% t/t), compensada por um mix de vendas mais favorável nas exportações (+5,6% t/t).
O CPV/tonelada voltou a se elevar (+2,4% t/t, para R$ 4.849/t), em razão do aumento no custo de placas e coque. Como resultado, o EBITDA ajustado recuou 21,8% em relação ao 2T26, totalizando R$ 538 milhões, com margem EBITDA ajustada de 9,6% (-3,2 p.p. t/t).
Para o 4T26, a companhia espera uma moderada redução dos resultados operacionais, com aumento das vendas no mercado externo compensando a sazonalidade mais fraca no mercado interno, mas com piora no mix de vendas e consequentemente menor receita líquida/tonelada, além da continuidade da pressão nos custos de matérias-primas, insumos e energia. Segundo a companhia, as importações de outras origens que não a China, somadas às importações indiretas de aço, seguem pressionando a indústria, e a continuidade das medidas de defesa comercial é fundamental para um maior equilíbrio do ambiente de negócios.
Mineração com margens no menor patamar histórico
Na Mineração, o volume de vendas recuou 18,4% t/t, para 2,0 Mt, acompanhando a menor produção (-13,1% t/t) e também oriunda da decisão da companhia de paralisar temporariamente uma de suas plantas, diante do cenário desfavorável, com menores preços do minério e dos elevados custos de frete internacional. A receita líquida caiu 22,9% t/t, para R$ 668 milhões, refletindo, além do menor volume, a queda de 7,9% no preço de referência do minério, bem como o aumento de 8,9% t/t nos fretes marítimos.
Por outro lado, o custo-caixa de produção reduziu 1,9% t/t em R$, para R$ 122,4/t (US$ 23,8/t), refletindo ganhos de produtividade e a redução nos custos de movimentação e no consumo de diesel. A combinação desses fatores levou a uma queda de 73% t/t no EBITDA ajustado da Mineração, que ficou em R$ 19 milhões, e representou uma margem EBITDA ajustada de 2,9% (-5,3 p.p. t/t e o menor patamar registrado).
Para o 4T26, a companhia espera nova redução nas vendas de minério de ferro, em função do cenário de preços internacionais e de fretes marítimos, e segue trabalhando na otimização de custos e despesas, estando preparada para retomar seus patamares de produção com maior eficiência, à medida que preços e custos de frete se normalizem.
Endividamento e alavancagem seguem positivos
A empresa encerrou o período com caixa líquido de R$ 471 milhões (ante R$ 499 milhões no 2T26) e alavancagem financeira de -0,20x dívida líquida/EBITDA (-0,22x no 2T26).
O fluxo de caixa livre voltou a ficar negativo, em R$ 36 milhões (ante R$ 35 milhões positivos no 2T26), já que a geração operacional de caixa de R$ 250 milhões, impactada pelo aumento do capital de giro (+6% t/t, para R$ 6,7 bilhões), não foi suficiente para cobrir o capex de R$ 285 milhões (-11,7% t/t), que incluiu o início do projeto de reforma da Coqueria 2, em Ipatinga – e que devem trazer benefício no médio prazo ao reduzir a dependência de coque de terceiros.
Ações devolvem alta acumulada na primeira metade do ano e mercado reage negativamente aos números do 3T26
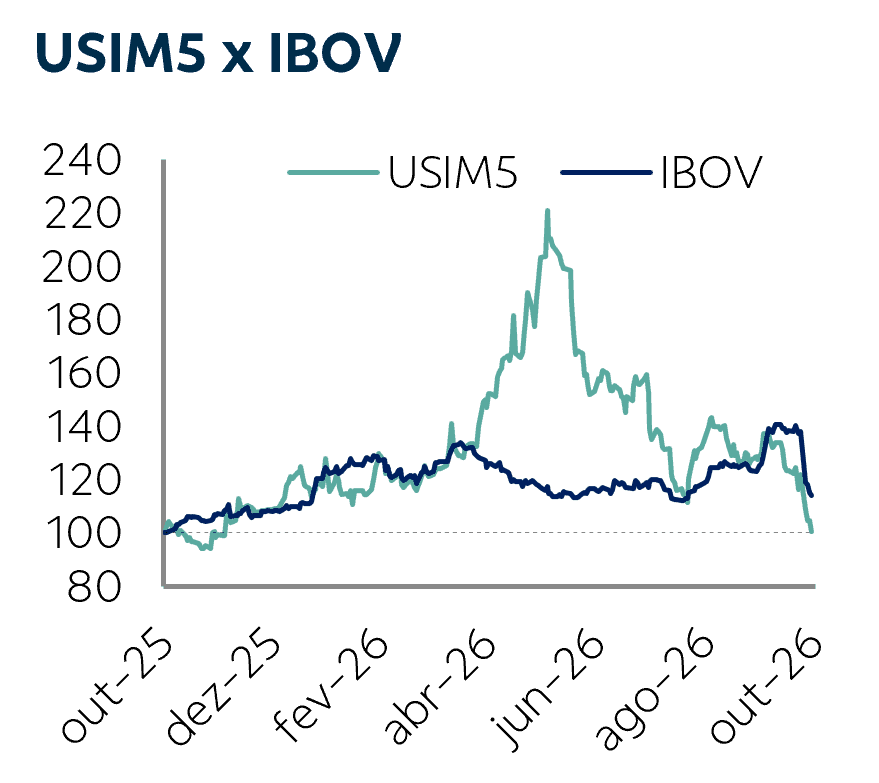
Após a forte alta observada na primeira metade do ano, em linha com a melhora do ambiente e das expectativas para a siderurgia no Brasil, as ações USIM5 passaram por correção, diante da perspectiva de resultados mais fracos nos próximos trimestres em ambas as operações: menores preços do minério, persistência de custos e fretes marítimos elevados e perda de tração na rentabilidade da siderurgia.
Nesse contexto, a entrega de ganhos de eficiência e gestão de custos, a disciplina financeira da companhia e a manutenção de um balanço robusto, com posição de caixa líquido, não se mostraram suficientes para compensar as preocupações com a piora do resultado consolidado. Após o reporte dos números do 3T26, as ações abriram com queda de mais de 7% no pregão de hoje (30), enquanto o Ibovespa recuava 0,5%.
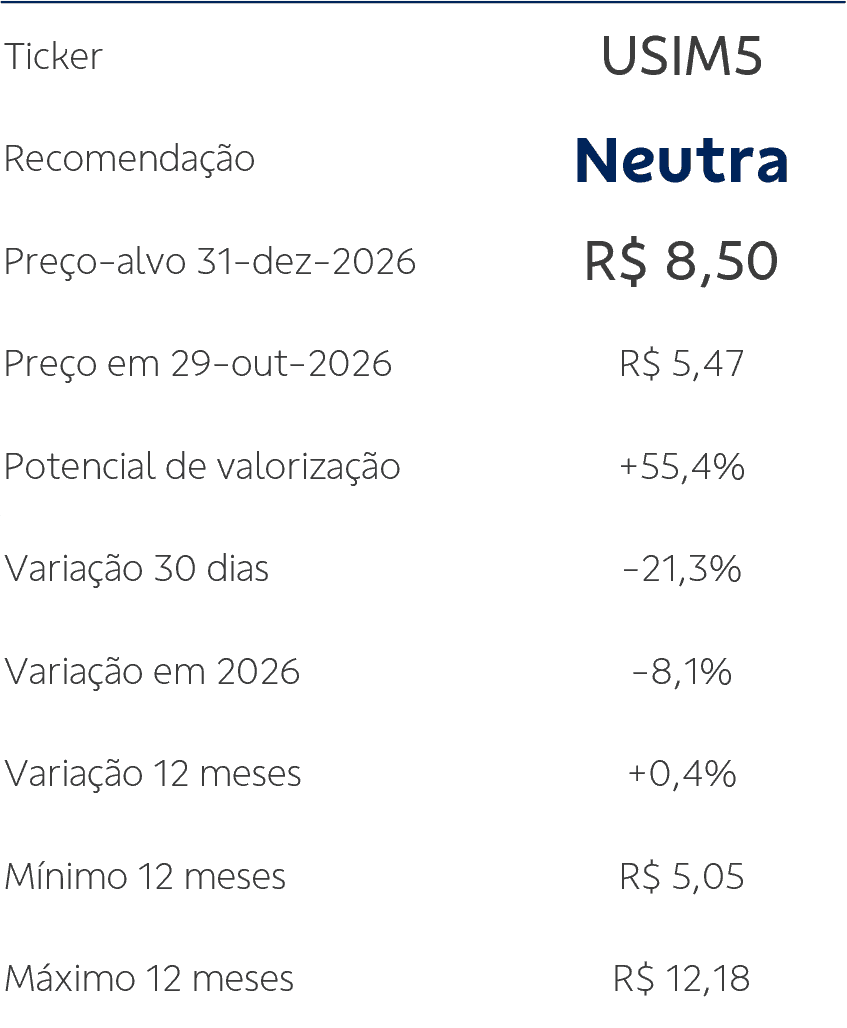
Por ora, até a incorporação dos números reportados pela companhia em nosso modelo financeiro, rebaixamos a recomendação para Neutra (antes Compra), com manutenção do nosso preço-alvo de R$ 8,50 para o final de 2026. Apesar do elevado potencial de valorização frente à cotação atual, vemos poucos gatilhos de curto prazo para uma recuperação do papel.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.