

Suzano (SUZB3) 3T26: recuperação da celulose e Arbex sustentam o resultado, mas custos pesaram; novo preço-alvo 2027e
Resultado foi marcado pela consolidação da Arbex (JV com a Kimberly-Clark, 51%) desde 1º de julho, o que impulsionou a receita líquida e o EBITDA ajustado
Publicado por: Análise BB
 5 minutos
Atualizado em
06/11/2026 às 17:30


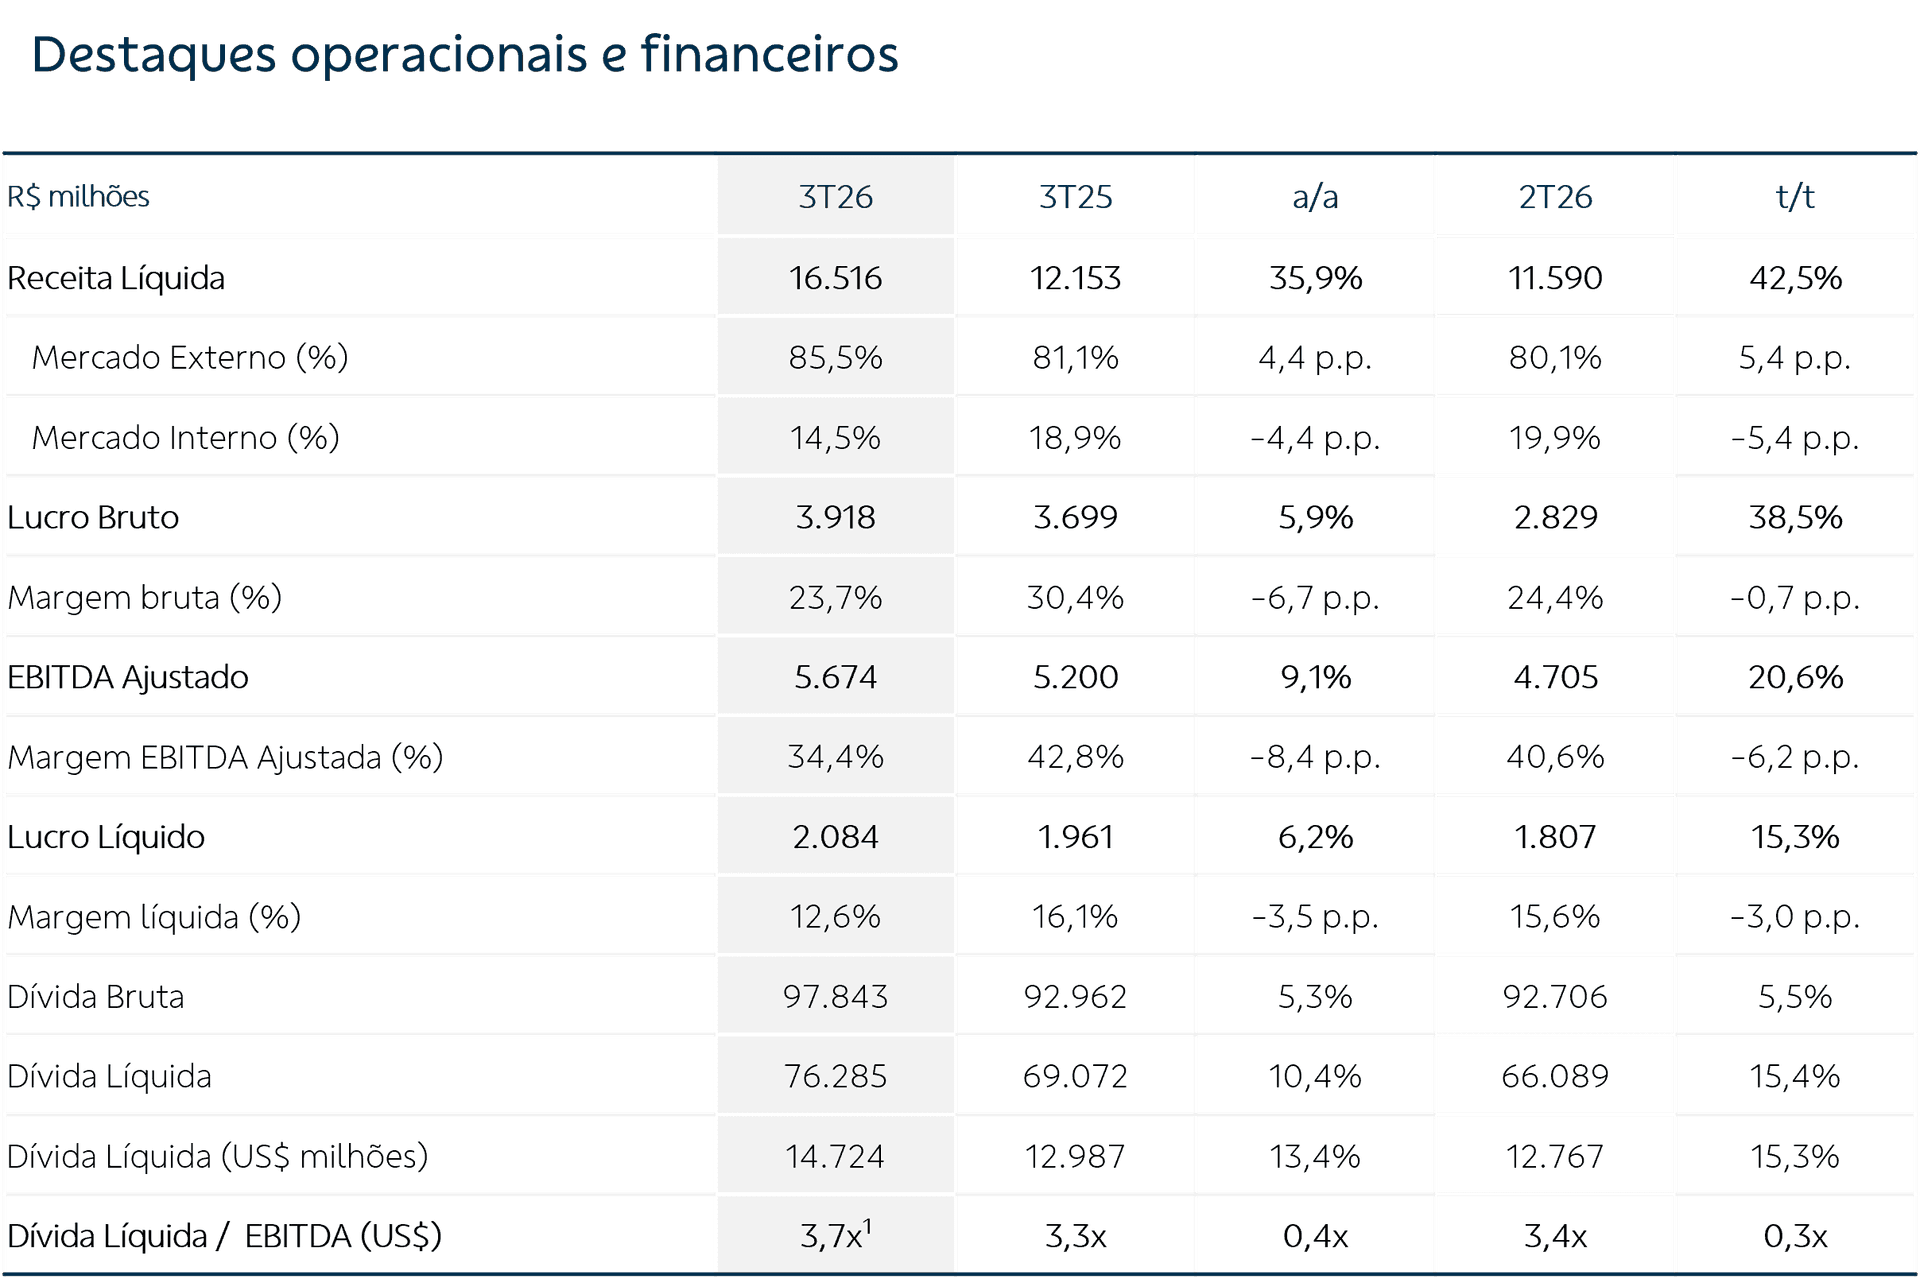
No 3T26, o resultado da Suzano foi marcado pela consolidação da Arbex (JV com a Kimberly-Clark, 51%) desde 1º de julho, o que impulsionou a receita líquida (+35,9% a/a) e o EBITDA ajustado (+9,1% a/a). A margem EBITDA recuou para 34,4% (-8,4 p.p. a/a), dado o maior peso de bens de consumo (margem de 16,0%, ante 49,8% em celulose) e a pressão de custos. Na linha financeira, o resultado foi positivo em R$ 1,1 bilhão (+9,0% a/a), com o avanço dos derivativos compensado pela variação cambial e monetária. Assim, a empresa reportou lucro líquido de R$ 2,1 bilhões (+6,2% a/a).
No segmento de celulose, o mercado de fibra curta ganhou tração ao fim do trimestre, apoiado por estoques menores nos portos chineses e atraso no início de operação de um relevante projeto asiático de adição de capacidade de fibra curta, o que levou a um balanço entre oferta e demanda de fibra curta mais apertado e abriu espaço para o anúncio de reajuste de preços. Nesse contexto, o volume de vendas somou 3,2 Mt (-1,2% a/a), e o preço líquido médio ficou em US$ 588/t (+12% a/a), resultando em uma receita líquida de R$ 9,6 bilhões (+4,4% a/a), mesmo com a desvalorização de 6% do dólar no período. O custo caixa sem paradas foi de R$ 825/t (+3% a/a), refletindo o maior preço dos insumos em razão do conflito no Oriente Médio e da madeira, parcialmente compensado por custos fixos mais diluídos e pelo câmbio. Em função disso, inclusive, a companhia revisou o guidance de custo caixa de 2026 (sem paradas) de R$ 800/t para R$ 825/t. O EBITDA ajustado do segmento foi de R$ 4,8 bilhões (+4,8% a/a), com margem de 49,8% (estável a/a).
No segmento de bens de consumo, que, além da operação já existente no Brasil, passou a consolidar a Arbex, houve ampliação expressiva de escala: o volume foi a 299 kt (ante 64 kt no 3T25), a receita líquida a R$ 5,0 bilhões (ante R$ 717 milhões) e o EBITDA ajustado a R$ 803 milhões (ante R$ 83 milhões), dos quais R$ 694 milhões (86,4% do total) vieram da Arbex. Em base pro forma, que torna os períodos comparáveis, a receita recuou 4,0% a/a, mas o EBITDA ajustado cresceu 7,5% a/a e a margem avançou 2,0 p.p. a/a. Em volume, a Arbex respondeu por cerca de 227 kt (76,1% do total), enquanto a operação já existente no Brasil somou 71 kt no mercado interno (+14,6% a/a).
No segmento de papel e embalagem, o volume total de vendas ficou estável a/a em 374 kt, mas variou entre os mercados: crescimento de 0,5% a/a no mercado interno e estabilidade no externo, onde o maior volume de papel cartão da Suzano Packaging US compensou a queda nas exportações do Brasil. O preço médio líquido avançou 3,1% a/a (R$ 6.610/t) e a receita líquida cresceu 3,5% a/a, para R$ 2,5 bilhões. Por outro lado, o EBITDA ajustado retraiu 48,1% a/a, para R$ 277 milhões, assim como a margem EBITDA ajustada, que ficou em 11,2% (-11,1 p.p. a/a), em razão do maior custo de produção nas operações da Suzano Packaging US – que enfrentou dificuldades operacionais em uma de suas fábricas –, além das maiores despesas logísticas devido à elevação do petróleo/diesel, principalmente nos EUA, e do câmbio.
Endividamento e alavancagem financeira
A dívida líquida em US$ subiu 15% t/t, para US$ 14,7 bilhões, com o desembolso da Arbex (US$ 1,3 bilhão) e a incorporação da dívida líquida da JV (cerca de US$ 0,9 bilhão), levando a alavancagem em US$ 3,7x1 (ante 3,4x no 2T26). Vale mencionar que, em relação ao guidance, as metas divulgadas em maio de 2026, que não contemplam os efeitos da aquisição da Arbex (consolidada desde 1º de julho), permanecem inalteradas: dívida líquida de US$ 11,0 bilhões e de alavancagem abaixo de 2,5x, com atingimento esperado ao longo de 2027 e 2028. Para o fim de 2026, a companhia anunciou, junto com o resultado do 3T26, uma estimativa de que a dívida líquida fique abaixo de US$ 14,0 bilhões, apoiada na forte geração de caixa esperada para o 4T26, dado o cenário positivo celulose, que deverão sustentar volumes e preços, além da premissa de câmbio de R$ 5,40 no fechamento do ano.
Considerando os valores em R$, a dívida bruta subiu 5,5% t/t, para R$ 97,8 bilhões, refletindo principalmente a consolidação da dívida da Arbex (R$ 6,9 bilhões). O caixa recuou 19,0% t/t, para R$ 21,6 bilhões (ante R$ 26,6 bilhões no 2T26), de modo que a dívida líquida avançasse R$ 10,2 bilhões (+15,4% t/t), para R$ 76,3 bilhões. O fluxo de caixa livre ajustado foi de R$ 2,6 bilhões (+25,1% a/a), impulsionado principalmente pelo maior EBITDA ajustado (+9,1% a/a) e pelo menor pagamento de juros líquidos (-8,8% a/a). O capex total somou R$ 7,3 bilhões, refletindo o desembolso líquido da Arbex (R$ 4,6 bilhões). Excluindo a Arbex, os investimentos foram de R$ 2,9 bilhões (-20,0% a/a) e o desembolso acumulado nos 9M26 somou R$ 8,2 bilhões (-16% a/a), em linha com a expectativa de queda compartilhada pela companhia.
Desempenho da ação e perspectivas
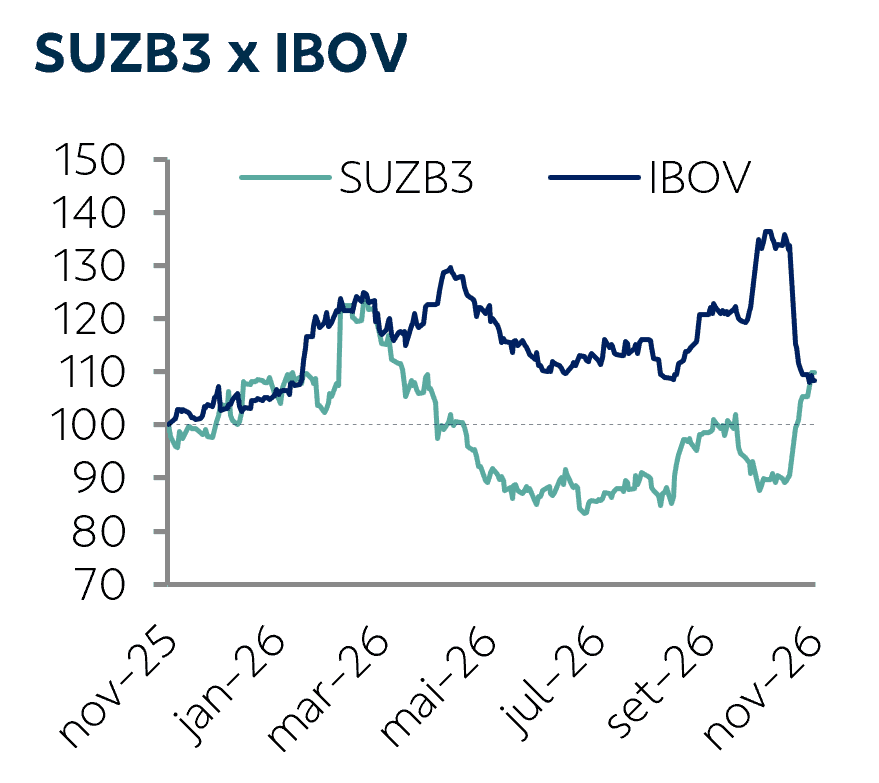
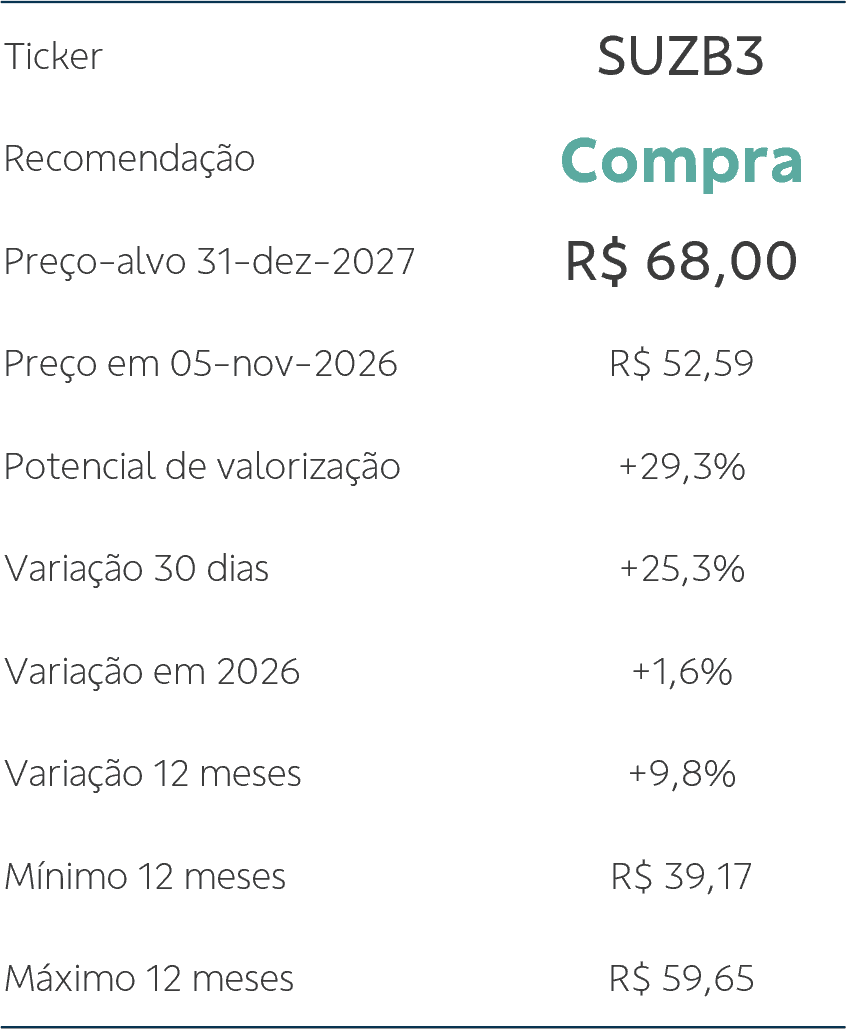
As ações SUZB3 tiveram fraco desempenho desde março, refletindo, ao nosso ver, a volatilidade dos preços da celulose e do câmbio, além das preocupações com a elevação dos custos de produção com o início da guerra no Irã. Mais recentemente, entretanto, a recuperação dos preços da celulose na China, as novas rodadas de aumentos implementadas e a desvalorização do real contribuíram para uma recuperação dos papéis, que reverteram a queda acumulada no ano (+1,6% em 2026 até o fechamento de 05/11), e trouxeram uma perspectiva mais construtiva para os próximos resultados. Ainda assim, entendemos que a sustentação da demanda após a recomposição de estoques e a dinâmica da oferta serão determinantes para uma recuperação mais duradoura dos preços. Além disso, as pressões sobre insumos e fretes permanecem como pontos de atenção para a rentabilidade, mas seus impactos podem ser parcialmente compensados pela recente desvalorização do real, caso esse movimento se sustente.
Quanto aos fundamentos da Suzano, entendemos que sua posição de liderança global, elevada escala e posição competitiva de custos permanecem como importantes diferenciais, especialmente em períodos de maior pressão sobre os preços da celulose. No âmbito operacional, a otimização dos investimentos realizados e as iniciativas internas de eficiência podem contribuir para ganhos de produtividade e competitividade. Além disso, a integração da Arbex amplia a diversificação dos negócios e a exposição ao segmento de tissue, de maior valor agregado e menor volatilidade, enquanto a captura das sinergias esperadas representa uma avenida adicional de criação de valor, com início previsto para o 4T26 e duração de dois anos, segundo a companhia, período em que o foco será a execução do plano de negócios estabelecido. Por fim, a perspectiva de um menor patamar de investimentos, combinada à disciplina na alocação de capital, deverá favorecer a geração de caixa e a continuidade da desalavancagem, que permanece entre as prioridades da companhia.
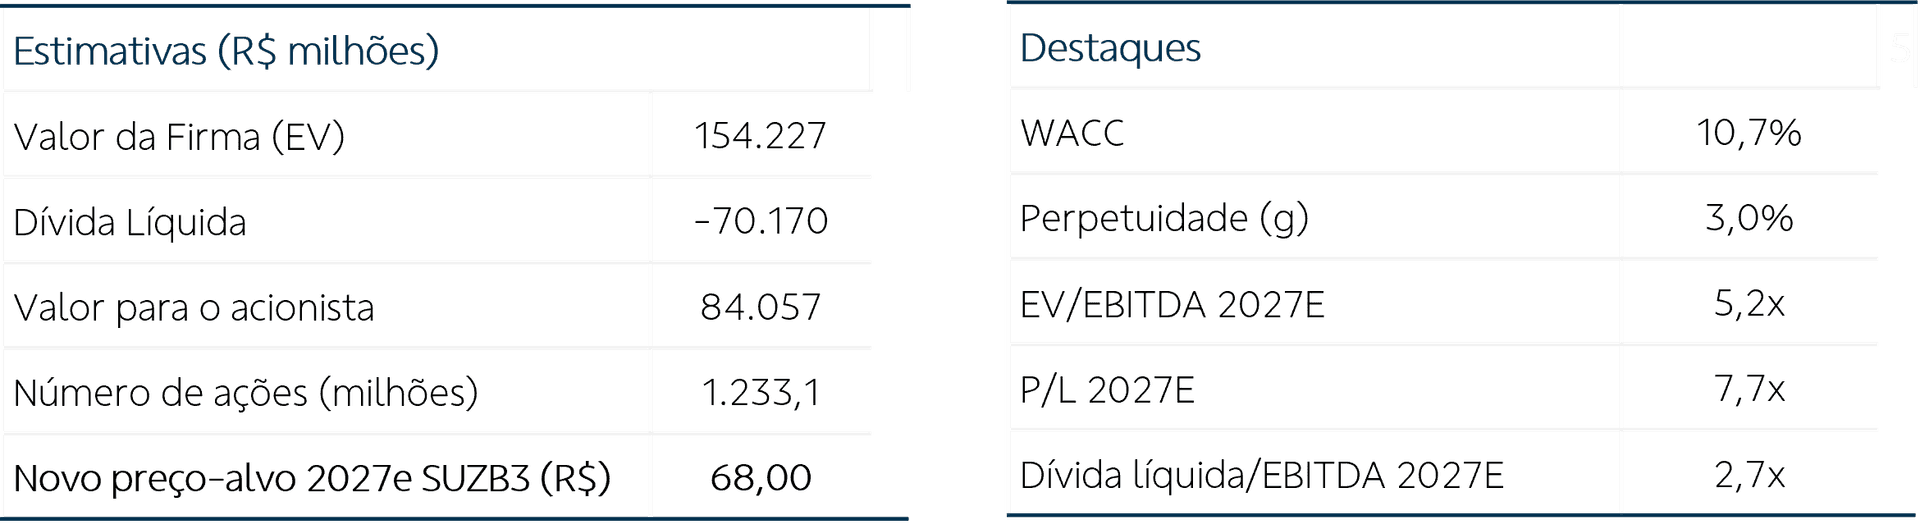
Aproveitamos a divulgação do resultado para revisar nosso modelo financeiro, incorporando também premissas de preços de celulose e macroeconômicas atualizadas, a consolidação da Arbex e os novos guidances anunciados pela companhia. Apresentamos nosso novo preço-alvo 2027e para SUZB3 de R$ 68,00 (antes R$ 70,00 para 2026e), e mantemos a recomendação de Compra.
Revisão de projeções
Tese de investimento:
(i) perspectiva de crescimento da demanda global por celulose, sustentada principalmente pelo avanço do consumo de tissue, papéis para embalagens e especialidades, além do desenvolvimento de novas aplicações para fibras renováveis, inclusive em substituição a outros materiais; (ii) elevada competitividade da produção de celulose, apoiada pela escala, eficiência operacional e posição de baixo custo; (iii) liderança global no mercado de celulose, proporcionada por sua elevada escala, posição de referência na dinâmica comercial e de preços do setor e presença comercial diversificada; (iv) ampliação da diversificação e internacionalização dos negócios, incluindo a integração da Arbex e a perspectiva de captura de sinergias, aumentando a exposição a produtos de maior valor agregado e menor volatilidade; e (v) capacidade comprovada de execução de grandes projetos, orgânicos e inorgânicos, com histórico de captura de valor dos investimentos realizados, ganhos de eficiência e desalavancagem.
Riscos:
(i) crescimento econômico global aquém do esperado, com impactos sobre a demanda por celulose, papéis e tissue; (ii) desequilíbrio entre oferta e demanda global de celulose e avanço da integração de produtores de papel, especialmente na China, reduzindo a demanda por celulose de mercado, ainda que limitado pela disponibilidade de madeira; (iii) aumento significativo dos custos de produção, incluindo madeira, químicos, energia, combustíveis e demais insumos, sem recuperação equivalente nos preços de venda; (iv) valorização do real frente ao dólar, reduzindo a conversão das receitas em moeda estrangeira; (v) desalavancagem e geração de fluxo de caixa abaixo do esperado; e (vi) integração da Arbex e captura de sinergias abaixo do esperado.
Valuation. Nosso modelo financeiro utiliza a metodologia de Fluxo de Caixa Descontado para a Firma (FCFF), cujas principais premissas e resultados estão resumidos abaixo:
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.