

Santander Brasil (SANB11) 3T26: confira a análise do resultado pelo BB-BI
Ainda sem tração para a rentabilidade.
Publicado por: Análise BB
 5 minutos
Atualizado em
28/10/2026 às 11:32


O Santander Brasil apresentou no 3T26 um resultado que consideramos misto e ainda pouco inspirador. O lucro líquido gerencial recorrente atingiu R$ 2,9 bilhões (-4,3% t/t e -28,0% a/a), equivalente a um ROAE de 11,9% (-0,6 p.p. t/t e -5,6 p.p. a/a).
Margem financeira com dinamismo contido. O trimestre reforça, em nossa visão, a dinâmica que vínhamos destacando nos últimos resultados: o Santander continua executando bem algumas das variáveis sob seu controle, mas isso ainda não se traduz em crescimento consistente da rentabilidade. A carteira ampliada cresceu 4,7% a/a, ritmo ainda relativamente contido, com composição bastante distinta entre segmentos. Grandes Empresas (+7,8% a/a), PMEs (+8,5%) e Financiamento ao Consumo (+9,1%) avançaram de forma sólida, enquanto a carteira de PF recuou 0,9%, refletindo a estratégia de redução da exposição ao segmento massificado. Essa mudança de mix, embora possa contribuir para uma carteira mais resiliente, continua cobrando seu preço sobre as receitas. A margem com clientes caiu 1,3% t/t e 4,2% a/a, com o spread recuando para 9,70%, ante 10,03% no 2T26 e 10,63% no 3T25.
Custo de crédito em patamar mais elevado. Apesar da melhora do resultado de PDD (-2,5% t/t), o custo de crédito atingiu 3,89%, ligeiramente acima dos 3,81% do trimestre anterior, permanecendo pressionado, segundo o banco, pelo ambiente macroeconômico e por carteiras do segmento massivo e de empresas, incluindo, neste 3T, casos específicos do segmento atacado. A margem com mercado também continua contribuindo negativamente, embora significativamente melhor que o registrado há um ano. Como consequência, a margem financeira total recuou 2,5% t/t e 1,6% a/a. A combinação entre margem com clientes cadente, margem de mercado ainda negativa e custo do crédito estabilizado em nível elevado continua sendo, em nossa avaliação, a principal explicação para a dificuldade de recuperação do ROE.
Receitas de serviços também sem aceleração. As comissões cresceram 1,6% t/t, mas recuaram 2,4% a/a, desempenho que também consideramos pouco pujante diante do crescimento do balanço e da estratégia de aprofundamento do relacionamento com clientes declarada pelo Santander. A principal pressão do trimestre veio de corretagem e colocação de títulos (-43,9% t/t e -46,5% a/a), em razão do menor dinamismo do mercado de capitais, além da continuidade da queda das receitas de conta corrente (-11,3% a/a). Em sentido contrário, seguros (+11,8% t/t e +5,6% a/a), cartões (+8,1% a/a), administração de recursos (+23,7%) e fundos e previdência (+28,0%) ajudaram a evitar uma deterioração mais expressiva dessa linha.
Eficiência segue como principal contraponto positivo. O destaque mais construtivo permanece sendo o controle de custos. As despesas gerais recuaram 3,0% t/t e 0,6% a/a, para R$ 6,4 bilhões, com redução de 4,2% a/a nas despesas de pessoal compensando o aumento de 2,5% das despesas administrativas. O movimento continua refletindo a racionalização da estrutura: o quadro de funcionários foi reduzido em aproximadamente 6 mil posições em doze meses, enquanto lojas e PABs recuaram em 235 unidades. O índice de eficiência melhorou para 38,8%, de 39,3% no 2T26, embora permaneça acima dos 37,5% registrados no 3T25. Em nossa leitura, a disciplina de custos continua sendo uma das principais alavancas à disposição da administração para proteger o resultado enquanto as receitas permanecem pressionadas.
Qualidade do crédito ainda exige atenção. Embora o resultado de PDD tenha recuado sequencialmente, ainda vemos poucos elementos para caracterizar uma normalização ampla do risco. A inadimplência entre 15 e 90 dias melhorou 0,1 p.p., para 3,2%, mas o indicador acima de 90 dias aumentou para 3,4%, +0,1 p.p. t/t e +0,6 p.p. a/a. A deterioração esteve concentrada sobretudo em PF, particularmente baixa renda e agronegócio, enquanto PMEs apresentaram melhora.
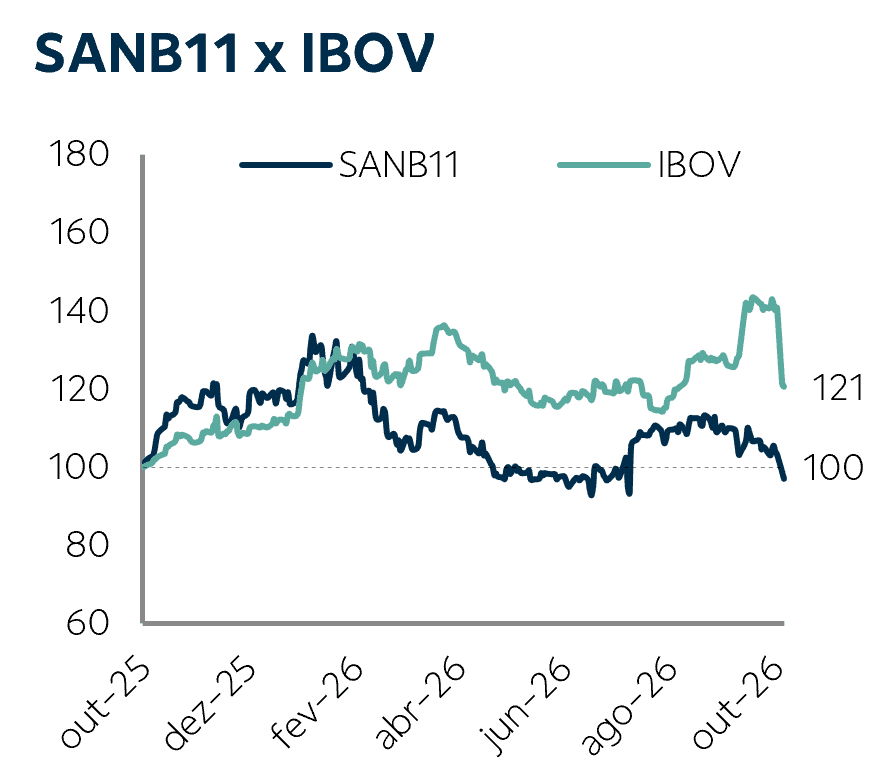
Desempenho da ação. Desde nossa mudança de recomendação de Compra para Neutra, em 4 de fevereiro de 2026, as units SANB11 acumulam desvalorização de aproximadamente 22%. Na ocasião, nossa decisão se apoiava na percepção de que a recuperação operacional enfrentava um teto de rentabilidade, enquanto a valorização observada até então havia reduzido substancialmente a assimetria favorável da tese.
Perspectivas. Após mais um trimestre de rentabilidade cadente, acreditamos que a discussão sobre o Santander passa cada vez menos pela capacidade de execução de sua agenda de eficiência e mais pela velocidade com que o banco conseguirá voltar a monetizar crescimento de balanço em receitas e rentabilidade. A estratégia de reduzir a exposição ao massificado provavelmente contribui para construir uma carteira mais resiliente, enquanto financiamento ao consumo, PMEs, grandes empresas, cartões e imobiliário continuam avançando. Entretanto, essa transição tem comprimido spreads e, até aqui, a menor rentabilidade dos ativos não veio acompanhada de redução suficiente do custo do crédito para neutralizar seu impacto sobre os resultados. Isso fica particularmente evidente na trajetória do ROAE: 17,5% no 3T25, 17,6% no 4T25, 16,0% no 1T26, 12,5% no 2T26 e agora 11,9% no 3T26. Em outras palavras, continuamos enxergando mérito na transformação estrutural do banco, sobretudo em eficiência e composição do balanço, mas ainda pouca evidência nos números de que essa estratégia esteja próxima de recolocar a rentabilidade em trajetória de expansão.
OPA. Paralelamente, acompanhamos o processo da OPA de permuta, cuja conclusão é estimada para o primeiro semestre de 2027. Nos termos atualmente propostos para a operação, mantemos por ora nossa preferência pela migração para os futuros BDRs do Banco Santander, conforme nossa análise no relatório sobre o tema.
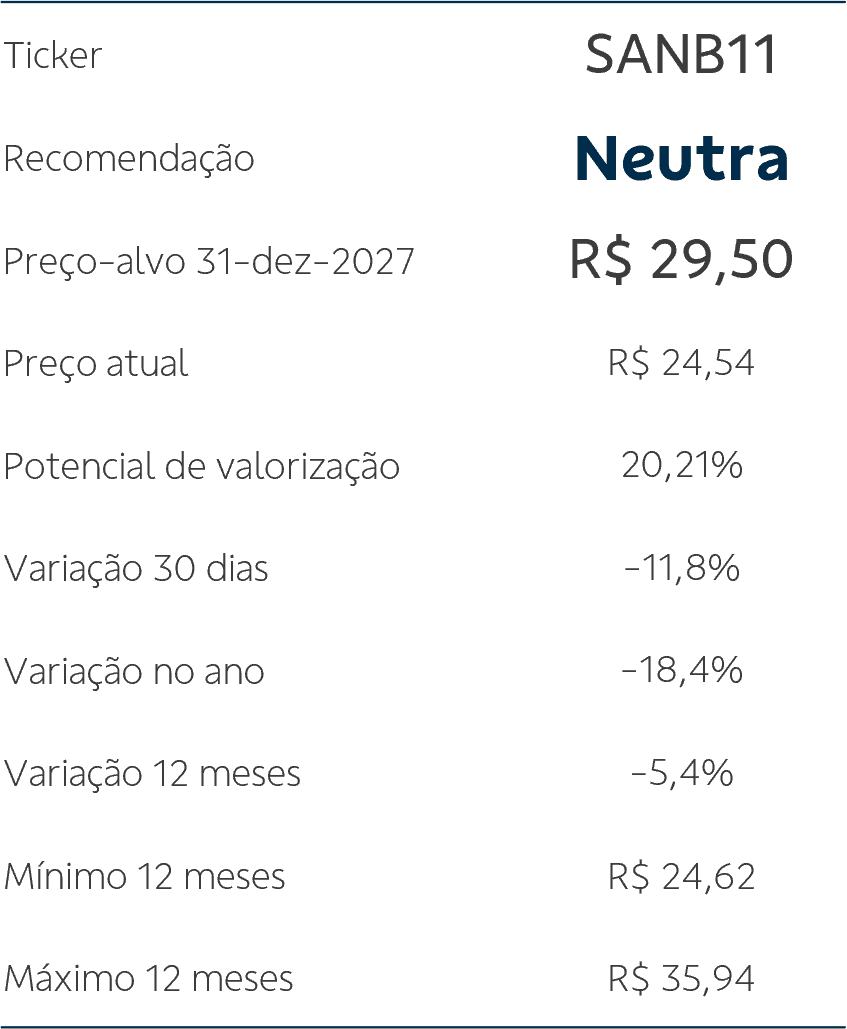
Preço-alvo e recomendação. Revisitamos nosso valuation incorporando uma perspectiva ligeiramente menos otimista para os próximos trimestres, principalmente diante da menor evolução esperada da margem financeira e da manutenção do custo de crédito em nível elevado. Com isso, reduzimos nosso preço-alvo para SANB11 de R$ 31,60 para R$ 29,50 para o final de 2027 e mantemos nossa recomendação Neutra. A disciplina de despesas, a transformação do mix e a expansão de linhas estratégicas continuam constituindo pontos favoráveis, mas entendemos que ainda faltam evidências de uma inflexão capaz de sustentar uma recuperação consistente do ROE. Até que margem com clientes e custo do crédito voltem a apresentar uma combinação mais favorável, vemos poucos motivos para assumir uma postura mais construtiva sobre o momento operacional.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes, em princípio, fidedignas e de boa-fé. Embora tenham sido tomadas todas as medidas razoáveis para assegurar que as informações aqui contidas não sejam incertas ou equivocadas, no momento de sua publicação, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio, em função de mudanças que possam afetar as projeções da empresa, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança. Quaisquer divergências de dados neste relatório podem ser resultado de diferentes formas de cálculo e/ou ajustes. O Disclaimer completo encontra-se no relatório.