

Klabin (KLBN11) 3T26: recuperação dos preços compensada pela pressão dos custos e do câmbio sobre as margens; novo preço 2027e
Conforme esperado, a Klabin reportou um resultado mais pressionado no 3T26, refletindo o aumento dos custos e a valorização do real frente ao dólar, apesar da recuperação dos preços e da estabilidade dos volumes totais
Publicado por: Análise BB
 5 minutos
Atualizado em
28/10/2026 às 14:06


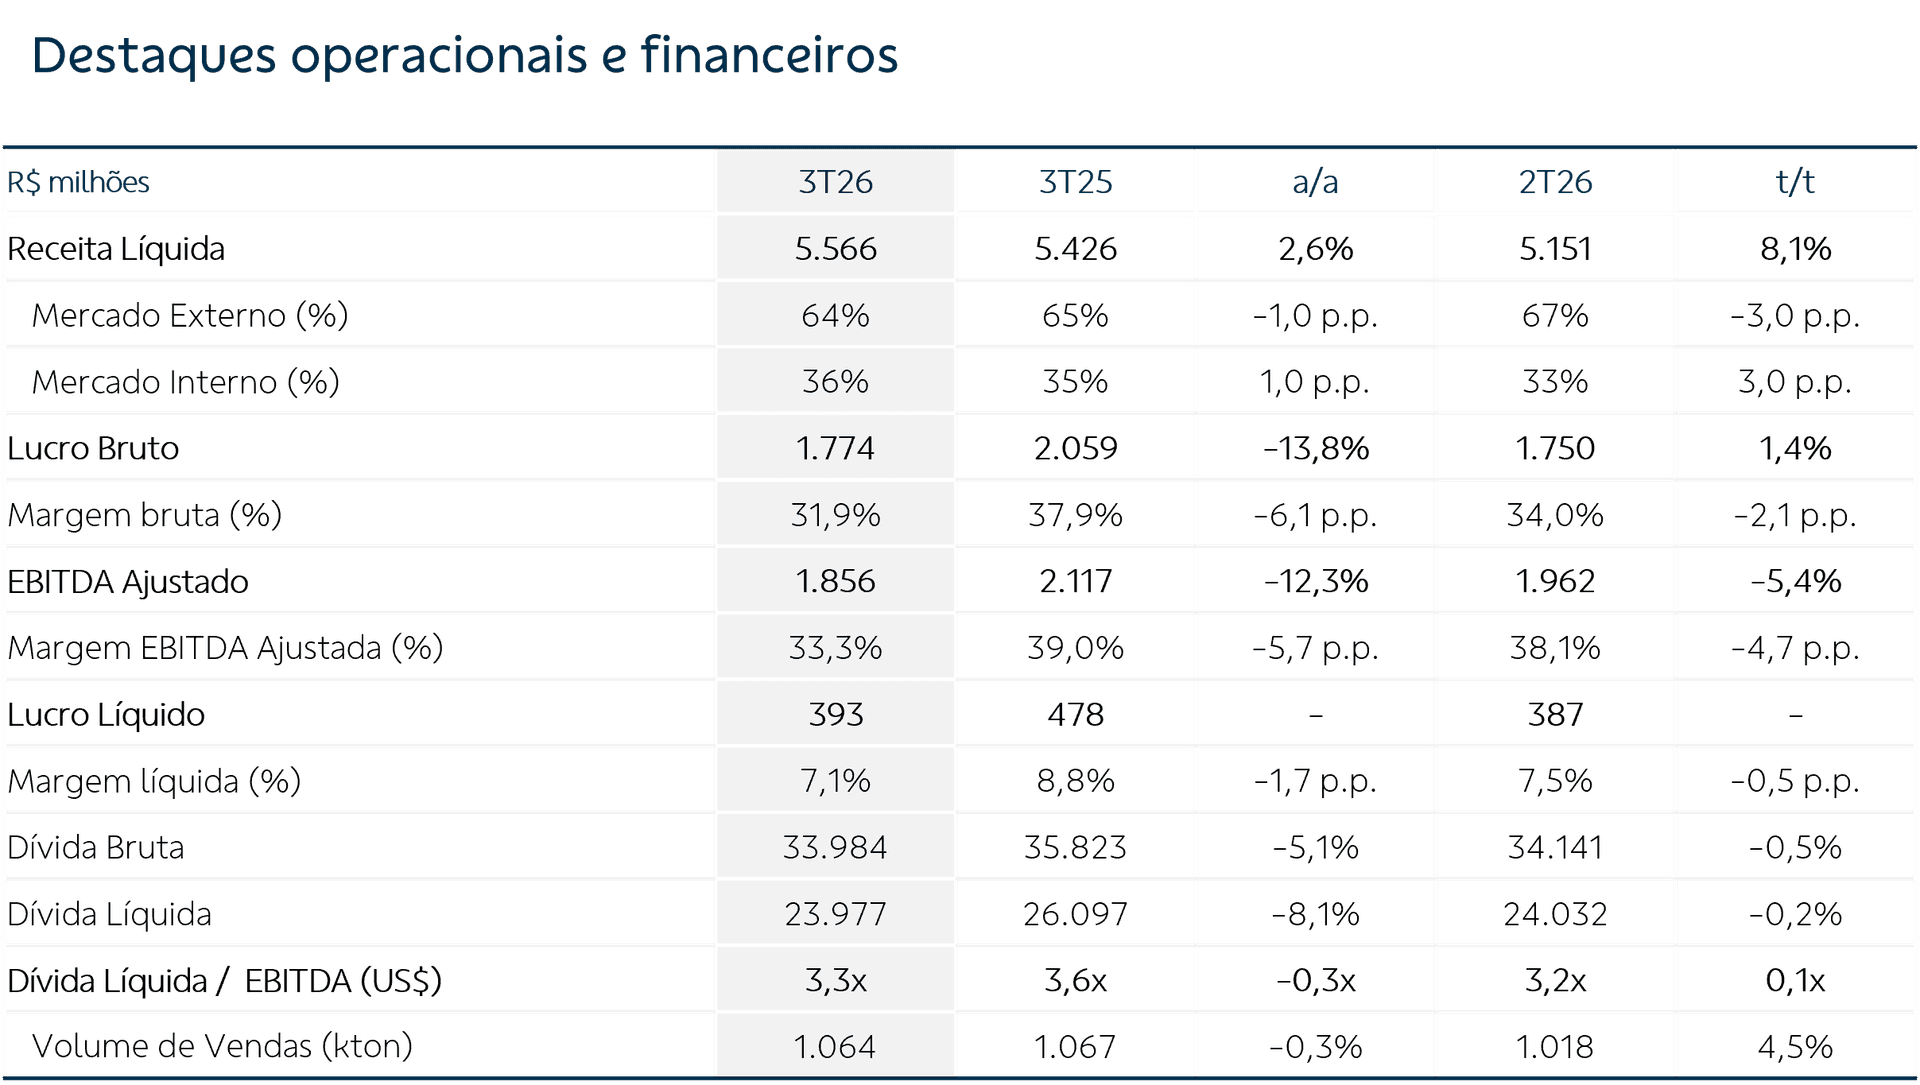
Conforme esperado, a Klabin reportou um resultado mais pressionado no 3T26, refletindo o aumento dos custos e a valorização do real frente ao dólar, apesar da recuperação dos preços e da estabilidade dos volumes totais. A receita líquida consolidada totalizou R$ 5,6 bilhões (+2,6% a/a), mas o EBITDA ajustado recuou 12,3% a/a, para R$ 1,9 bilhão, com margem de 33,3% (-5,7 p.p. a/a). As medidas preventivas para o El Niño e a parada programada de Otacílio Costa – SC (produção de papel para papelão ondulado - “kraftliner”) pressionaram os custos. O resultado financeiro foi negativo em R$ 337 milhões (ante R$ 670 milhões negativos no 3T25), o que levou a um lucro líquido de R$ 393 milhões (-17,7% a/a).
Celulose
No segmento de celulose, o volume de vendas variou entre os tipos de fibra (+9,0% a/a na fibra longa/fluff e -2,0% a/a na fibra curta), assim como os preços médios em US$/t (estáveis na fibra longa/fluff e +18,0% a/a na fibra curta). Na comparação trimestral, os preços avançaram 5,0% na fibra longa/fluff e recuaram 3,0% na fibra curta. Segundo a companhia, a alocação de volumes entre produtos, regiões e mercados de maior rentabilidade também contribuiu para essa evolução. Assim, a receita líquida foi de R$ 1,5 bilhão (+6,0% a/a), com a melhora dos preços médios mais do que compensando o efeito cambial. O EBITDA ajustado do segmento totalizou R$ 712 milhões (estável a/a), com margem de 47,1% (-2,9 p.p. a/a).
Papéis e embalagens
O segmento de papéis teve incremento de 1,0% a/a no volume de vendas, refletindo o avanço de 9,0% a/a em papelcartão, impulsionado pelas exportações (+23,0% a/a) e pela evolução da produção da MP28. Já o volume de containerboard recuou 10,0% a/a, pela parada de Otacílio Costa e de restrições logísticas. Já os preços médios em R$/t avançaram 3,0% a/a e 4,0% t/t. Assim, a receita líquida totalizou R$ 1,9 bilhão (+4,0% a/a).
No segmento de embalagens, o volume de vendas recuou 3,0% a/a, refletindo a queda de 2,0% a/a em papelão ondulado e de 10,0% a/a em sacos industriais. As exportações de sacos retraíram 21,0% a/a, em meio às medidas tarifárias. Os preços por tonelada avançaram 3,0% a/a em ambas as categorias, compensando parcialmente a retração dos volumes. Assim, a receita líquida totalizou R$ 2,0 bilhões (-1,0% a/a). O EBITDA ajustado de papéis e embalagens foi de R$ 1,14 bilhão (-18,5% a/a), com margem de 29,4% (-7,2 p.p. a/a).
Custo caixa total por tonelada
O custo caixa total por tonelada, incluindo paradas, avançou 12,0% a/a e 9,0% t/t, para R$ 3.483/ton, refletindo principalmente (i) as medidas de mitigação do El Niño, (ii) a pressão dos conflitos geopolíticos sobre insumos e fretes, (iii) o aumento dos custos logísticos e operacionais, (iv) a parada de Otacílio Costa, entre outros. Nos 9M26, atingiu R$ 3.345/ton, no topo do guidance para 2026.
Dívida líquida fica estável e alavancagem em US$ teve incremento marginal
A dívida bruta encerrou o 3T26 em R$ 33,5 bilhões (-R$ 688 milhões t/t), pelo efeito positivo dos swaps, amortizações e juros. A posição de caixa recuou R$ 633 milhões, para R$ 9,5 bilhões, mantendo a dívida líquida praticamente estável em R$ 24,0 bilhões. A alavancagem em US$ subiu marginalmente para 3,3x dívida líquida/EBITDA ajustado (3,2x no 2T26), interrompendo a queda trimestral. Vale destacar que, desde o pico de 4,5x em reais no 4T24 (3,9x em US$), o saldo da dívida líquida em reais recuou cerca de R$ 9,3 bilhões, de R$ 33,3 bilhões para os atuais R$ 24,0 bilhões.
Desempenho da ação e perspectivas
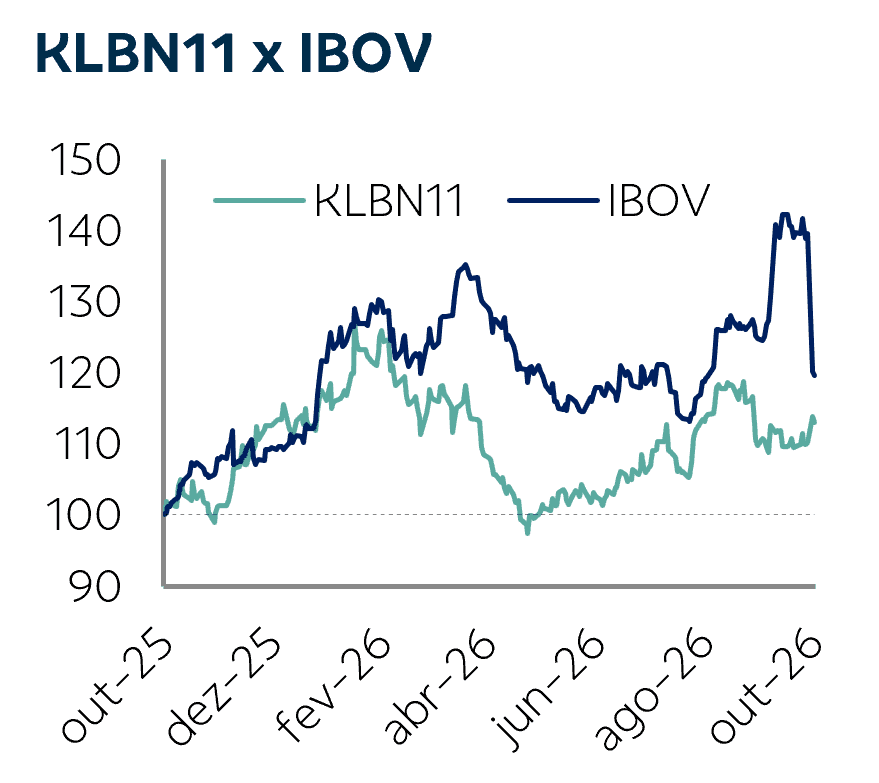
As units da Klabin acumulam queda de 0,4% em 2026 até o fechamento de 27/10, bem atrás do Ibovespa no período (+9,1%). Em nossa visão, a recuperação dos preços da celulose na China a partir de setembro e os reajustes anunciados para outubro podem favorecer os próximos resultados, assim como a dinâmica favorável da celulose fluff. No entanto, a implementação dos novos reajustes ainda não está confirmada, e entendemos que a sustentação da demanda após a recomposição de estoques, bem como a dinâmica da oferta serão determinantes para uma recuperação mais duradoura dos preços. Além disso, as pressões sobre insumos e fretes permanecem pontos de atenção para a rentabilidade, mas seus impactos podem ser parcialmente compensados pela recente desvalorização do real, caso esse movimento se sustente.
Quanto aos fundamentos da Klabin, acreditamos que o modelo de negócios diversificado e a evolução da MP28 continuam favorecendo o desempenho da companhia. A diversificação de indústrias atendidas, com elevada exposição a setores básicos da economia, e a flexibilidade para direcionar volumes entre produtos e mercados de maior rentabilidade devem continuar contribuindo para mitigar as dificuldades em negócios específicos. No âmbito operacional, os custos associados à preparação para o El Niño permanecem como um desafio para a recuperação das margens. Em nossa visão, a melhora dos preços e os avanços operacionais têm espaço para se traduzir em recuperação das margens e maior geração de caixa. Assim, acreditamos que uma recuperação mais consistente dos papéis dependerá da captura dos reajustes e da redução das pressões de custos, favorecendo também a continuidade da desalavancagem.
Revisão de projeções
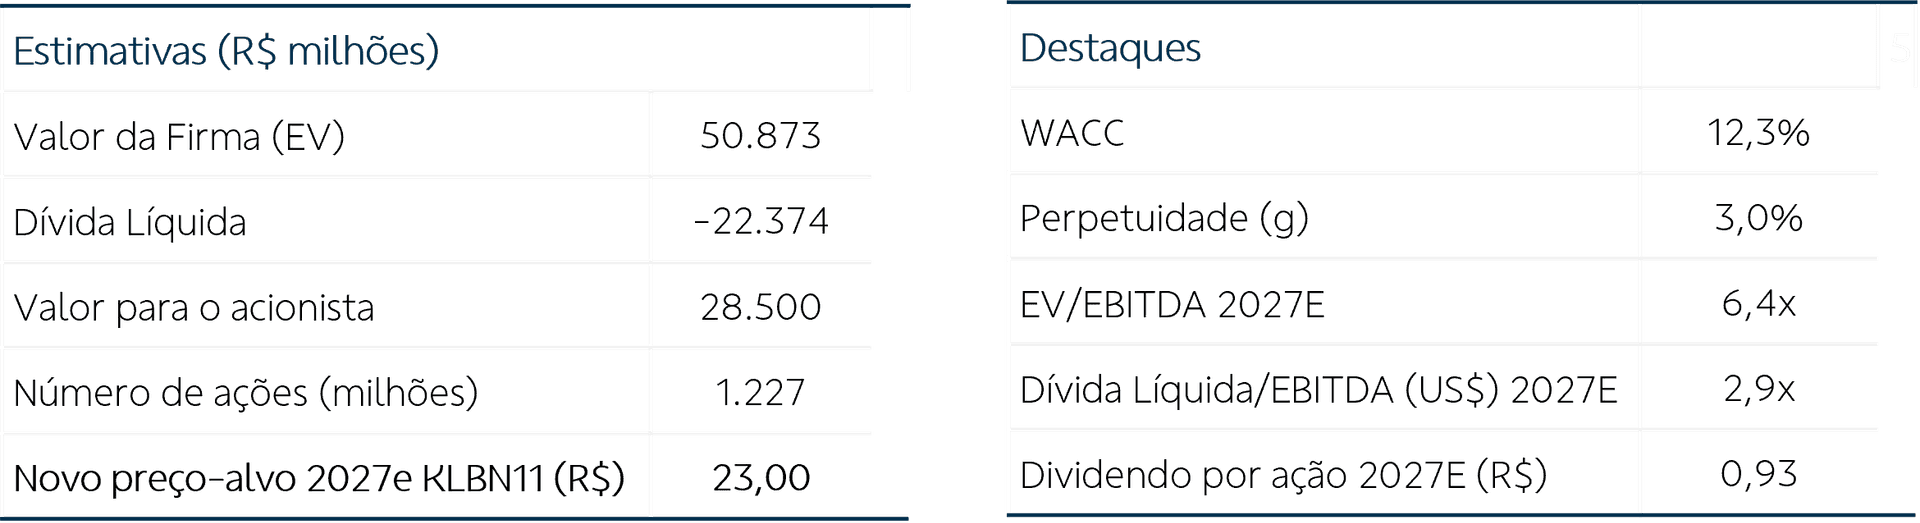
Aproveitamos a divulgação do resultado para atualizar nosso modelo financeiro, e apresentamos nosso novo preço-alvo 2027e para KLBN11 de R$ 23,00 (antes R$ 25,74 para 2026e), e mantemos a recomendação de Compra.
Tese de investimento
(i) modelo de negócios integrado e diversificado entre florestas, celulose, papéis e embalagens, combinando liderança em mercados relevantes, flexibilidade operacional e exposição a diferentes geografias e setores consumidores, contribuindo para maior resiliência dos resultados ao longo dos ciclos; (ii) posição de liderança no mercado brasileiro de papéis e embalagens, com exposição relevante a segmentos mais resilientes, produtos de maior valor agregado e oportunidades de substituição de materiais plásticos por papéis; (iii) maturação dos investimentos realizados nos últimos anos, com potencial de captura de volumes, melhora de mix e eficiência operacional, ao mesmo tempo em que a redução gradual da necessidade de investimentos favorece a geração de fluxo de caixa livre; (iv) competitividade da operação de celulose, apoiada pela integração florestal e diversificação entre fibras curta, longa e fluff, permitindo exposição a diferentes dinâmicas de mercado; e (v) perspectiva de maior geração de fluxo de caixa livre e continuidade da desalavancagem.
Riscos
(i) desequilíbrio entre oferta e demanda global de celulose, pressionando preços e a rentabilidade do segmento; (ii) enfraquecimento da demanda por papéis e embalagens no Brasil ou nos mercados de exportação, limitando volumes, reajustes de preços e a absorção das capacidades adicionadas por novos projetos; (iii) pressões sobre custos de madeira, químicos, combustíveis, energia e logística, incluindo efeitos climáticos sobre disponibilidade e transporte de madeira, sem repasse equivalente aos preços dos produtos; (iv) valorização do real frente ao dólar, reduzindo a conversão das receitas em moeda estrangeira;(v) ramp-up, utilização de capacidade e retorno sobre os investimentos abaixo do esperado, reduzindo a geração incremental de EBITDA e postergando a melhora do fluxo de caixa livre; e (vi) desalavancagem e geração de fluxo de caixa livre abaixo do esperado.
Valuation Nosso modelo financeiro utiliza a metodologia de Fluxo de Caixa Descontado para a Firma (FCFF), cujas principais premissas e resultados estão resumidos abaixo:
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes fidedignas e de boa-fé, tendo sido tomadas medidas razoáveis para assegurar sua exatidão no momento de publicação. Contudo, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio. O BB-BI não garante o lucro e não se responsabiliza por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesse material, que tem por finalidade apenas informar e servir como instrumento que auxilie a tomada de decisão de investimento, não devendo ser interpretado como material promocional, recomendação, oferta ou solicitação de oferta para comprar ou vender quaisquer títulos e valores mobiliários ou outros instrumentos financeiros. Investimentos nos mercados financeiros e de capitais estão sujeitos a riscos de perda superior ao capital investido. A rentabilidade passada não é garantia de rentabilidade futura. Nos termos do art. 22 da Resolução CVM 20/2021, o BB-BI, em conjunto com o Conglomerado Banco do Brasil S.A. (“Grupo”), declaram que (i) podem ser remunerados por serviços prestados ou possuir relações comerciais com a(s) empresa(s) analisada(s) neste relatório ou com pessoa natural ou jurídica, fundo ou universalidade de direitos, que atue representando o mesmo interesse dessa(s) empresa(s); (ii) podem possuir participação acionária direta ou indireta, igual ou superior a 1% do capital social da(s) empresa(s) analisada(s), e poderão adquirir, alienar ou intermediar valores mobiliários da(s) empresa(s) no mercado.