Cury (CURY3) 2T26: operacional resiliente e forte geração de caixa dão suporte para novo anúncio de dividendos
Equipe do BB-BI analisa resultado da Cury (CURY3).
Publicado por: Análise BB
 5 minutos
Atualizado em
12/08/2026 às 13:52


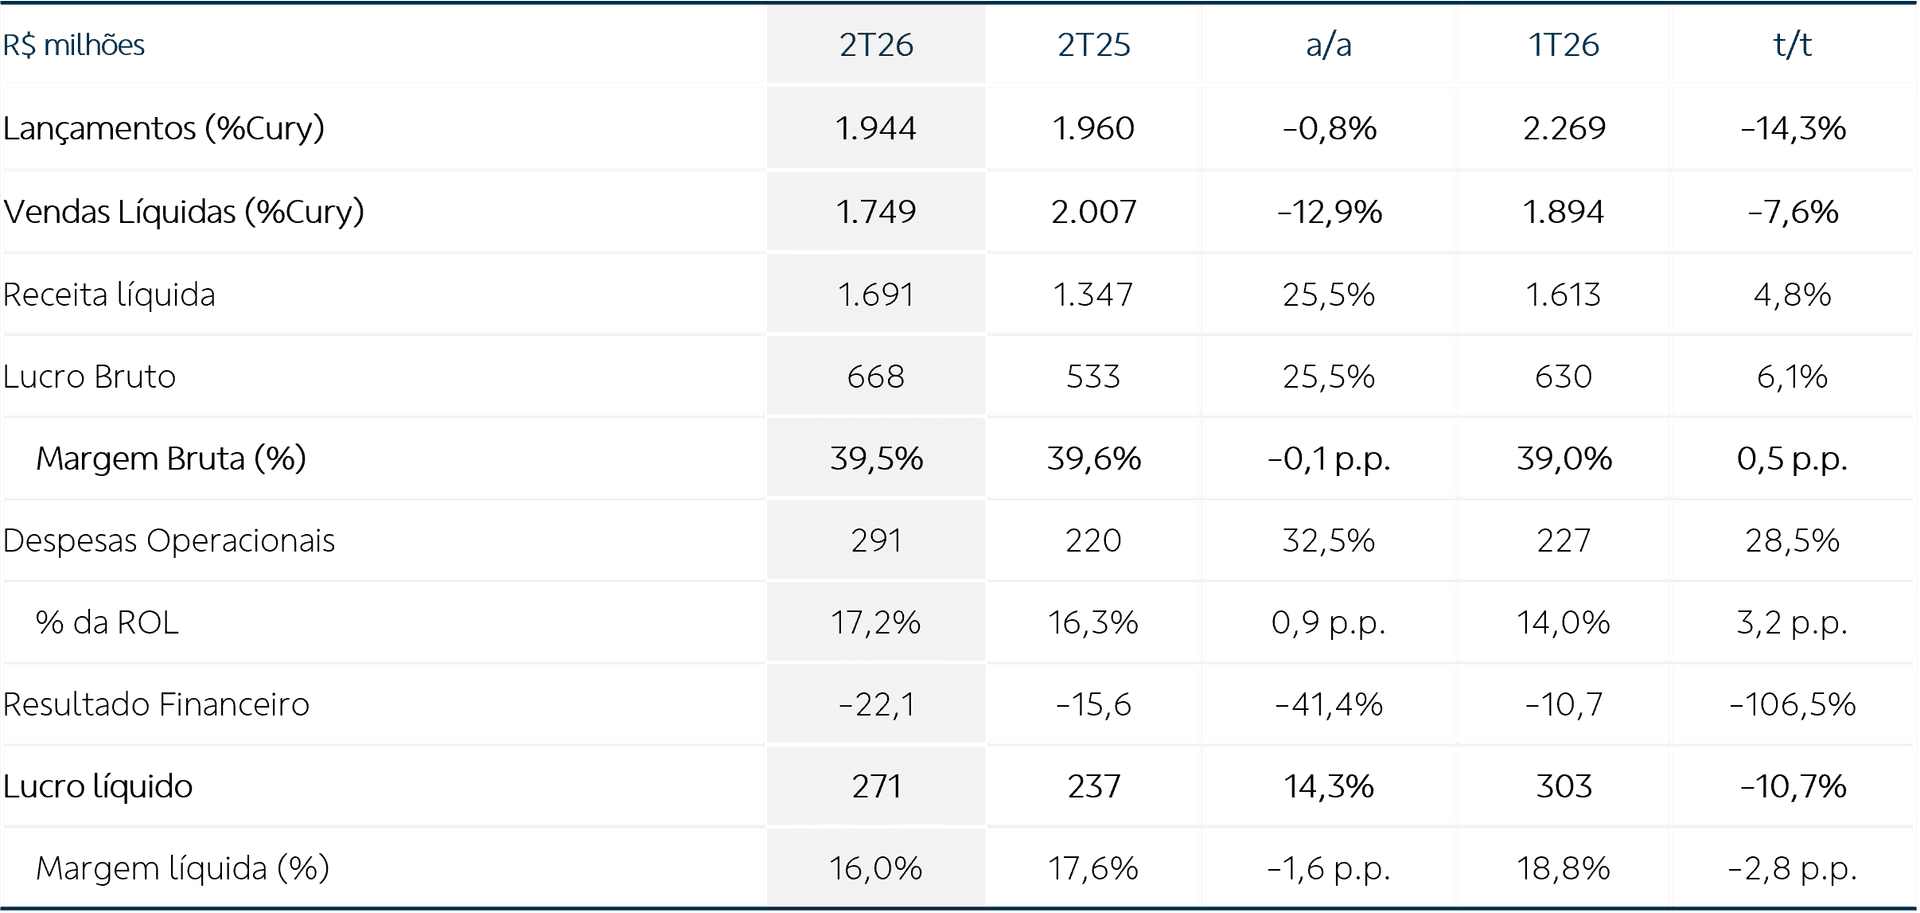
A Cury lançou 11 empreendimentos no trimestre, no trimestre, sendo 8 localizados em São Paulo e 3 no Rio de Janeiro, com valor geral de vendas próprio (VGV) de R$ 1,94 bilhão (-1% a/a, -14% t/t). Apesar da redução do VGV nas bases de comparação, o preço médio das unidades lançadas alcançou R$ 344,6 mil, alta de 4,2% em relação ao 1T26. Também sobre uma base comparativa forte, as vendas líquidas recuaram ao R$ 1,75 bilhão (-13% a/a, -8% t/t), levando a uma leve redução na velocidade de vendas medida pela VSO aos 72% nos últimos 12 meses (-2,3 p.p. a/a), ainda permanecendo em nível de destaque dentre as incorporadoras listadas.
O estoque total da companhia atingiu R$ 3 bilhões no trimestre (+7,2% t/t), sendo apenas 2,1% do total relativos a produtos já concluídos (2,4% no 1T26) e o restante de empreendimentos em produção. O banco de terrenos da Cury seguiu em tendência de crescimento e renovou patamar recorde histórico, aos R$ 26,1 bilhões em VGV potencial (+23,6% a/a), suficiente para cerca de 84 mil novas unidades, equivalente a uma cobertura para os próximos 3 anos no ritmo de lançamentos realizado nos últimos 12 meses.
A receita líquida (ROL) alcançou R$ 1,69 bilhão (+26% a/a, +5% t/t), renovando recorde histórico para um único trimestre. A companhia conta ainda com um resultado de venda de imóveis a apropriar de R$ 3,84 bilhões (+21% a/a), que serão reconhecidos nos números da companhia de acordo com a evolução das obras. Níveis recordes também foram renovados no lucro bruto, que chegou a R$ 668 milhões no trimestre (+25% a/a, +6% t/t), levando a margem bruta para 39,5%, (-0,1 p.p. a/a, +0,5 p.p. t/t). As despesas comerciais, gerais, administrativas e outras despesas operacionais consolidadas somaram R$ 291 milhões no 2T26, crescimento nominal de 33% sobre o 2T25, e mais representativa em relação à receita líquida nas bases de comparação, aos 17,2% da ROL (+0,9 p.p. a/a). Assim, o lucro líquido da parte Cury atingiu R$ 271 milhões no trimestre (+14% a/a, -11% t/t), com um recuo na margem líquida para 16,0% (-1,6 p.p. a/a, -2,8 p.p. t/t).
A Cury apresentou o 29º trimestre consecutivo com geração de caixa positiva, em R$ 145 milhões no 2T26 (+40% a/a, +55% t/t). Já posteriormente ao fechamento do 2T26, a companhia anunciou a distribuição de R$ 190 milhões como dividendos, com pagamento em 08/09/26. Assim, os proventos anunciados nos últimos 12 meses somam aproximadamente R$ 5 por ação, o que equivale a um dividend yield superior a 15% considerando o preço da ação no último fechamento. Lembramos que esse patamar foi majorado em função da antecipação de proventos aproveitando a janela de isenção de tributação ao final de 2025, e não deverá ser mantido para 2026.
Com relação ao endividamento, a dívida bruta da Cury alcançou R$ 1,3 bilhão (+3% a/a), mas como a companhia trabalha com um nível de caixa robusto, que inclusive cresceu de 6,7% no mesmo período, a Cury permanece uma posição de caixa líquida de R$ 290 milhões. Tal estrutura de capital se mostra conservadora e entendemos como adequada para enfrentar cenários de juros domésticos ainda pressionados, limitando os impactos na linha de resultado financeiro e proporcionando maior espaço para otimização na tomada de decisão pela gestão.
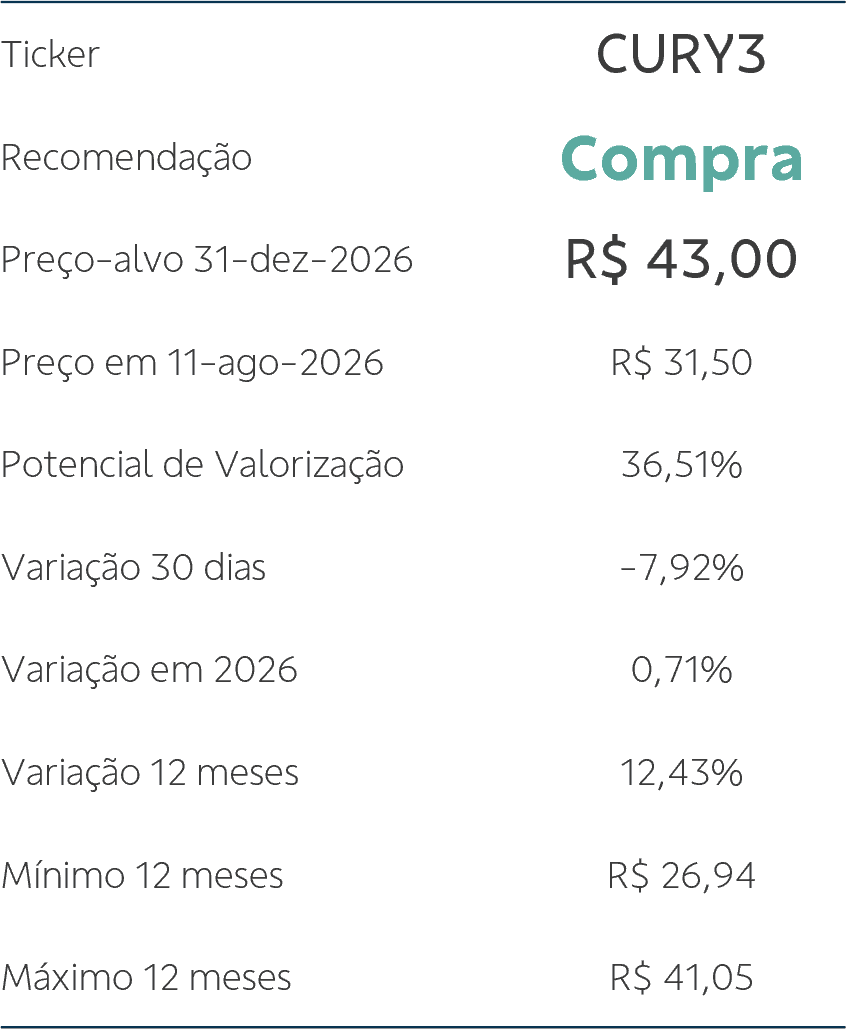
Desempenho da Ação. As ações CURY3 avançam cerca de 1% em 2026 até ontem (11), desempenho próximo aos +4% do índice Ibovespa nesse período. A companhia permanece entregando geração de caixa de maneira perene, vem renovando níveis recordes de receita e lucro bruto nos últimos trimestres com resiliência no ritmo operacional e, embora tenha apresentado um maior impacto de despesas comerciais no 2T26, com reflexo no lucro líquido, vemos os indicadores ainda em patamar competitivo dentre as companhias listadas do setor imobiliário.
Por ora, mantemos nossa recomendação de Compra para as ações CURY3, e o preço alvo de R$ 43,00 para final de 2026.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes, em princípio, fidedignas e de boa-fé. Embora tenham sido tomadas todas as medidas razoáveis para assegurar que as informações aqui contidas não sejam incertas ou equivocadas, no momento de sua publicação, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio, em função de mudanças que possam afetar as projeções da empresa, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança. Quaisquer divergências de dados neste relatório podem ser resultado de diferentes formas de cálculo e/ou ajustes. O Disclaimer completo encontra-se no relatório.