


Banco BMG (BMGB4) 2T26: Retorno maior. Risco também
BB Investimentos analisa o resultado do Banco BMG.
Publicado por: Análise BB
 5 minutos
Atualizado em
14/08/2026 às 12:09


O Banco BMG reportou no 2T26 um lucro líquido recorrente de R$ 157 milhões (+7,1% t/t; +25,7% a/a), equivalente a um ROAE de 15,5%. Esse resultado, em nossa leitura, evidencia que o banco segue executando com êxito sua estratégia de migração para produtos de maior retorno, mesmo diante de um ambiente operacional e regulatório mais complexo. No entanto, o resultado traz sinais mistos: enquanto margem financeira, lucro e eficiência avançaram, os indicadores de qualidade do crédito se deterioraram de forma disseminada, evidenciando os efeitos da mudança de mix da carteira.
Margem financeira: principal motivo para o otimismo. O destaque positivo do trimestre, em nossa visão, foi a continuidade da expansão da margem financeira ajustada ao custo do crédito, que atingiu R$ 905 milhões (+6,2% t/t; +1,7% a/a), levando a NIM pós custo de crédito para 11,1%, maior patamar da série recente. Esse comportamento sugere que o banco vem conseguindo capturar rentabilidade suficiente nos novos produtos para compensar o maior risco inerente à estratégia adotada. A carteira de consignado privado atingiu R$ 1,3 bilhão (+47,2% t/t), enquanto o crédito pessoal continuou avançando (+5,2% t/t), consolidando-se como os principais vetores de crescimento e rentabilidade em um contexto de menor contribuição dos demais produtos.
Qualidade dos ativos: deterioração parece compatível, mas é sinal amarelo. Se por um lado a rentabilidade continuou avançando, por outro os indicadores de crédito seguiram pressionados. A inadimplência acima de 90 dias atingiu 4,2% (+0,5 p.p. t/t), enquanto os ativos classificados em Estágio 3 avançaram para 6,4% da carteira (+0,4 p.p. t/t). Além disso, o índice de cobertura recuou para 162%, refletindo um perfil de risco mais elevado decorrente da maior participação do crédito pessoal e do consignado privado no portfólio. Ainda que a deterioração encontre explicação na mudança deliberada de mix promovida pelo banco, entendemos que a velocidade dessa evolução seguirá entre os principais pontos de monitoramento nos próximos trimestres.
Despesas e ambiente regulatório seguem limitando avanços mais expressivos. Outro elemento que continua restringindo uma leitura mais favorável do resultado é o comportamento das despesas. As despesas gerais alcançaram R$ 704 milhões (+4,6% t/t; +6,7% a/a), pressionadas principalmente pelas provisões relacionadas às ações cíveis massificadas, que permaneceram elevadas no trimestre. Paralelamente, o período foi marcado por mudanças regulatórias relevantes, incluindo limitações impostas a produtos tradicionais do consignado e ajustes de elegibilidade em algumas modalidades de crédito. Nesse contexto, o consignado privado vem assumindo papel cada vez mais relevante dentro da estratégia do banco, embora continue sendo uma linha relativamente nova e ainda sujeita a desafios próprios de maturação.
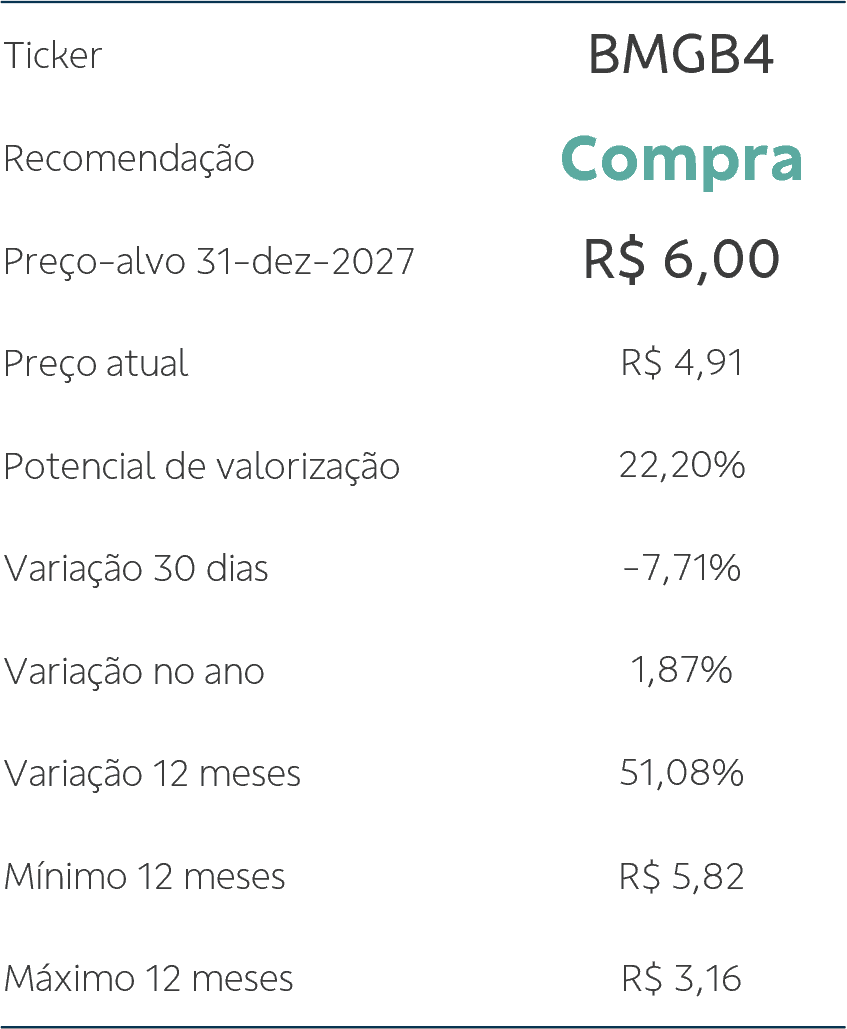
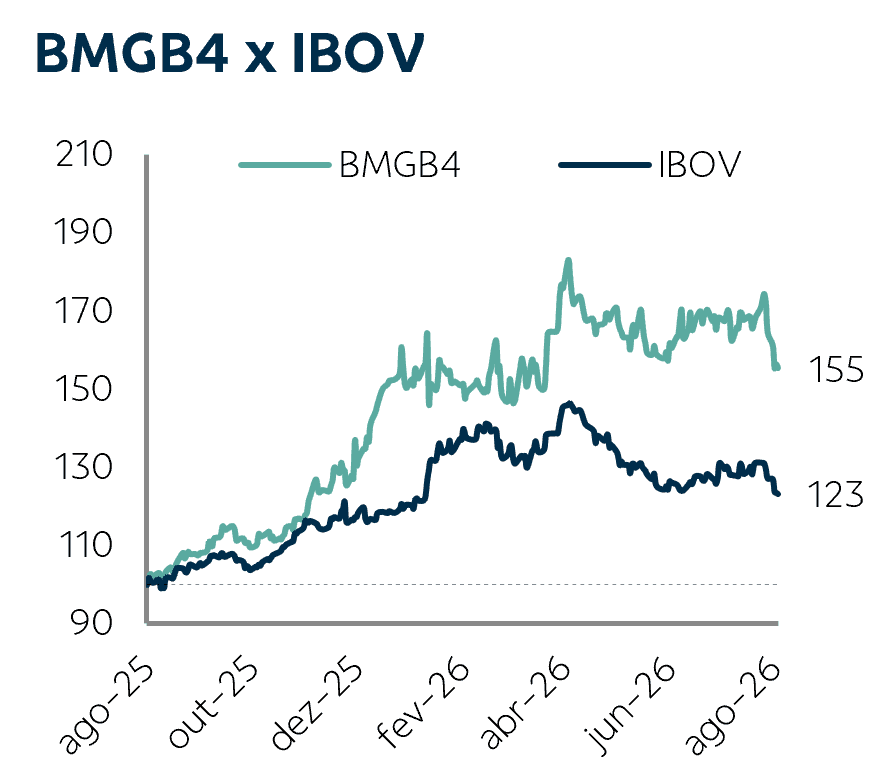
Desempenho das ações. As ações BMGB4 seguem respondendo positivamente à evolução operacional observada nos últimos anos. Nos últimos 12 meses, os papéis acumulam valorização superior a 50%, reflexo de uma estratégia que vem entregando crescimento gradual da rentabilidade, melhora da qualidade estrutural da operação e maior disciplinada alocação de capital. Mais recentemente, chama atenção o fato de o BMG ser atualmente o único banco sob nossa cobertura com desempenho positivo em 2026, acumulando alta de aproximadamente 2% no ano. Em nossa leitura, ainda que os vetores de melhora tenham se tornado mais graduais do que aqueles observados durante as fases iniciais do turnaround, entendemos que a evolução operacional do banco continua influenciando o comportamento das ações.
Perspectivas, preço-alvo e recomendação. Em nossa visão, o 2T26 responde positivamente à principal dúvida deixada pelo trimestre anterior: a nova composição da carteira parece capaz de gerar rentabilidade suficiente para compensar o aumento do risco – ao menos por enquanto. Incorporamos os números mais recentes ao valuation e elevamos nosso preço-alvo para R$ 6,00, reiterando nossa recomendação de Compra, dada nossa percepção de que o momento operacional do banco permanece mais favorável do que desfavorável, e com bastante espaço para melhorias a ser capturado.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes, em princípio, fidedignas e de boa-fé. Embora tenham sido tomadas todas as medidas razoáveis para assegurar que as informações aqui contidas não sejam incertas ou equivocadas, no momento de sua publicação, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio, em função de mudanças que possam afetar as projeções da empresa, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança. Quaisquer divergências de dados neste relatório podem ser resultado de diferentes formas de cálculo e/ou ajustes. O Disclaimer completo encontra-se no relatório.