

Bradesco (BBDC4) 3T26: confira a análise do resultado pelo BB-BI
Menor margem ajustada ao risco ofusca maior eficiência
Publicado por: Análise BB
 5 minutos
Atualizado em
23/10/2026 às 12:14


O Bradesco apresentou no 3T26 um resultado que consideramos mais negativo do que neutro, apesar de números consolidados ainda sólidos. O lucro líquido recorrente alcançou R$ 7,1 bilhões (+0,8% t/t e +14,6% a/a), com ROAE trimestral de 15,6% (16,1% quando desconsiderado o recém-concluído aumento de capital). O trimestre contou com contribuição positiva da margem com o mercado, aceleração das receitas de serviços e forte controle das despesas, mas trouxe uma combinação menos favorável no principal motor do negócio bancário: compressão da rentabilidade da margem com clientes e avanço mais forte do custo do crédito.
Um teste mais difícil para a transformação. Em nossa leitura, o 3T26 representa uma importante mudança de tonalidade em relação aos últimos resultados. A transformação organizacional permanece avançando e seus ganhos são visíveis, sobretudo no controle de despesas e na melhora do índice de eficiência. Contudo, o trimestre deixou mais evidente que um aperto prolongado nas condições de crédito pode colocar em xeque o ritmo de recuperação da rentabilidade que vínhamos observando. Depois de avanços importantes desde o estresse de 2022-2023, acreditamos que o Bradesco entra agora em uma fase potencialmente menos evidente dessa recuperação, na qual será necessário administrar um cenário de maior inadimplência sem abrir mão demasiadamente de margem e crescimento.
Essa dinâmica apareceu com clareza na intermediação financeira. A margem com clientes avançou 1,5% t/t, para R$ 20,5 bilhões, abaixo do crescimento de 2,4% da margem financeira total, que se beneficiou do aumento de 30% t/t da margem com o mercado. Ao mesmo tempo, a taxa média da margem bruta com clientes recuou 20 bps t/t, para 8,9%, enquanto a PDD expandida cresceu 6,6%, significativamente acima da evolução de 1,1% da carteira. Como consequência, a margem com clientes líquida de PDD caiu para 4,5% ante 4,5% no 2T e 4,8% no 3T25. Para nós, esse talvez seja o sinal mais importante do trimestre: o crescimento do negócio bancário deixou, ao menos momentaneamente, de se traduzir em crescimento da margem ajustada ao risco.
O contraponto positivo continua vindo de uma característica que temos destacado há alguns trimestres: o Bradesco hoje dispõe de importantes amortecedores. As receitas de serviços avançaram 4,2% t/t, para R$ 10,9 bilhões, com desempenho particularmente forte em cartões, administração de fundos, consórcios e mercado de capitais. As despesas operacionais, por sua vez, recuaram 0,7% t/t e 1,0% a/a, ainda que o banco continue investindo em tecnologia e em seu plano de transformação, levando o índice de eficiência acumulado em 12 meses para 47,2%, ante 48,4% no 2T26 e 50,7% um ano antes. A seguridade também permanece relevante, ainda que tenha normalizado no trimestre. O lucro recorrente do Grupo Segurador atingiu R$ 2,9 bilhões, queda de 1,9% t/t, mas avanço de 14,1% a/a, preservando um ROAE elevado de 22,0%. Dessa forma, seguros, receitas não provenientes de crédito e disciplina de despesas seguem dando robustez ao resultado consolidado, mesmo quando a operação bancária enfrenta um ambiente menos benigno.
Desempenhos da ações. Ao longo dos últimos meses, as ações do Bradesco vêm apresentando performance significativamente aquém do Ibovespa, ainda que positiva. Desde nossa modificação de recomendação de Neutra para Compra para BBDC4 desde 8 de maio de 2025, quando os efeitos positivos da reestruturação passaram a se tornar mais evidentes nos resultados, os papéis acumulam valorização próxima de 50%, evidenciando o reconhecimento, por parte do mercado, dos avanços operacionais e financeiros que a companhia imprimiu até então.
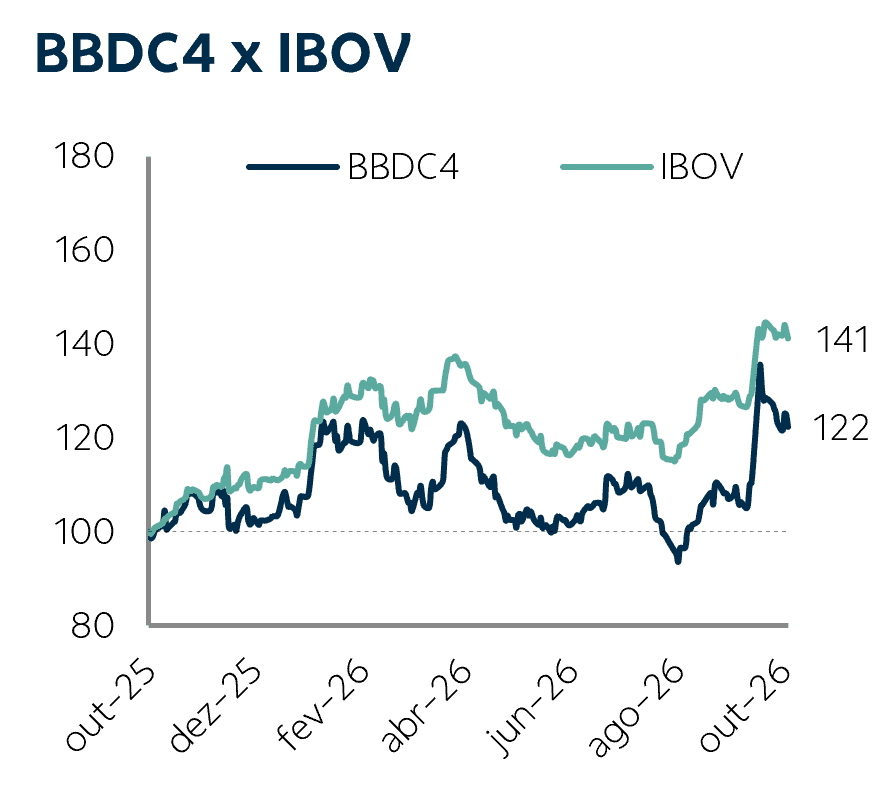
Perspectivas. O aumento de capital de R$ 10 bilhões foi concluído e levou o Capital Principal para 12,1%, ante 11,3% no trimestre anterior, deixando o banco bem capitalizado para continuar executando sua estratégia. Ao mesmo tempo, a transformação física segue avançando, com redução de 852 pontos da rede de atendimento em 12 meses, enquanto as despesas permanecem bastante controladas. São avanços importantes e que sustentam parte relevante de nossa confiança de médio prazo no Bradesco. O que mudou é nossa percepção sobre a velocidade desse processo, já que receitas não-crédito e eficiência são fundamentais, mas a capacidade de originar crédito com boa relação entre spread e risco continua sendo determinante para a geração de valor de um banco. A estratégia de migrar o mix para operações mais protegidas e grandes empresas deverá ajudar a atravessar o período mais difícil, mas tende também a limitar crescimento e margem, enquanto o custo das safras anteriores ainda pode permanecer elevado. Assim, depois de uma sequência de resultados que reforçava quase trimestre após trimestre a recuperação da rentabilidade, acreditamos que o balanço entre risco e retorno ficou menos favorável e que uma tese de sequência de resultados menos interessantes ganha força.
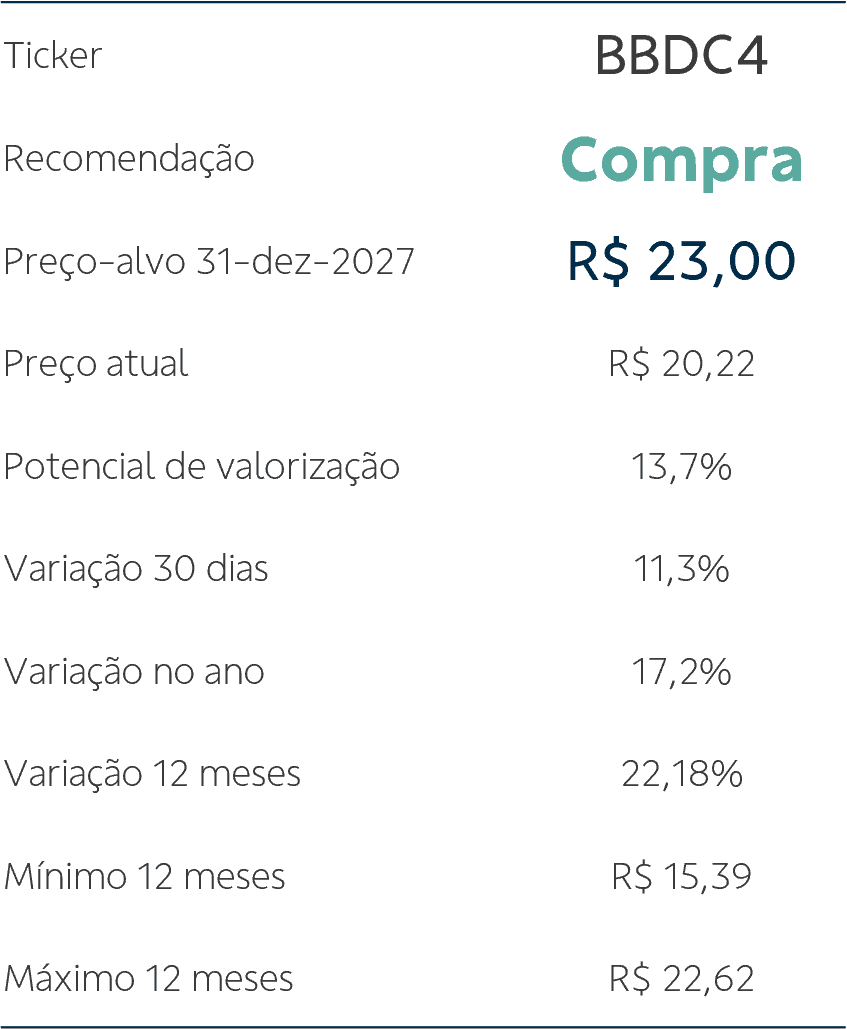
Preço-alvo e recomendação. Revisitamos nossas projeções após o resultado do 3T26, incorporando premissas ligeiramente mais conservadoras para margem financeira e custo do crédito. Como resultado, reduzimos nosso preço-alvo para R$ 23,00 por ação, de R$ 24,00 anteriormente, e mantemos a recomendação de compra. A revisão não significa, a nosso ver, que os avanços estruturais conquistados pelo Bradesco tenham sido revertidos, mas reconhece que o ambiente atual tornou o caminho para novos ganhos de rentabilidade menos linear e mais dependente da qualidade da execução no crédito.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes, em princípio, fidedignas e de boa-fé. Embora tenham sido tomadas todas as medidas razoáveis para assegurar que as informações aqui contidas não sejam incertas ou equivocadas, no momento de sua publicação, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio, em função de mudanças que possam afetar as projeções da empresa, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança. Quaisquer divergências de dados neste relatório podem ser resultado de diferentes formas de cálculo e/ou ajustes. O Disclaimer completo encontra-se no relatório.