
Banco ABC (ABCB4) 4T25: Sinais persistentes de desenvoltura. Recomendando compra.
O trimestre foi marcado pela forte expansão da margem financeira, que permitiu maior rentabilidade.
Publicado por: Análise BB
 5 minutos
Atualizado em
06/02/2026 às 17:22


O Banco ABC Brasil apresentou um resultado que classificamos como positivo, encerrando o ano com lucro líquido recorrente de R$ 275,5 milhões (+7,3% t/t e +13,4% a/a), equivalente a um ROAE de 16,3% - o melhor indicador anual. O trimestre foi marcado pela forte expansão da margem financeira, puxada pela contribuição acima da esperada da margem com o mercado e pelo avanço do patrimônio líquido remunerado a CDI, enquanto as despesas com provisões exerceram pressão parcial sobre o resultado.
Momento
Nossa leitura é a de que o ABC encerra 2025 em posição surpreendentemente mais favorável do que sugeriam os números ao término de 2024. Após um começo de ano mais morno e sem gatilhos óbvios de reprecificação, o banco gradualmente mostrou expansão de rentabilidade, custos sob controle dentro de um contexto de investimentos intensos, qualidade de crédito saudável e, sobretudo, renovação do apetite pelo Middle, principal avenida de expansão de rentabilidade. A inadimplência vem se mantendo em patamar historicamente baixo, em 0,5% (‑10 bps t/t), movimento que contrasta com a piora estrutural observada em boa parte do setor, especialmente nas linhas PJ de risco intermediário. Mais relevante: o avanço da carteira Middle (+8,9% t/t e +15% a/a) ocorreu sem deterioração de indicadores (embora tenha contribuído para o incremento de provisões), algo que já não víamos há alguns trimestres.
Perspectiva
Com esse conjunto, e tendo como pano de fundo um provável início do ciclo de corte de juros, entramos em 2026 com visão mais construtiva para o ABC. Enxergamos o Middle agora com aparentes risco calibrado e apetite comercial renovado (e reforçado pelo guidance, que sugere continuidade), margem financeira com clientes com mix resiliente, com pressão no spread compensado pela volumetria, no PL a CDI que traz uma fonte orgânica de margem financeira ao mix, e em receitas de serviços com potencial de recuperação se o mercado de capitais ganhar tração. O ponto de atenção fica por conta das despesas, que devem inercialmente ceder, mas em ritmo que não arrefece imediatamente, o que deve permanecer mantendo o índice de eficiência sem trajetória de melhora, como sugere o guidance (37,5%–39,5% para 2026). Tudo na conta, depois de um ano que prometia uma transição mais penosa mas permitiu na verdade uma expansão de resultados, o ABC parece se posicionar para crescimento ainda mais visível daqui pra frente.
Desempenho das ações
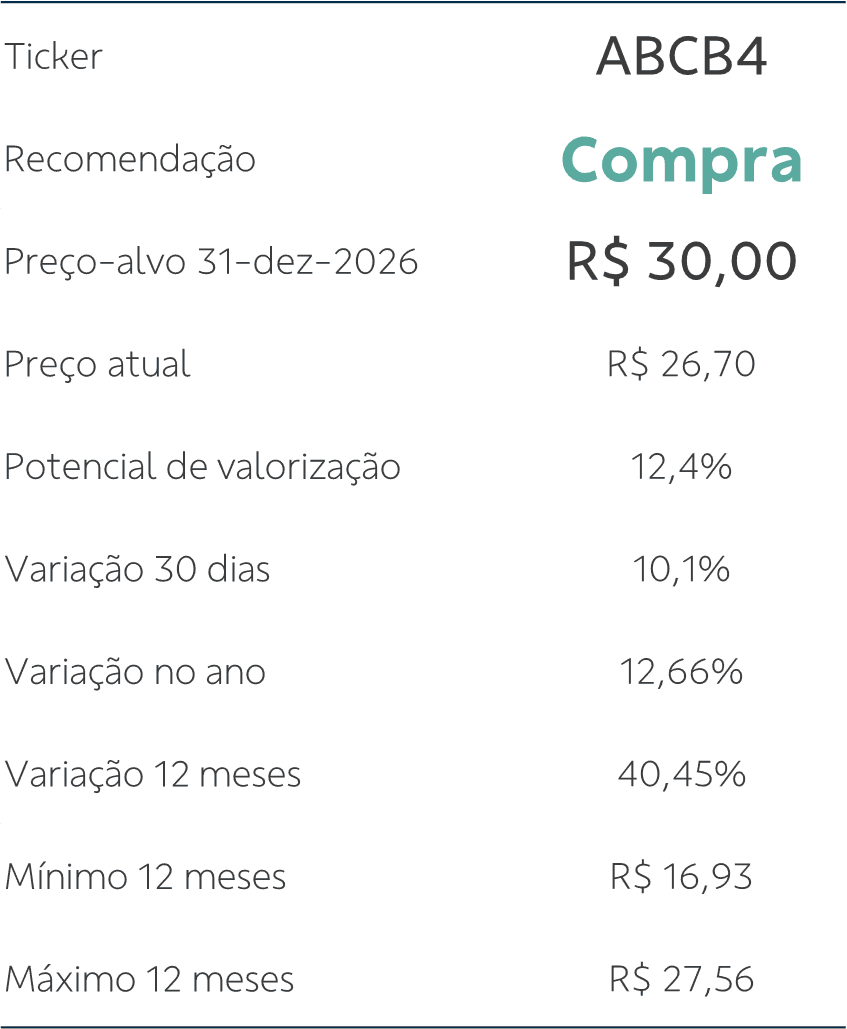
Considerando o período recente (12 meses), as ações do ABC se valorizam ligeiramente acima do Ibovespa. Por ocasião do resultado do 4T24, há exatamente um ano (11/2/2025), alteramos a recomendação para as ações ABCB para neutra, na expectativa da continuidade de resultados mornos e pressão maior sobre o Middle, em um ano previsto como desafiador dado o ambiente monetário restritivo. Isso de fato se concretizou, porém, subestimamos a desenvoltura do ABC em manobrar esse ambiente, tendo o banco entregado resultados que oscilaram entre neutros e positivos desde então.
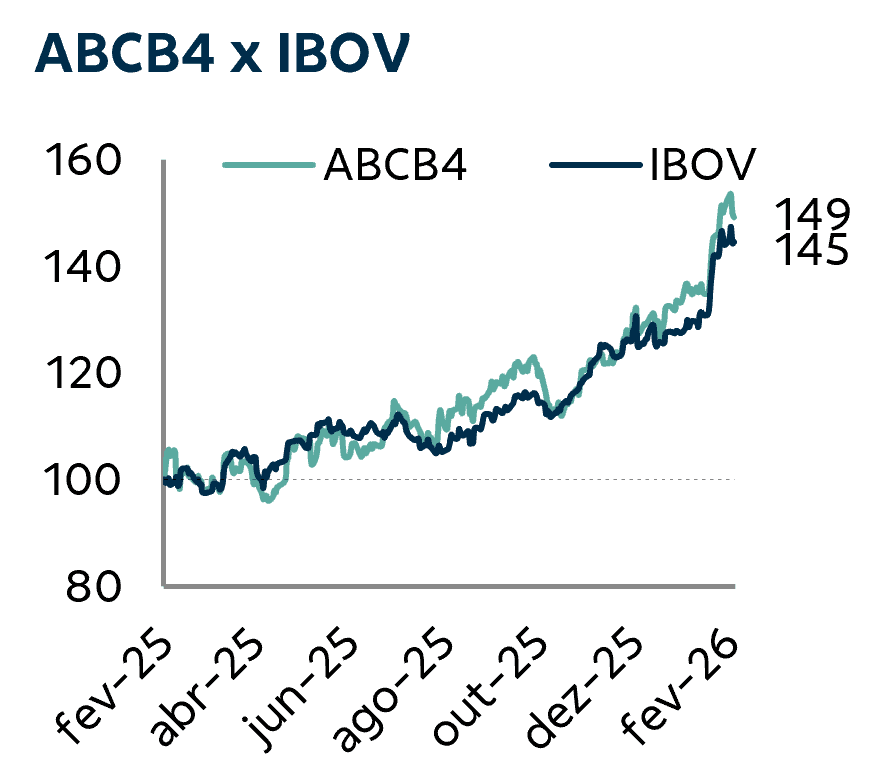
Preço-alvo e recomendação
Incorporamos os números do 4T25 e atualizamos nossas projeções no modelo levando em conta as dinâmicas mais recentes, e apresentamos nosso novo preço-alvo em R$ 30,00 para 2026. Reconhecendo que o ABC vem conseguindo manter a qualidade de resultados crescentes em meio a um ambiente desfavorável, e que nos encontramos diante de um contexto que sugere uma descompressão, ainda que esta ainda possa custar a se materializar, acreditamos que o benefício da dúvida deve ser dado diante do momento positivo do banco. Sendo assim, revisamos nossa recomendação de neutra para compra.
Destaques do resultado
Positivos. (i) Margem financeira forte: R$ 713 milhões (+9,4% t/t) e NIM de 4,7% (+33 bps t/t); (ii) Qualidade de crédito preservada: inadimplência em 0,5%; Middle reacelera: crescimento de +8,9% t/t e +15% a/a. Receita de serviços avança: +13,8% t/t, com retomada de banco de investimentos e seguros/tarifas.
Negativos. (i) Provisões em alta: +41% t/t, mesmo com inadimplência menor, refletindo aceleração do Middle Market; (ii) Despesas operacionais pressionadas: +8,5% t/t, com impacto das iniciativas estruturantes; (iii) Margem com clientes levemente negativa t/t: -0,9%, refletindo mix e spreads menores; (iv) Receitas de serviços abaixo do ano anterior (-5% a/a), penalizadas pela base elevada de 2024.
Disclaimer
Este é um relatório público e foi produzido pelo BB-Banco de Investimento S.A. (“BB-BI”). As informações e opiniões aqui contidas foram consolidadas ou elaboradas com base em informações obtidas de fontes, em princípio, fidedignas e de boa-fé. Embora tenham sido tomadas todas as medidas razoáveis para assegurar que as informações aqui contidas não sejam incertas ou equivocadas, no momento de sua publicação, o BB-BI não garante que tais dados sejam totalmente isentos de distorções e não se compromete com a veracidade dessas informações. Todas as opiniões, estimativas e projeções contidas neste documento referem-se à data presente e derivam do julgamento de nossos analistas de valores mobiliários (“analistas’), podendo ser alteradas a qualquer momento sem aviso prévio, em função de mudanças que possam afetar as projeções da empresa, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança. Quaisquer divergências de dados neste relatório podem ser resultado de diferentes formas de cálculo e/ou ajustes. O Disclaimer completo encontra-se no relatório.