
Painel Macro | Abril de 2026
Publicado por: Análise BB
 1 minuto
Atualizado em
12/05/2026 às 13:57


Mundo: taxa de juros Fede BCE
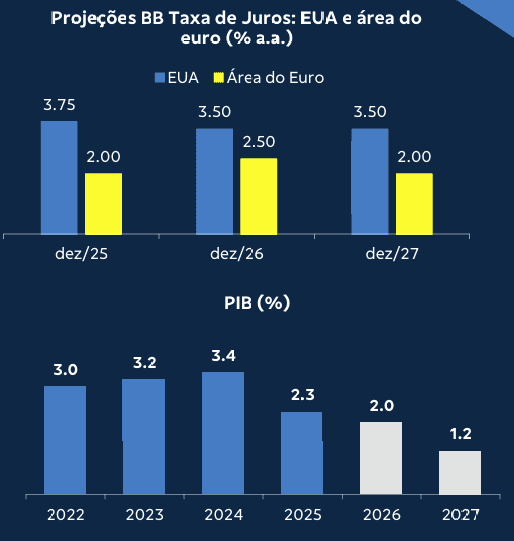
Em abril, FOMC e BCE mantiveram os juros estáveis, mas com sinais divergentes. Nos EUA, a dissidência em torno do guidance e a permanência de Powell no comitê sugerem maior cautela, embora sigamos projetando um corte de 0,25p.p. em dezembro, com juros a 3,50% ao fim de 2026, mas agora temos um viés mais claro para manutenção. Na área do euro, a persistência do conflito no Oriente Médio reforça nosso cenário de alta sem junho e setembro para conter pressões inflacionárias, levando a taxa de depósito a 2,50%nofimdoano.
Brasil: atividade econômica
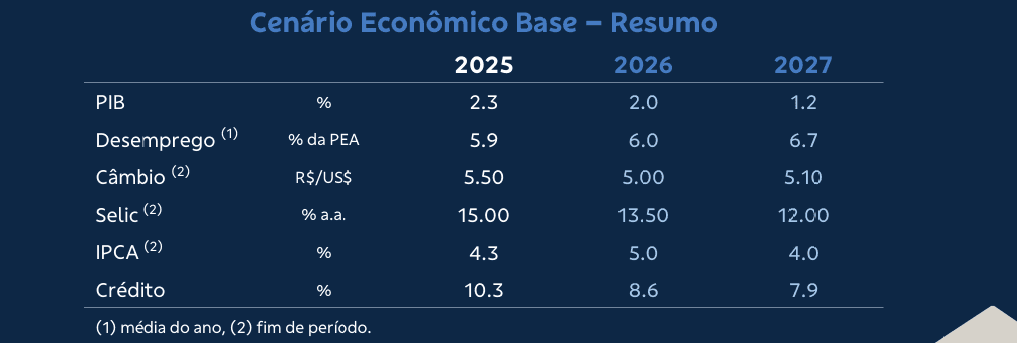
Nossos modelos sugerem a continuidade da desaceleração da economia observada ao longo de 2025. Ainda que estímulos venham a impulsionar o demanda agregada, compossíveis impactos sobre o consumo das famílias, não entendemos que sejam suficientes para reverter o processo de moderação da economia. Com a expectativa de Selic mais elevada no biênio, projetamos PIB de 2,0% e 1,2% para 2026 e 2027, respectivamente.
Inflação
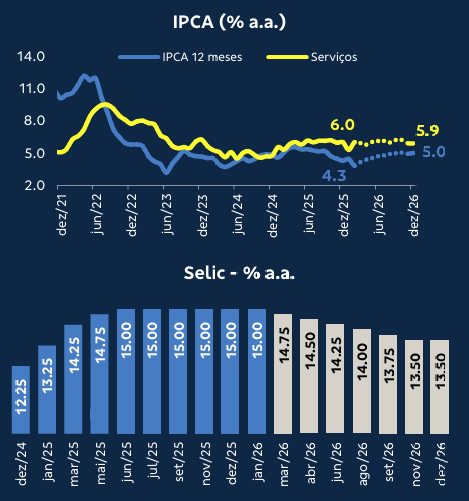
O cenário inflacionário segue inserido em um ambiente de elevada incerteza em meio à deterioração do quadro externo, o que amplia os riscos ao longo do horizonte relevante para a inflação doméstica. Nesse contexto, a partir da mudança de premissa para o preço do petróleo no biênio, revisamos as projeções de inflação, que passam a contemplar com altas de 5,0% e 4,0% para 2026 e 2027,respectivamente.
Política monetária
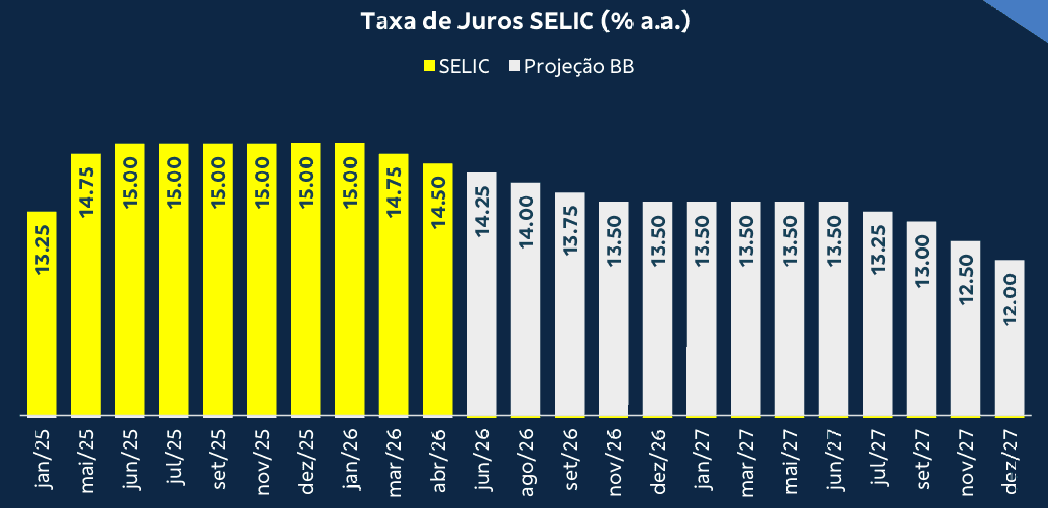
Na última reunião do Copom, realizada em abril, o colegiado decidiu reduzir a taxa Selic em 25 p.b., para 14,50%. No entanto, o Comitê tem enfatizado, em seus comunicados, a avaliação acerca da extensão do ciclo de cortes, em um contexto de deterioração adicional da inflação em relação à meta. Diante desse quadro, as projeções para a Selic foram revisadas de 12,50% para 13,50% em 2026 e de 10,00% para 12,00% em 2027.
Crédito
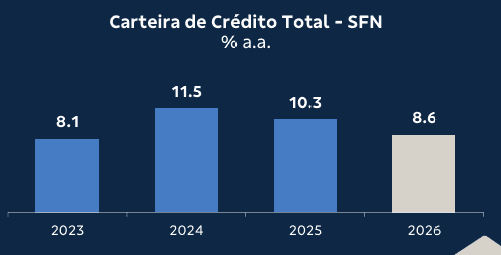
Seguimos projetando uma desaceleração da carteira total de crédito do SFN em 2026. No entanto, diante de um alívio mais moderado da política monetária e de um desempenho da carteira livre de crédito PJ no primeiro trimestre deste ano aquém do esperado, revisamos nossa projeção de crescimento da carteira total de crédito do SFN em 2026 de 9,2% para 8,6%.
O fim de abril demandou atenção redobrada diante da deterioração do cenário externo. As notícias provenientes do Oriente Médio permaneceram desfavoráveis, pressionando o preço do petróleo Brent para níveis próximos a US$ 110 por barril, em um contexto no qual o Estreito de Ormuz seguiu fechado, sem sinais claros de resolução no curto prazo. Esse ambiente já vinha sendo considerado mais desafiador até o encerramento do primeiro semestre; ainda assim, observa-se que, do ponto de vista qualitativo, o quadro evoluiu de forma mais adversa do que o inicialmente antecipado. A intensificação das tensões geopolíticas elevou o grau de incerteza e reforçou vetores inflacionários relevantes para a economia global.
Em meio a esse choque de energia, os bancos centrais seguiram conduzindo a política monetária. Na superquarta de abril, o Federal Reserve manteve a taxa de juros em 3,75% ao ano, decisão compatível comum ritmo moderado da atividade econômica. No Brasil, o cenário tornou-semais complexo. Uma vez que a taxa Selic ainda se encontra em patamar significativamente contracionista e distante do nível neutro, o Copom optou por dar continuidade ao ciclo de cortes em abril, em um ambiente marcado por aumento da incerteza prospectiva.
A transmissão do choque externo para os preços domésticos ocorreu de forma mais intensa, refletindo-se tanto nos índices de preços no atacado quanto no varejo. Diante desse quadro, revisamos as projeções para o IPCA, de 4,7% para 5,0% em 2026 e de 3,9% para 4,0% em 2027. Os impactos inflacionários da conjuntura recente, contudo, foram parcialmente atenuados pelas revisões no cenário de juros e câmbio. No caso dos juros, a reavaliação do cenário prospectivo levou à elevação das projeções para a taxa Selic, de 12,50% para 13,50% em 2026 e de10,00% para 12,00% em2027. O aumento do diferencial de juros favorável à economia doméstica, combinado à melhora dos termos de troca associada a preços médios mais elevados do petróleo, também levou à revisão das estimativas para a taxa de câmbio, de R$5,20 para R$5,00 em 2026 e de R$5,30 para R$5,10 em 2027.
Saiba mais no relatório completo: